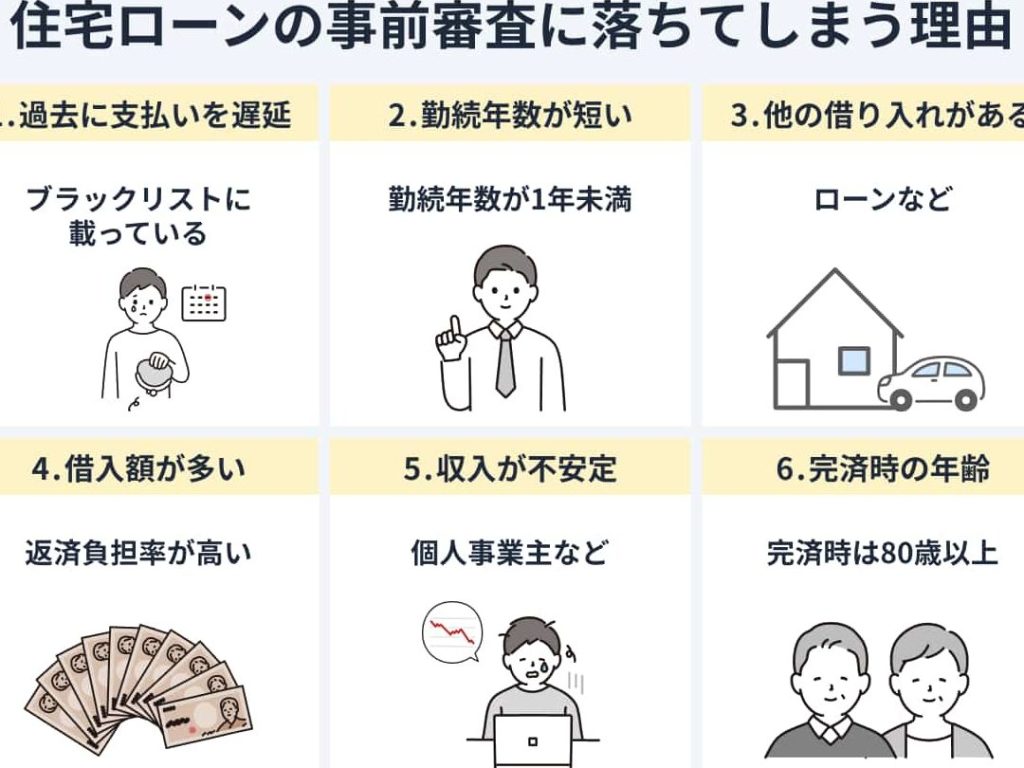
住宅ローンの審査に落ちた経験、私たちの中にもあるかもしれません。この瞬間は、夢のマイホームが遠のいたように感じるものです。しかし、なぜ住宅ローンの審査に落ちてしまったのか、その理由を理解することが重要です。私たちは、審査に影響を与える要因を明らかにし、次のステップへ進むためのヒントを共有します。
住宅ローン 審査の基礎知識
住宅ローンの審査は、融資の可否を決定する重要なステップです。私たちは、このプロセスを理解することで、よりスムーズに審査を通過できる可能性が高まります。
審査の目的
審査の目的は、借り手の返済能力や信用リスクを評価することです。具体的には、以下のポイントが考慮されます。
- 信用履歴: 過去の借入や返済状況。
- 収入: 安定した収入源の確認。
- 負債状況: 他の借入金額や返済負担の評価。
これらの要素に基づき、貸し手は融資のリスクを判断します。また、借り手が適切なローン額を把握することも目的の一つです。
審査の流れ
審査は一般に以下のステップで進行します。
- 申し込み: 必要書類を提出する。
- 初期審査: 基本情報を元に、初期調査を行う。
- 詳細審査: 深い分析を行い、信用情報や財務状況を確認。
- 結果通知: 審査結果が通知され、融資が承認または否認される。
審査に落ちる主な理由
住宅ローンの審査に落ちる理由はいくつかあります。我々はそれぞれの要因を正確に理解することで、次回の審査に向けて改善点を把握できます。以下、主な理由を詳しく見ていきます。
勤続年数の不足
勤続年数が短いと、収入の安定性に疑問を持たれることがあります。特に、以下の点に注意が必要です。
- 直接雇用かどうか: 派遣や契約社員の場合、審査が厳しくなることがある。
- 過去の勤務先: 頻繁に職を変えていると、信用に影響を与える。
- 年数の具体例: 一般的に、3年以上の勤続年数が望ましい。
収入の不安定さ
収入が不安定な場合、金融機関は返済能力に懸念を抱くことがあります。以下の点が影響を及ぼします。
- 業種の変動性: 季節的な業務や不安定な業種で働いている人は評価が厳しくなる。
- 副収入の確認: 副収入があっても、安定性を証明できなければ不利になる。
- 月ごとの収入の例: 月によって大きな変動がある場合、信頼性が低く評価される。
信用情報の影響
信用情報は、審査において極めて重要な要素です。我々は以下のポイントを確認することで、信用情報の理解が深まります。
- 延滞履歴: 過去に延滞した経験があると、信用スコアが低下する。
- クレジットカードの利用状況: 利用限度額に近い利用は、リスクとして捉えられることが多い。
- 信用スコア: スコアが低いと、条件が厳しくなる場合がある。
落ちた理由を分析する
住宅ローンの審査に落ちる理由を分析すると、具体的な要因が浮かび上がります。これらの要因を把握することで、次回の審査に向けた対策が立てられます。
審査結果の見方
審査結果は、銀行や金融機関からの正式な通知に基づきます。結果が「承認」された場合、融資が決定し、条件提示や契約手続きが行われます。一方で、「不承認」の連絡では、理由が示されることが多く、以下のような要因が考えられます。
- 信用情報の問題: 過去の延滞やクレジットカードの利用状況が影響する。
- 収入の安定性: 正社員でない場合や、勤続年数が短いと不安視される。
- 負債比率: 他のローンや借入が多い場合、審査が厳しくなる。
これらの点を理解することで、次回の申し込みに向けての修正ポイントが見えてきます。
自己チェックの重要性
審査前に自己チェックを行うことは非常に重要です。自己チェックにより、自分の信用情報や収入状況を確認できます。以下の点をチェックリストとして確認しましょう。
- 信用情報の確認: 国の信用情報機関から自分の信用履歴を確認。
- 収入証明の準備: 直近の給与明細や源泉徴収票を用意。
- 負債の整理: 他の借入やクレジットカードの利用状況を見直し。
審査に通過するための対策
住宅ローンの審査に通過するためには、いくつかの対策が重要です。以下に具体的なポイントを挙げます。
収入の安定化
収入を安定させることは、審査を通過するために欠かせません。定期的な収入があることを示すために、以下のポイントを考慮します。
- 勤続年数を延ばすこと: 勤続年数が長いほど、雇用の安定を評価されやすいです。
- 副収入の証明: 副収入がある場合、その安定性を示す書類を用意すると良いです。
- 無駄な支出を抑えること: 収入からの支出を見直し、貯蓄を増やす努力が必要です。
収入が安定していると、審査が有利に進みやすくなります。
信用情報の見直し
信用情報は、審査に大きな影響を与えます。信用情報を見直すことで、問題点を改善できます。この手続きには、以下の点に注目します。
- 信用履歴の確認: クレジットカードやローンの返済履歴を確認し、延滞がないか確認します。
- 利用限度額の見直し: クレジットカードの利用状況を適切に管理し、限度額を減らすことが望ましいです。
- 不要なクレジットカードの解約: 利用していないカードを解約し、信用情報を整理します。
まとめ
住宅ローンの審査に落ちた経験は誰にでも起こり得ることです。私たちはその理由を理解し次に進むための対策を講じることが重要だと考えています。信用情報や収入の安定性を見直し自己チェックを行うことで、次回の申し込みに向けた準備が整います。
また、勤続年数の延長や無駄な支出の見直しなど具体的なアクションを通じて、審査を有利に進めることが可能です。これからのステップをしっかりと踏み出し、理想の住まいを手に入れるために努力していきましょう。