住宅を購入する際、多くの人が利用するのが住宅ローンです。しかし、住宅ローンを利用することで得られるメリットはそれだけではありません。私たちが注目したいのは、**確定申告での住宅ローン還付金がいくらになるのか**という点です。この還付金は、税金の負担を軽減する大きな助けとなります。
確定申告と住宅ローンの基本
私たちは、住宅ローンを利用することで受けられる確定申告の利点について詳しく見ていきます。特に、住宅ローンに関連する税金の還付金が重要な要素です。これにより、税負担を軽減できる可能性があります。
確定申告とは?
確定申告は、個人の年間所得や税額を計算し、税務署に報告する手続きです。この手続きにより、過剰に支払った税金を取り戻せる場合があります。特に、高額な医療費や住宅ローン控除などの特例を利用することで、還付金が得られます。確定申告を行う際には、必要書類を準備することが重要です。具体的には、以下の書類が必要です:
- 所得を証明する書類(給与明細書など)
- 医療費の領収書
- 住宅ローンの借入状況に関する書類
住宅ローンの仕組み
住宅ローンは、住宅を購入するために必要な資金を借り入れる方法です。通常、金融機関から提供され、返済には元金と利息が含まれます。住宅ローンを利用すると、税法上の特典が受けられます。例えば、住宅ローン控除が適用され、年末の残高に応じて税金が還付されることがあります。一般的な流れは以下の通りです:
- ローンの申請:金融機関に必要書類を提出し、審査を受ける。
- 契約の締結:審査に通過した後、契約書に署名し、融資を受ける。
- 返済計画の立案:返済方法(元利均等返済や元金均等返済)を選択する。
- 確定申告の実施:住宅ローン控除を申請し、還付金を受け取る。
還付金とは何か
還付金は、税金の過剰納付分を返還される金銭を指します。私たちが確定申告を行うことで、これを受け取ることができます。この還付金を得るためには、適切な手続きが必要です。
還付金の定義
還付金とは、納税者が支払った税金が、実際の税額よりも多かった場合にその差額を返金されることを意味します。具体的には、私たちが住宅ローン控除を受けることによって、この還付金が発生する可能性が高まります。納税義務者が条件を満たすことで、過去の納税分を一部または全額取り戻せる場合もあります。
住宅ローン控除の仕組み
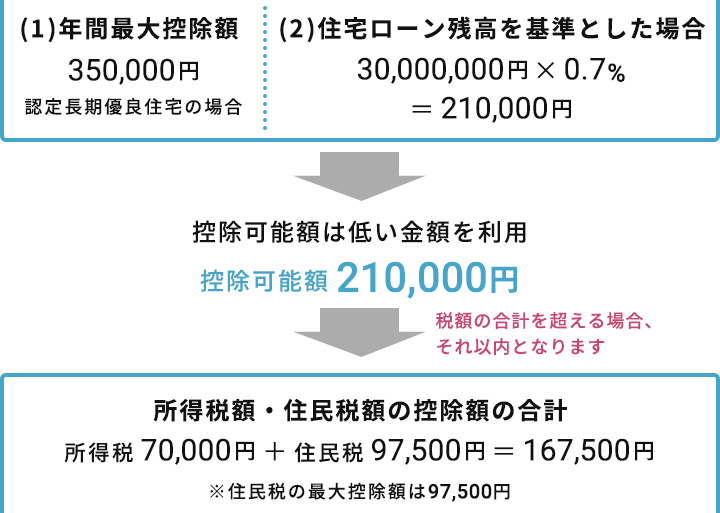
住宅ローン控除は、住宅ローンを利用して新たに住宅を取得した場合に適用される税制上の特典です。この控除により、私たちは所得税額から一定の金額を差し引くことができます。具体的な控除額は以下の通りです。
- 住宅ローンの借入残高に基づく控除
- 控除期間は最長で10年間
- 引き上げた控除限度額は、借入額の1%と定められている
還付金の計算方法
還付金の計算は、住宅ローン控除を受ける際に重要な手続きです。控除額や対象に合わせて、正確に計算することが求められます。
必要な書類
還付金を申請するために必要な書類は以下の通りです:
これらの書類を整えることで、スムーズな還付金の申請が可能です。
計算例と注意点
住宅ローン控除の計算は、以下の手順で行います。
- 借入残高の確認:前年比の年末残高を調べる。
- 控除率の適用:借入残高の1%を計算する。
- 合計控除額の計算:最大控除額は、10年間での累積を考慮します。
例えば、年末残高が3000万円の場合、控除額は30万円となります。この控除額が所得税の還付金に影響します。
還付金がいくらになるか
還付金の額はさまざまな要因によって変動します。特に、年収や住宅ローンの残高が重要なポイントです。
年収による影響
年収が高いほど、税率も高くなるため、還付金に与える影響が大きくなります。具体的には、私たちの年収が上がると、その分税金の支払い額も増え、結果として還付金も多くなる可能性があります。税率は累進課税制度に基づき、所得が増えるごとに段階的に上がります。そのため、以下のような年収別の税率が適用されます。
- 年収300万円以下:5%
- 年収300万円から700万円:10%
- 年収700万円以上:20%
しかし、高年収だからといって必ずしも還付金が多くわけではありません。控除額や住宅ローンの借入残高など、他の要素も考慮する必要があります。
住宅ローン残高との関係
住宅ローンの残高は、還付金の計算に直接的な影響を与えます。控除額は年末の借入残高に基づいて算出され、残高が大きいほど控除額が増えます。具体的には、借入残高に1%の控除率を適用するため、残高が3,000万円の場合、30万円の控除が可能です。このため、皆さんが還付金を計算する際、残高をしっかり把握しておくことが重要です。また、住宅ローン控除は最長で10年間適用されるため、長期的な視野で計画を立てることが求められます。
確定申告の手続きについて
確定申告の手続きは、正確な税額を把握する上で重要です。これを行うことで、過剰な税金を取り戻す可能性があります。
申告書の作成方法
申告書の作成は、以下のステップに沿って行います。
- 必要書類を集める: 所得証明書や住宅ローンの借入残高証明書、控除額明細書などを用意します。
- 申告書を記入する: 様式に沿って自分の所得や控除を記入します。気になる項目には正確な数字を記載し、間違いがないように確認しましょう。
- 計算を行う: 所得金額や控除金額を基に、最終的な税額を算出します。この時、住宅ローン控除も忘れずに反映させます。
手続きは、税務署のウェブサイト上で検索できるフォームを利用すると効率的です。
提出先と期限
確定申告書の提出先は、居住地の税務署です。期限は通常、毎年3月15日までです。ただし、締切が土曜日や日曜日の場合は、次の月曜日に延長されます。このため、早めの準備が肝心です。
Conclusion
住宅ローンを利用することで得られる還付金は、私たちの税負担を大きく軽減する可能性があります。確定申告を通じて、適切な書類を整え、正確な計算を行うことが重要です。
長期的な視野で住宅ローン控除を活用し、計画的に返済を進めることで、還付金の恩恵を最大限に受けることができます。必要な手続きを早めに行うことで、よりスムーズに還付金を受け取ることができるでしょう。
私たちがしっかりと準備をすることで、住宅購入の負担を軽減し、安心して生活を楽しむことができます。