住宅ローンを利用している私たちにとって、**住宅ローン控除 確定申告 いつする**というテーマは非常に重要です。税金の負担を軽減できるこの制度を活用するためには、適切なタイミングで申告を行うことが求められます。しかし、いつ申告をするべきか、またその手続きはどう行うのか、迷っている方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇措置です。この制度は、私たちが住宅ローンを利用している場合に、所得税や住民税の一部を軽減するために存在します。具体的な内容を以下に詳述します。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために借入れたローンの金利に基づき、一定期間にわたって税金が控除される仕組みです。具体的には、住宅の購入やリフォームにかかるローンが対象となります。控除額は、借入残高や適用税率に応じて決定され、年々の控除上限が設定されています。一般的には、控除は最大で10年間適用されることが多いです。
控除のメリット
この控除にはいくつかのメリットがあります。まず、私たちの税負担を軽減します。次に、長期的な住宅購入の促進に寄与します。具体的なメリットには以下があります。
- 税金の軽減: 住宅ローン控除によって所得税や住民税が減少します。
- 資金の流動性向上: 控除により、手元に残る資金が増え、生活資質が向上します。
- 住宅購入のインセンティブ: 初めて住宅を購入する際の経済的な負担が軽減され、購入意欲を高めます。
確定申告の流れ
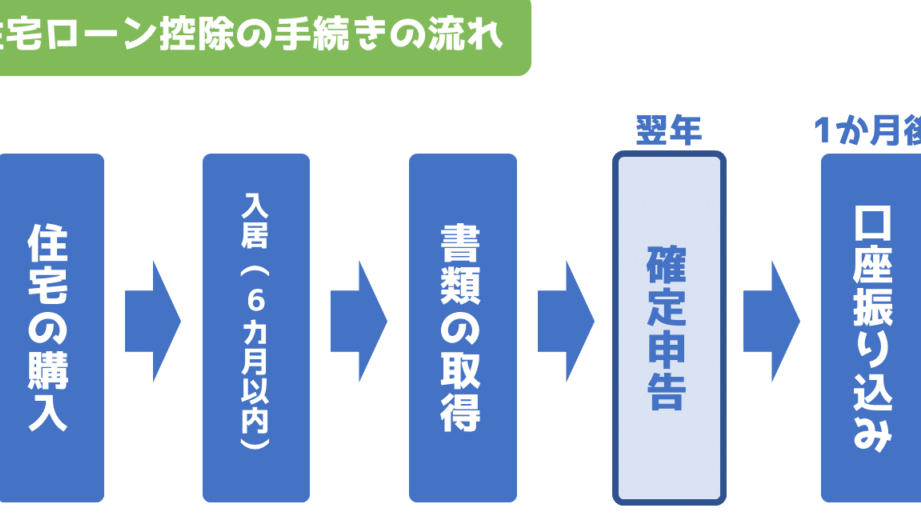
確定申告は、私たちに住宅ローン控除を適用するための重要な手続きです。正確な流れを理解することで、申請が簡単になります。
確定申告が必要な理由
確定申告が必要な理由は明確です。まず、住宅ローン控除を受けるためには、税務署に必要な情報を報告しなければなりません。実際、控除を受けることで税金が軽減され、私たちの経済的負担が減少します。また、新たに購入した住宅に関する情報を記載することで、将来的な税金の優遇も受けることが可能です。
必要書類の準備
確定申告にはいくつかの必要書類があります。具体的には以下の書類を用意します。
- 源泉徴収票:前年の所得を確認するための重要な証明書。
- 住宅借入金等特別控除額の証明書:住宅ローン控除を受けるために必要な情報が記載されている書類。
- 控除対象の物件に関する書類:購入契約書などの物件情報。
確定申告のタイミング
確定申告は住宅ローン控除を適用するための重要な手続きです。正しいタイミングで申告を行うことで、最大限の税軽減を図れます。
いつ申告するべきか
確定申告は毎年2月16日から3月15日までの期間に行う必要があります。この間に申告を終えることで、住宅ローン控除の適用を受けられます。初めて申告する場合や、控除額の変更がある場合は、特に早めに準備を進めましょう。
申告期限の注意点
申告期限を守ることは非常に重要です。遅れると罰金が発生することがありますし、控除を受けられない場合もあります。例えば、2023年の所得に基づく申告は2024年の3月15日までに行う必要があります。事前に必要書類を整えておくことで、スムーズに申告が行えます。
申告の準備には以下の書類が必要です:
- 源泉徴収票:給与所得者の場合
- 住宅借入金等特別控除額の証明書:金融機関からの発行
- 控除対象物件に関する書類:購入契約書、登記簿謄本など
申告後の手続き
申告後、住宅ローン控除に関する手続きがいくつか残っています。これらの手続きを適切に行うことで、控除を最大限に活用できるようになります。
控除額の確認
控除額を確認することは非常に重要です。控除額は資金の流動性に影響を与えるため、計算を正確に行いましょう。具体的には、以下の点をチェックします。
- 借入残高: 借入残高が控除額に直結します。
- 適用税率: 所得に応じて税率が変わるため、これも確認が必要です。
- 控除期間: 控除が適用される年数を理解することで、将来の資金計画が立てやすくなります。
これらを把握することで、私たちは今後の住宅ローンに関する判断をより的確に行えます。
次年度への影響
住宅ローン控除の適用は、次年度に一定の影響を及ぼします。申告後、私たちの税申告状況に何らかの変化が生じることがあります。具体的には、以下の要素があります。
- 収入の変動: 収入が増減すると、控除額が変わる可能性があります。
- ローン残高の変化: 繰上げ返済を行うことで、控除額が低下する場合があります。
- 新しい物件の購入: 購入を検討する際、控除を受ける資格が変わることもあります。
Conclusion
住宅ローン控除の確定申告は私たちの経済的負担を軽減するための重要なステップです。申告のタイミングを逃さずに、必要な書類を整えることでスムーズに手続きを進められます。特に初めて申告する場合は、早めの準備がカギとなります。
控除を最大限に活用するためには、申告後も借入残高や適用税率を確認し続けることが大切です。私たちの住宅ローンに関する判断がより的確になるでしょう。これからも住宅ローン控除を賢く利用して、より良い生活を築いていきましょう。