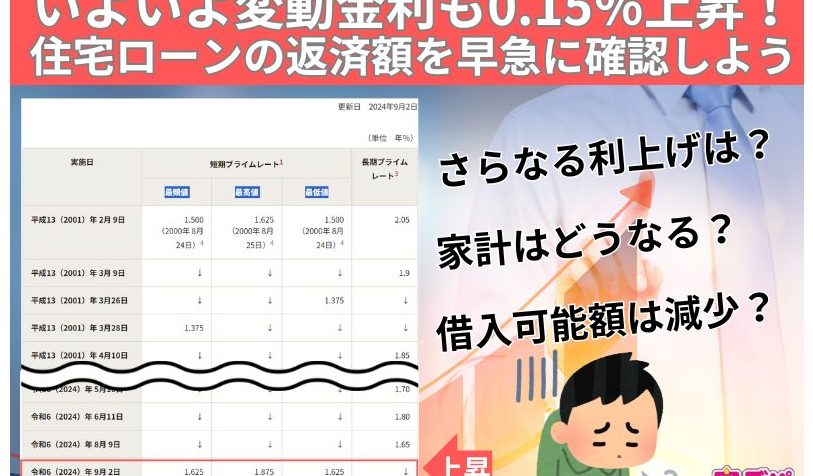
住宅ローンの金利が上昇している今、私たちの生活にどのような影響を与えるのでしょうか。**住宅ローン いくら上がる**という疑問は、多くの人にとって非常に重要です。金利が上がると、毎月の返済額が増え、家計に負担がかかる可能性があります。
住宅ローンの基礎知識
住宅ローンについて理解することで、私たちの将来の経済計画に役立つ情報が得られます。特に金利や返済計画は重要な要素です。
住宅ローンとは
住宅ローンとは、マイホームを購入するための資金を借りる金融商品です。返済期間は一般的に15年から35年で、毎月の返済が必要です。多くの金融機関が提供しており、特に金利や条件はそれぞれ異なります。そのため、各金融機関を比較することが大切です。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 借入時の金利が返済期間全体で固定されるタイプ。予測可能な返済ができ、金利上昇のリスクを回避できる。
- 変動金利型: 市場金利に応じて金利が変動するタイプ。初期金利が低く設定されるが、金利上昇の影響を受けやすい。
- 低金利型: 金利が一定期間低く設定され、その後は変動または固定に切り替わるタイプ。初期コストを抑えたい人に適している。
金利の影響
私たちの住宅ローンにおいて、金利の変動が非常に大きな影響を与えることが分かっています。金利が上がると、返済額も増加し、家計にさらなる負担をかける可能性があります。
金利の変動要因
金利にはいくつかの変動要因が存在します。主な要因には以下があります:
- 経済状況: 経済の成長や景気後退が金利に影響を与える。
- 中央銀行の政策: 中央銀行の金利政策が貸出金利を直接的に左右する。
- インフレ率: インフレが上昇すると、金利も上がる傾向がある。
- 市場の需給バランス: 貸出の需要が高まると、金利が上がる場合がある。
これらの要因を理解することで、金利の動きについての判断がしやすくなります。
将来の金利予測
将来の金利予測は不確実性を伴いますが、いくつかのポイントを考慮すれば、参考になる情報が得られます。具体的には以下が挙げられます:
- 経済指標: GDP成長率や失業率などの経済指標が金利動向に関連する。
- 政策金利: 中央銀行の政策金利の変動が、今後の金利トレンドに影響を与える。
- 市場の見通し: 投資家の期待や市場での見通しが、金利に影響を及ぼすことがある。
住宅ローンが上がる理由
住宅ローンの金利が上昇する原因を理解することは、私たちの財務計画にとって重要です。以下の要因が、金利の変動に影響を与えます。
経済状況の変化
経済状況の変化は、住宅ローン金利に大きな影響を及ぼします。例えば、以下の要素が挙げられます。
- 景気の拡大: 経済が成長すると、消費が増えます。需要が高まれば、金利も上昇しやすくなります。
- 雇用状況: 雇用が安定し、賃金が上昇すると、消費者の購買力が増加します。この状況下で金利は上がる傾向があります。
- インフレ: インフレ率が高まると、中央銀行が金利を引き上げることがあります。これは、通貨の価値を守るための対策です。
政策の影響
- 中央銀行の利上げ: 中央銀行が政策金利を引き上げると、金融機関はその影響を受けて住宅ローン金利を上げることがあります。
- 政府の財政政策: 政府の支出や税制の変更が経済状況に影響を与え、金利に変動をもたらすことがあります。
- 市場の期待: 投資家が将来の金利上昇を予想すると、金融市場で金利が先行して上昇することがあります。
影響を最小限に抑える方法
金利上昇の影響を最小限に抑えるためには、事前の準備が不可欠です。特に、ローンの契約前に、いくつかの重要なポイントを確認しておくことで、私たちの財政的負担を軽減できます。
事前の準備
事前の準備が、長期的な費用を削減する鍵です。住宅ローンを考える際には、以下の点をチェックしましょう。
- 信用スコアの確認: 信用スコアが高いと、金利が低く設定される可能性が高いです。
- 予算の設定: 返済可能な金額を明確にしておき、他の生活費とのバランスを考慮します。
- 金利の比較: 複数の金融機関からの条件を比較することで、最も有利なローンを見つけやすくなります。
私たちがこれらのステップを守ることで、ローン契約後に予期しない負担を避けることができます。
借入時のポイント
借入時に意識すべきポイントがあります。これらは、金利上昇の影響を軽減する手助けになります。
- 固定金利型を選ぶ: 金利の上昇リスクを回避するためには、固定金利型の住宅ローンが有効です。
- 繰上げ返済の利用: 余裕があるときに繰上げ返済を行うことで、総返済額を減少させられます。
- 保険の検討: 住宅ローン保険を利用することで、万が一のリスクに備えることができます。
まとめ
住宅ローンの金利上昇は私たちの生活に大きな影響を与える可能性があります。毎月の返済額が増えることで家計に負担がかかるため、事前にしっかりとした準備が必要です。金利の動向を理解し、適切な選択をすることで、将来的なリスクを軽減できるでしょう。
私たちができることは、信用スコアの確認や予算の設定、金利の比較を行うことです。これらのステップを踏むことで、金利上昇による影響を最小限に抑え、安心してマイホームを手に入れることができます。