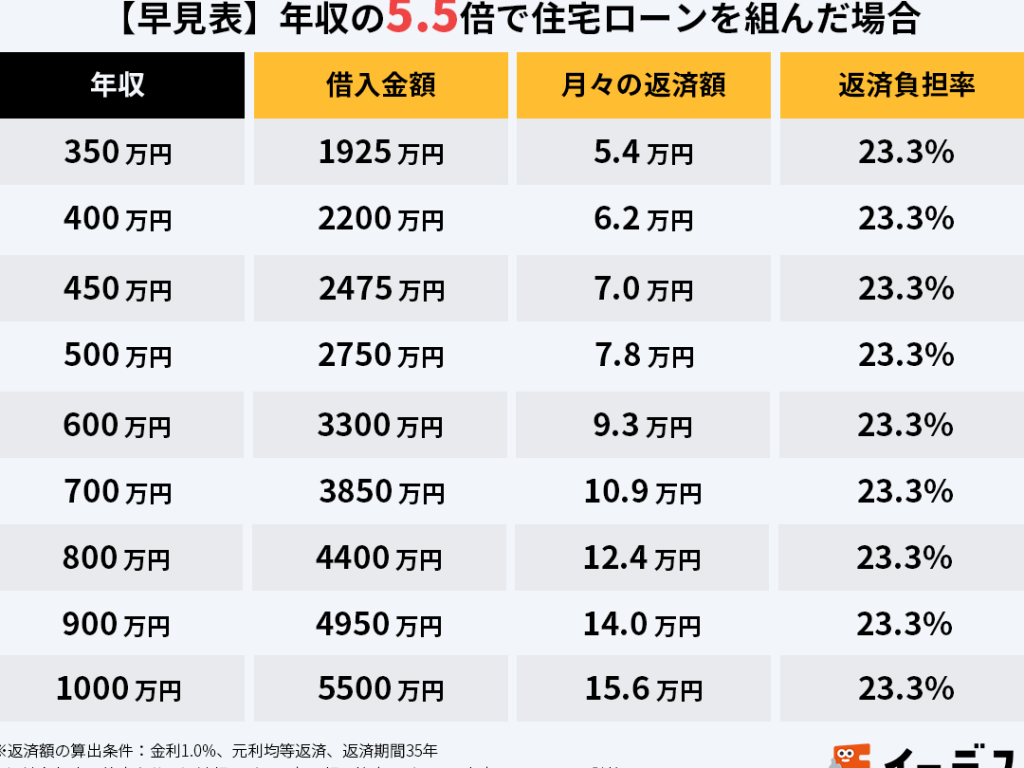
住宅を購入する際、**住宅ローン年収の何割が適正か**は非常に重要なポイントです。私たちが家を買うとき、どれだけの年収をローンに充てるべきかを考えることは、将来の生活に大きな影響を与えます。適切な割合を知ることで、無理のない返済計画を立てることができ、安心して新生活をスタートできます。
住宅ローン年収の何割とは
住宅ローンにおいて、年収の何割をローン返済に充てるべきかは、多くの人にとって重要な考慮事項です。一般的に、年収の25%から35%を目安に返済計画を立てることが推奨されます。この割合は毎月の返済負担を軽減し、家計に余裕を持たせます。
私たちが考える最適な割合は、以下の要因によって変動します。
- 家族構成: 家族の人数や年齢によって必要な生活費は異なります。子供が多い家庭は、将来の教育資金なども考慮する必要があります。
- 収入の変動: 固定収入だけでなく、ボーナス等も含めたトータルの収入を分析することで、より合理的な返済計画が立てられます。
- 生活費: 毎月の生活費がどの程度かかるかを明確にすることで、返済に充てる金額を決定する手助けになります。
- 金利の影響: 住宅ローンの金利が高いと、月々の返済額も増えます。これはローンを組む際の重要な要素です。
私たちが推奨するのは、まずこれらの要因をしっかりと把握し、年収の中で無理のない範囲での返済額を設定することです。普段の生活に支障が出ない範囲で借り入れを行うと、返済がスムーズになります。
また、35%を超えるローン返済は注意が必要です。この数字を超えると、生活が苦しくなり、経済的なストレスが増大する恐れがあります。私たち自身の経験からも、返済計画は柔軟性を持たせるべきだと思います。
住宅ローンの基礎知識
住宅ローンを理解するためには、まずその種類や返済期間について知ることが重要です。適切な知識は、ローン選びをスムーズにし、将来の金融計画を安定させます。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。一般的には以下の3種類に分類されます。
- 固定金利型ローン: 金利が返済期間中固定され、長期的な計画が立てやすい。
- 変動金利型ローン: 市場金利に連動し、金利が随時変動するため、返済額が変わるリスクがある。
- 固定金利選択型ローン: 一定期間は固定金利で、その後は変動金利に移行することができる。
これらの特徴を理解することで、自分たちに合ったローン選びが可能になります。
返済期間の選び方
返済期間の選択は、ローンを組む上で非常に重要です。返済期間は一般的に10年から35年までの間で設定できます。以下のポイントを考慮しましょう。
- ライフプラン: 将来の収入や支出の予測を元に、最適な返済期間を決定する。
- 金利: 短い返済期間は利息負担が軽くなるが、月々の返済額が高くなる可能性がある。
- リスク管理: 返済期間が長いほど、金利変動のリスクが大きくなる。
年収に対する住宅ローンの割合
住宅ローンの適正割合について理解することは、家計の健全性を保つために重要です。一般的には、年収の25%から35%をローン返済に充てることが推奨されています。この範囲内であれば、無理のない返済計画が立てやすく、生活に必要な資金を確保しながら住宅ローンを返済できるでしょう。
理想的な割合
理想的な住宅ローンの割合は、家族構成や収入の変動によって異なります。私たちの収入や生活スタイルを考慮し、以下の基準を参考にすることが大切です。
- 25%以下:余裕のある返済計画。生活費に充てる資金も十分。
- 25%から30%:バランスの取れた計画。適度な負担で返済可能。
- 30%から35%:注意が必要。生活費に影響が出ることも。
返済割合が35%を超える場合、生活に支障をきたすリスクが高まります。他の支出も考慮しながら、無理のない借入を検討しましょう。
自己資金とのバランス
住宅購入において自己資金とのバランスを考えることも重要です。自己資金を多く準備することで、借入金額を減らせ、返済負担を軽減できます。そして、以下のポイントが重要です。
- 自己資金率:自己資金が多いほど、借入金が減少し、金利負担も軽減されます。
- ライフプラン:子供の教育費や将来の老後資金も考慮に入れると適切な資金計画が立てられます。
- 金利タイプ:固定金利型を選ぶと、返済額が安定しやすいですが、変動金利型も検討することが可能です。
住宅ローンの審査基準
住宅ローンの審査基準には、年収以外にもさまざまな要素が含まれます。これらは、融資の可否や借入金額、利率に大きく影響を与えます。
年収以外の要素
- 借入金額と資産状況
借入金額が年収の何倍か、または自己資金の額により、審査が行われます。特に自己資金が多いと、リスクが低く評価されることが一般的です。
- 信用スコア
私たちの信用スコアは金融機関にとって重要な指標です。過去の返済実績や借入状況が影響し、良好なスコアは有利な金利を得る要因となります。
- 職業と雇用形態
正社員、契約社員、自営業など、雇用形態が安定性を示す要素となります。特に長期間同じ職場で働いていることで、信頼性が高まります。
- 返済負担率
返済負担率は、年収に対する年間返済額の割合です。通常、25%から35%以下が望ましいとされます。この割合を持つことで、無理のない返済計画が立てられます。
- 住宅の担保評価
購入予定の住宅の担保評価も、融資判断に影響を与えます。価値が高い物件ほど、信頼を得やすいです。
結論
住宅ローンの年収に対する適正割合を理解することは、安心して新生活を始めるための鍵です。私たちは、年収の25%から35%を目安に返済計画を立てることで、無理のない生活を送ることができると信じています。各家庭の状況に応じて最適な割合を見極めることが重要です。
また、自己資金や借入金額、信用スコアなどの要素も考慮に入れることで、より良いローン選びが可能になります。これらを踏まえた上で、将来を見据えた賢い選択をしていきましょう。