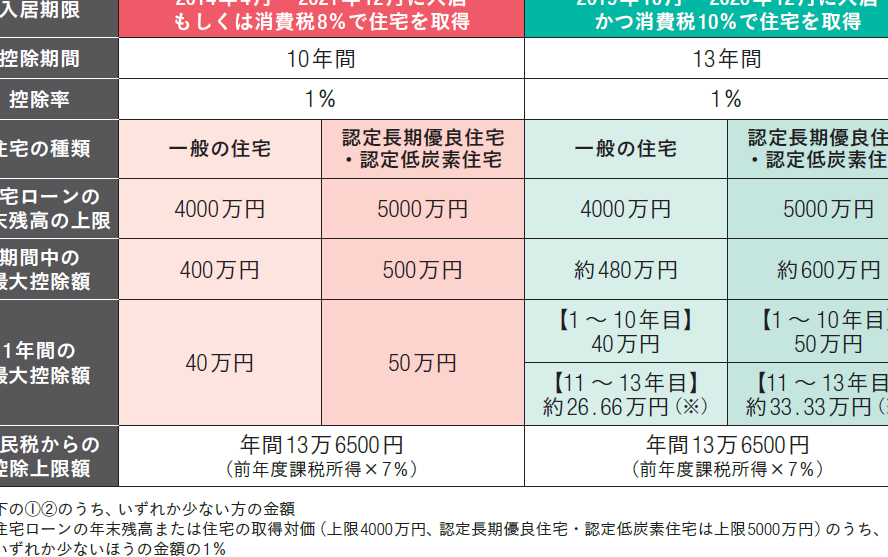
住宅を購入する際に気になるのが、**住宅ローン控除 一年目 いくら**というポイントです。初めての住宅ローンを組む私たちにとって、この控除がどれほどのメリットをもたらすのかは大きな関心事です。実際にどのくらいの金額が控除されるのかを知ることで、家計の見通しを立てやすくなります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に借入金利などを控除できる制度です。この控除を受けることにより、納税額の軽減が期待できます。
基本的な概要
住宅ローン控除は、年間の支払利息に基づいて控除額が決まります。控除期間は通常10年間で、10%の控除が適用されます。例えば、借入額が3000万円で、年利が1.0%の場合、初年度の控除額は約30万円です。こちらの金額は、税金の納付額から差し引かれ、実質的な負担が軽減されることになります。
対象となる人々
住宅ローン控除は初めて住宅を購入する人々や、住宅ローンを利用して返済中の人々が対象です。この制度を利用することで、住宅の取得にかかる経済的な負担を軽減します。具体的には、以下のような条件を満たす必要があります:
- 自己名義での住宅購入
- 専用住宅としての使用
- 所得制限の範囲内であること
一年目の住宅ローン控除
住宅ローン控除の一年目には、具体的な控除額の把握が非常に重要です。私たちが知っておくべきことは、控除額がどのように計算され、何が条件となるのかです。
控除額の計算方法
控除額は、年内に支払った利息に基づき計算されます。例えば、借入額が3000万円で金利が1.0%の場合、初年度の支払利息は約30万円となります。この場合、初年度の控除額は約30万円に相当し、実際の納税額から差し引かれます。控除率は通常10年間で10%適用されます。具体的には、
や
が計算に使用されます。
条件と制限
住宅ローン控除を受けるためには、いくつかの条件が設けられています。まず、住宅を自己名義で購入する必要があります。また、住宅は専用住宅として使用される必要があり、所得が一定の範囲内であることも条件です。具体的な条件は以下の通りです:
実際の控除額
住宅ローン控除の具体的な金額は、年毎に支払う利息に基づいて計算される。初年度の控除額を理解することで、私たちの家計に与える影響を明確に把握できる。
平均的な控除額の例
初年度の控除額の計算において、借入額や利息率が大きく関わる。以下は、いくつかの典型的なケースの例である。
- 借入額3000万円、年利1.0%の場合:控除額は約30万円。
- 借入額4000万円、年利1.5%の場合:控除額は約60万円。
- 借入額2500万円、年利0.8%の場合:控除額は約20万円。
上記の例の通り、借入額が大きいほど、控除額も増加する傾向がある。
地域別の違い
住宅ローン控除の実際の額は地域によって異なることがある。区域に応じた税率や地元の補助金制度の影響が大きい。例を挙げると:
- 東京都:利率が低く、控除額が高め。
- 地方都市:年利が高めで、控除額がやや少ない傾向。
申請手続き
住宅ローン控除を受けるためには、適切な申請手続きが必要です。まず、必要な書類を揃え、その後、期限内に申請を行います。これによって、控除の恩恵を受けることが可能になります。
必要書類
住宅ローン控除を申請するには、以下の書類が必要です。
- 住宅借入金等特別控除申告書:これは納税者が記入する基本的な申請書です。
- 源泉徴収票:前年の所得を証明するために必要です。
- 借入金の契約書:借入金額や金利を証明できます。
- 残高証明書:金融機関からのもので、年末時点の残高を示します。
- 住宅証明書:居住用の住宅であることを証明する書類が求められます。
これらの書類を準備することが、控除をスムーズに受ける第一歩です。
スケジュールと注意点
住宅ローン控除の申請は、基本的に毎年の確定申告期間内に行います。具体的な期間は例年、2月16日から3月15日までです。申請が遅れると、控除を受けられなくなる恐れがあります。
結論
住宅ローン控除の初年度の金額は家計に大きな影響を与える重要な要素です。具体的な控除額を把握することで、私たちの資金計画がより明確になります。借入額や利率によって控除額が変動するため、自分たちの状況に合った計算を行うことが大切です。
また、申請手続きには注意が必要で、必要書類を揃え期限内に申請を行うことが求められます。この制度を上手に活用することで、住宅購入後の経済的負担を軽減し、より快適な生活を実現できるでしょう。私たちの未来のために、住宅ローン控除をしっかりと理解し活用していきましょう。