住宅ローンの金利が上がると、私たちの生活にどんな影響があるのでしょうか?最近の経済状況を考えると、住宅ローンがどのくらい上がるかを知ることは非常に重要です。金利の変動は、家計に直接的な影響を与え、将来の返済計画にも大きく関わってきます。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために借り入れる資金のことで、私たちの生活に重要な影響を与えます。このセクションでは、住宅ローンの基本とその種類について詳しく見ていきます。
住宅ローンとは
住宅ローンとは、不動産を購入するために金融機関から借りるお金のことです。通常、長期間(10年、20年、30年など)にわたって返済します。返済額には元金と利息が含まれ、利息は借入額に応じて異なります。また、家を担保にするため、返済が滞ると家を失うリスクがあります。住宅ローンを利用することで、高価な住宅を手に入れることが可能になりますが、計画的な返済が重要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を理解することで、私たちに合った選択が可能になります。主な種類を以下に示します。
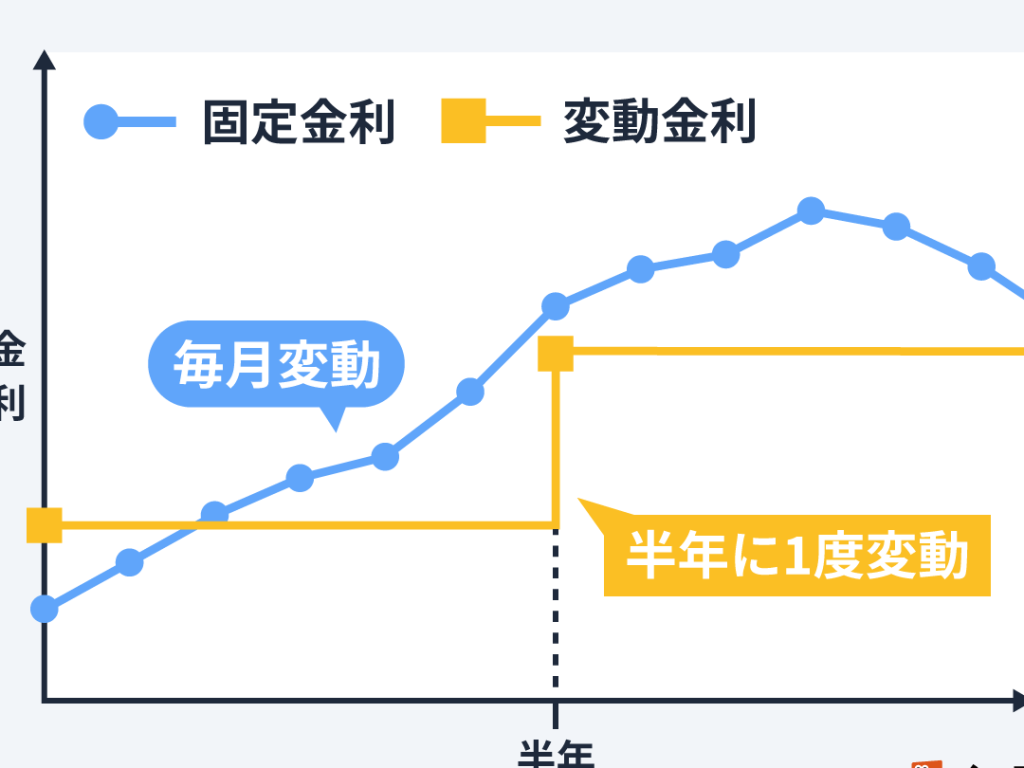
- 固定金利型: 金利が借入期間中ずっと固定されます。そのため、返済額が変わらず、計画的に返済できます。
- 変動金利型: 金利が市場の動向に応じて変動します。金利が低い時期にはお得ですが、将来的なリスクもあります。
- 期間選択型: 期間ごとに金利の種類を選ぶことができます。最初の数年は固定金利、後には変動金利にするなどの選択が可能です。
住宅ローンの金利について
住宅ローンの金利は、返済額や家計に大きな影響を与える。金利の上昇や下降は、私たちのマネープランに密接に関連しているため、その理解が不可欠だ。
金利の変動要因
金利の変動要因には、主に以下の要素が関与している。
- 経済成長: 経済が成長することで、金利が上がる傾向がある。これは、投資家がより高いリターンを求めるためだ。
- 中央銀行の政策: 日本銀行などの中央銀行の金利政策が、市場金利に直接影響を与える。例えば、政策金利が上がれば、住宅ローン金利も上昇する可能性がある。
- インフレーション: インフレ率が高いと、金利が上昇することが一般的だ。投資家は、インフレに対抗するために高い利回りを求めるからである。
- 市場の需給バランス: 住宅ローンの需要が高まれば、金利も上昇しやすい。逆に需要が低迷すれば、金利は下がることが多い。
金利の種類とその特性
住宅ローン金利の種類には、主に以下の3つが存在する。
- 固定金利型: 一定期間、金利が固定されるタイプ。金利変動のリスクから守られる。
- 変動金利型: 市場金利に応じて金利が変動するタイプ。初期の金利が低めに設定されることが多いが、将来的なリスクが伴う。
- 期間選択型: 初期の固定期間があり、その後は変動金利に移行するタイプ。一定期間は安定的な返済が可能で、長期的な計画が立てやすい。
住宅ローンの返済額上昇の要因
住宅ローンの返済額が上昇する要因には、さまざまな要素が影響を与えます。この記事では、主に金利上昇と経済動向を考察します。
金利上昇の影響
金利の上昇が住宅ローンの返済額に与える影響は大きいです。例えば、金利が1%上昇すると、借入額が3000万円の場合、毎月の返済額は数千円から数万円増加します。ロ貸借条件によっては、利息の負担が著しく増えることがあります。返済期間が長いほど、この影響は深刻です。
また、金利が上昇することで、住宅の購入意欲が低下し、需要が減少する可能性もあります。通常、需要が減少すると不動産の価格も下がりますが、既存のローン返済者にとっては逆効果です。つまり、金利上昇は私たちの住宅購入計画やマネープランに直接影響を与えるのです。
経済動向と住宅ローン
経済の動向が住宅ローンの金利に影響を与えることは明らかです。具体的には、以下のような要因が挙げられます。
- 経済成長: 経済成長が期待される場合、中央銀行は金利を引き上げることが多いです。この上昇は、私たちの住宅ローンの返済額にも反映されます。
- インフレ率: インフレが高まると、金利も上昇する傾向があります。高いインフレ率は、購買力を低下させ、多くの家庭にとって負担となります。
- 市場の需給バランス: 住宅市場の需給バランスも影響します。需要が高まれば、貸出金利が上昇し、私たちの返済額が増える結果となります。
住宅ローンの上昇幅の予測
住宅ローンの金利上昇幅の予測を行うことは、私たちの資金計画に非常に重要です。金利の変動を把握することで、将来の借入のコストを明確に理解できます。
現在の市場分析
現在の市場では、数つの要因が住宅ローン金利に影響を与えています。主な要因には以下があります。
- 中央銀行の政策: 日本銀行の政策金利が相場金利に直結し、影響を与えています。
- インフレ動向: インフレ率が上昇すれば、金利も上がる傾向があります。最近の発表では、東京のインフレ率が数値以上に上昇しました。
- 経済成長: 経済が拡大していると感じる場合、金利上昇の兆候が見られることが多いです。
住宅ローンの金利は、これらの要因から直接的に影響を受け、私たちの返済計画に具体的な影響を及ぼします。
将来の見通し
将来的には、金利の上昇幅が広がる可能性が高まっています。専門家は次のような予測をしています。
- 2024年度の金利予測: 金利は0.5%から1.0%上昇する可能性があります。これにより、約3000万円の借入額がある場合、毎月の返済額が数千円増加します。
- 市場の動向: 不動産市場の需給バランスが崩れると、金利がさらに上昇することも考えられます。
- 社会的要因: 労働市場の動向も、消費者の信頼感に影響を与え、金利の変化に影響します。
住宅ローンの選び方と対策
住宅ローンの選び方には慎重さが求められる。私たちは、金利や返済期間、手数料などをしっかり比較し、最適な選択をする必要がある。
住宅ローンの見直しポイント
- 金利の比較: 各金融機関の金利を比較し、固定金利型と変動金利型のメリット・デメリットを理解することが大切。
- 返済シミュレーション: 借入額や金利に基づいて返済シミュレーションを行い、毎月の返済額を確認しましょう。
- 手数料の確認: 事務手数料や登記手数料など、隠れたコストを見逃さないようにすることが重要です。
- 返済期間の選択: 自分のライフプランに合わせた適切な返済期間を考え、長期・短期それぞれの影響を把握する必要がある。
これらのポイントを確認することで、住宅ローン選びがよりスムーズになります。
参考になるツールとリソース
私たちの住宅ローン選びのサポートには、以下のツールやリソースが役立ちます。
- オンラインシミュレーター: 複数の金融機関が提供する返済シミュレーターを使うことで、具体的な返済額を容易に計算できます。
- 比較サイト: 住宅ローンの金利や条件を一括で比較できるサイトを利用して、選択肢を広げましょう。
- セミナーやウェビナー: 住宅ローンに関する情報を専門家から学べる機会を活用することも、理解を深める助けになります。
- 金融機関の窓口: 質問がある場合は、直接金融機関に相談し、疑問点を解消することで、安心して選ぶことができます。
Conclusion
住宅ローンの金利上昇が私たちの生活に与える影響は計り知れません。金利の変動を理解し適切な選択をすることで、未来の家計を守ることができます。私たちが住宅ローンを選ぶ際には、金利だけでなく返済計画や手数料も考慮する必要があります。市場の動向を注視し、必要な情報を収集することで、より良い判断ができるでしょう。これからの経済状況に備え、賢いマネープランを立てていきたいものです。