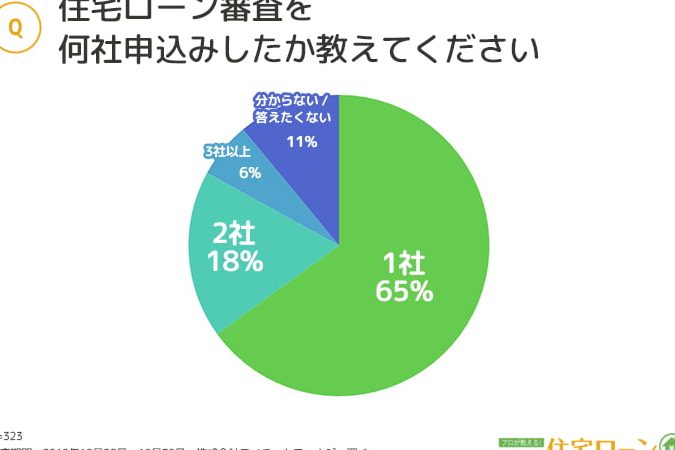
住宅ローンを検討する際、私たちがよく悩むのが「何社まで申し込むべきか」ということです。複数の金融機関からの提案を比較することで、最適な条件を見つけることができる反面、申し込み過多は信用情報に影響を与える可能性があります。このバランスをどのように取るべきか、私たちも考えさせられます。
住宅ローン 何社までの基本知識
住宅ローンの申し込み社数について、私たちは基本的な知識を確認します。一般的に、異なる金融機関に申し込むことで、より良い条件を見つけるチャンスが増えますが、申し込み過多には注意が必要です。
多くの金融機関を利用することのメリット
- 条件の比較が容易になる。
- 競争により金利が下がる可能性がある。
- 自分に最適なプランを見つけられる。
一方で、複数の申し込みが信用情報に悪影響を及ぼすことがあります。信用情報に記録される申し込みは、短期間に多く行われるとリスクと見なされることがあるからです。
申し込み社数に関する注意点
- 3社から5社程度が推奨される。
- それ以上の申し込みは、信用スコアに影響する可能性が高い。
- 各社の審査結果を受けた後、その結果に基づき最適な選択を行うことが重要です。
住宅ローンの申し込み
住宅ローンの申し込みは、適切な金融機関を選ぶ上で重要なプロセスです。複数の提案を受け取ることで、条件の比較が可能になります。さまざまな選択肢の中から最適なものを見つけるために、以下のポイントを考慮しましょう。
複数の金融機関を選ぶ理由
複数の金融機関に申し込む理由は明確です。具体的には、以下のようなメリットがあります。
- 条件の比較が容易: 異なる金融機関からの提案を受け取ることで、金利や返済条件を具体的に比較できます。
- 競争による金利低下: 競争が生まれることで、より良い金利を提示してもらえる可能性が高まります。
- カスタマイズされたオファー: 各金融機関が独自のサービスやキャンペーンを提供するため、自分に合った条件が探しやすくなります。
これらの理由から、金融機関を選ぶ際に複数で申し込むことが推奨されます。
申し込みの流れ
住宅ローンの申し込みは、以下の流れで進めます。
- 情報収集: 最初に、ローンに関する基本的な情報を収集します。例えば、必要な書類や種類を理解しておくことが重要です。
- 事前審査: 各金融機関に事前審査を申し込みます。これにより、自分の借入可能額を把握できます。
- 正確な情報提供: 審査の際には正確な情報を提供しましょう。不正確な情報は、審査を通過できない原因になります。
- 本申込: 審査結果をもとに、本申込を行います。この段階で金融機関と詳細な条件を確認します。
住宅ローンの審査基準
審査のポイント
- 年収の確認: 金融機関は、安定した年収があるかどうかを確認する。通常、年収に対する返済額の比率が大切です。
- 信用情報の査定: 信用情報機関から提供される信用スコアが評価され、これには過去の借入履歴や返済状況が含まれる。
- 借入額の状況: 他の借入れがある場合、それも考慮され、総合的な返済負担率が重視される。
- 資産状況の分析: 現在の貯蓄や資産も審査に影響を与える。金融機関は、万が一の事態に備えての余裕を見たいと考えている。
各社の特長
- 金利の種類: 各金融機関は異なる金利を提供。固定金利や変動金利など、自分のライフプランに合わせて選べる。
- 審査基準の違い: 一部の金融機関は、緩やかな審査基準を設定し、他より審査が通りやすい場合もある。
- 手数料の設定: 諸手数料が異なるため、事前に総コストを比較することが重要。
- サービスの充実度: 住宅ローン専門の相談窓口やアプリなど、顧客サポートが充実している機関も考慮に入れよう。
複数社に申し込むメリット
住宅ローンの申し込みを複数社に行うことには、さまざまなメリットがあります。以下に主なポイントを挙げます。
金利の比較
異なる金融機関からの金利を比較することが可能です。3社から5社に申し込むことで、実際の金利の幅を把握できます。これは、同じ借入額でも、金利の違いで支払う利息が大きく変わるためです。具体的には、以下のような点に注意します。
金利を比較することで、最も有利な条件を見つけることができ、経済的な負担を軽減できます。
条件の交渉
複数社からの条件をもとに交渉が可能になります。各金融機関の審査基準や条件を比較することで、より良い条件を引き出せるチャンスが増えます。例えば、ある金融機関の金利が低い場合、その情報を他の金融機関に伝えることで、金利の引き下げを促すことができます。
複数社に申し込むデメリット
複数の金融機関に住宅ローンを申し込むことにはデメリットも存在します。これらのリスクを理解した上で、慎重に判断することが重要です。
審査の影響
各金融機関に申し込むと、審査が行われます。この審査は、信用情報に記録され、今後の借入やローンに影響を与える可能性があります。具体的には、短期間に多くの申し込みがあると、審査の基準が厳しくなることがあります。この「申し込み履歴」は、信用スコアを下げる要因となります。さらに、金融機関も他社の審査結果を照会するため、借り入れの条件が不利になる場合もあります。したがって、数社に絞って申し込むことが推奨されます。
結論
住宅ローンの申し込みは慎重に行うべきプロセスです。複数の金融機関からの提案を比較することで、最適な条件を見つけることができますが、申し込み社数には注意が必要です。3社から5社程度の申し込みが推奨される理由は、信用情報への影響を最小限に抑えつつ、競争による金利のメリットを享受できるからです。
私たちが選ぶ金融機関は、ライフプランに合った条件を提供してくれるところであるべきです。各社の審査結果をしっかりと確認し、自分に最適な選択をすることで、安心して住宅ローンを利用できるでしょう。