住宅を購入する際、住宅ローン控除は大きな助けとなりますが、私たちはその適用期間について疑問を抱くことが多いです。**確定申告 住宅ローン控除 何年間**の知識を持つことで、私たちは税金の負担を軽減し、賢く資産を管理できます。
この記事では、住宅ローン控除の適用期間やその条件について詳しく解説します。私たちは、控除を最大限に活用するためのポイントや、申告手続きの流れも紹介します。これを知ることで、私たちの経済的な負担を減らし、夢のマイホームをより楽しむことができるでしょう。
確定申告とは
確定申告は、毎年行う所得税の申告手続きです。この手続きでは、私たちの一年間の所得や経費を申告し、税額を計算します。重要なのは、各種控除を利用することで、税金の負担を軽減できる点です。
確定申告には、個人事業主やフリーランスの方が主に関与します。しかし、給与所得者でも、特定の条件を満たせば申告が必要です。たとえば、一定の医療費を超えた場合や、住宅ローン控除を受ける場合などです。
申告に際しては、必要な書類を準備することが大切です。これには、給与明細や源泉徴収票、経費の領収書などが含まれます。また、申告期間は年度の翌年2月16日から3月15日までとなっています。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に適用される税金の優遇措置です。この控除により、私たちは毎年の税負担を軽減できる可能性があります。特に、一定の期間にわたって利息の一部が控除対象となります。
住宅ローン控除の目的
住宅ローン控除の主な目的は、住宅購入を促進することです。具体的には、私たちが住宅を買う際の経済的負担を軽減することで、より多くの家庭がマイホームを持つことを可能にします。住宅環境を改善し、地域の活性化にも繋がります。また、この制度は住宅投資を奨励し、持続可能な社会の実現にも貢献しています。
住宅ローン控除の対象者
住宅ローン控除の対象者には、主に以下の条件があります。
- 住宅を新たに取得: 新築住宅や取得した中古住宅が対象です。
- 居住要件: 住宅に実際に居住していることが必要です。
- 所得制限: 所得に一定の上限が設けられる場合があります。
住宅ローン控除の期間
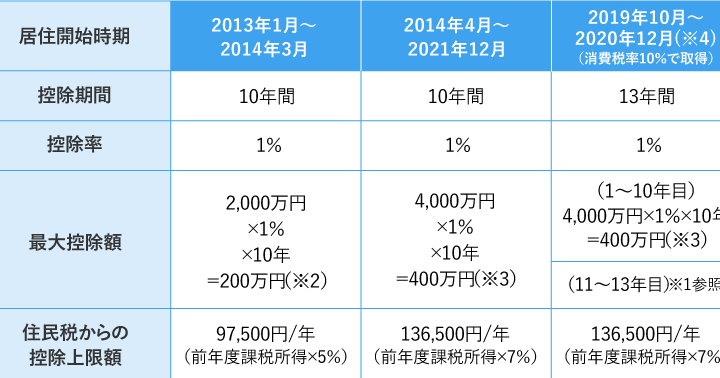
住宅ローン控除の適用期間について、具体的な情報を整理して提供します。この控除制度は、住宅を取得した年からスタートし、最長で10年間受けられます。
控除を受けられる年数
控除を受けられる年数は、以下のように設定されています。
- 最初の年: 住宅を取得した年から開始。
- 適用年数: 住宅ローンの残高に応じて、最大で10年間。
- 控除率: 住宅ローンの年末残高の0.7%(新築の場合)。
例えば、3000万円のローンがある場合、最初の年に受けられる控除額は約21万円となります。この控除は、年ごとに見直されることもあります。
期間延長の条件
期間延長にはいくつかの条件があります。次のポイントを確認してください。
- 再取得: 住宅ローン控除を受けた後に新たに物件を取得した場合。
- 特例: 転職や引越しなどで、住宅ローンが適用できる場合。
- 制度改正: 国の政策により、特定の年に限って控除期間が延長されることがある。
確定申告の手続き
確定申告の手続きは、住宅ローン控除を受けるために重要なステップです。必要な書類を把握し、申告方法を理解することで、円滑に手続きを進められます。
必要な書類
住宅ローン控除を申請する際に必要な書類は以下の通りです。
- 確定申告書:申告を行うための基礎書類。
- 住宅借入金等特別控除額の計算明細書:控除額を算出するための詳細を記入。
- 住宅ローンの契約書:ローンの契約内容を証明する書類。
- 残高証明書:金融機関から取得する、ローンの残高を証明する書類。
- 住民票や登記事項証明書:居住証明や物件の所有権を示す書類。
これらの書類は、正確な情報を提供し、スムーズに手続きを行うために不可欠です。
申告方法の流れ
申告方法の流れを以下のステップで確認しましょう。
- 書類の準備:必要な書類を全て揃えます。
- 確定申告書の作成:書類に基づいて申告書を記入します。
- 申告書の提出:所轄の税務署に申告書を提出します。郵送または対面での提出が可能です。
- 税務署からの確認:申告内容に基づき、税務署からの確認が行われます。
- 控除額の適用:税務署が承認後、住宅ローン控除が適用されます。
注意点とアドバイス
住宅ローン控除を上手に活用するには、いくつかの注意点があります。まず、控除を申請する前に必要な書類を全て揃えることが重要です。確定申告には、確定申告書、住宅借入金等特別控除額の計算明細書、住宅ローンの契約書、残高証明書、住民票や登記事項証明書などが必要です。これらの書類が整っていないと、申請がスムーズに進みません。
次に、申告期間に注意することも大事です。通常、確定申告の受付期間は2月中旬から3月中旬までです。この期間内に書類を提出しなければなりません。ただし、電子申告を利用すると、月末までの延長ができる場合もあります。
また、申告内容の正確性を確認する必要があります。間違った情報を提出すると、控除を受けられない可能性があります。特に、収入や住宅ローンの残高に関する情報は正確であるべきです。
さらに、控除期間に満たない場合も注意が必要です。最初に申請した年度から数え、最長で10年間受けられます。ローンが途中で完済されると、控除の利点が失われる場合もあります。このため、力を入れて住宅ローンを管理することが重要です。
Conclusion
住宅ローン控除は私たちの経済的負担を軽減しマイホームを手に入れる大きな助けとなります。この制度を賢く利用することで税金の優遇を受けられるため、しっかりとした知識を持って活用していきたいものです。
確定申告の際には必要な書類を揃え手続きの流れを理解しておくことが重要です。控除期間や条件を正しく把握し、万全の準備を整えることで、私たちの資産管理がより効果的になります。住宅ローン控除を最大限に活かし、安心して暮らせる未来を築いていきましょう。