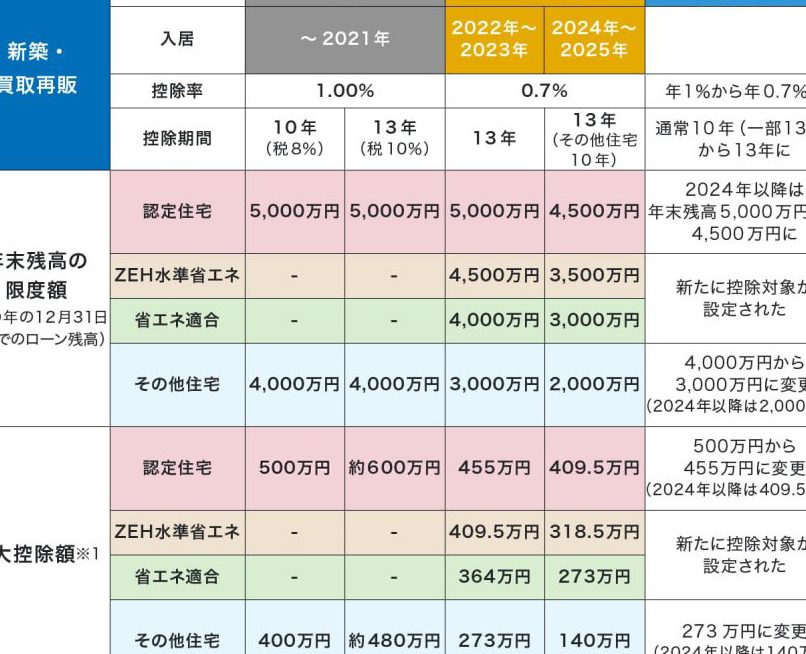
住宅ローンを利用している私たちにとって、**住宅ローン控除 残高いくらまで**は非常に重要なテーマです。控除の仕組みを理解することで、税金の負担を軽減し、より快適な生活を実現できる可能性があります。では、具体的にどのくらいの残高まで控除が適用されるのでしょうか?
住宅ローン控除 残高いくらまでの概要
住宅ローン控除の残高に関して、私たちは具体的な金額を知ることが重要であると考えます。税金の負担を軽減できる可能性があるため、多くの人々がこの制度を利用しています。残高について、いくつかのポイントをまとめました。
- 控除対象額は、最大で4000万円です。 これは、住宅ローンの残高が年末における限度額になります。
- 控除期間は、最長で10年間です。 この10年間の間に、毎年の残高に応じて控除が適用されます。
- 給与所得者の場合、控除額の計算は、年末の残高に対する1%です。 例として、残高が3000万円なら、年間30万円の控除が受けられます。
さらに、控除が適用されるためには、一定の条件を満たす必要があります。ローンが住宅の取得、改造、または新築のためであることや、居住の要件が含まれます。また、住宅購入時における年齢制限についても注意が必要です。
住宅ローン控除の制度内容
住宅ローン控除は、住宅の取得や改造に伴う税金負担を軽減する制度です。具体的な条件を把握し、控除額の算出法を理解することが重要です。
控除対象となる条件
住宅ローン控除の対象となるためには、以下の条件を満たす必要があります。
- 住宅を取得、改造、新築するためのローンであること。
- 借り入れた金額が、控除対象額の範囲内であること。
- 購入した住宅に実際に居住すること。
- 住宅の購入時に年齢制限を遵守すること(例えば、借り入れ時に40歳未満)。
これらの条件を満たせば、適切に控除を受けることが可能です。
控除額の計算方法
控除額の計算方法については、年末の残高に基づいて算出されます。具体的には以下の通りです。
- 年末の残高が4000万円以下の場合、控除額はその1%に相当する金額となる。
- 例えば、残高が3000万円であれば、年間30万円の控除が受けられることになる。
残高に関する重要ポイント
住宅ローン控除の残高は、税金の軽減に大きく影響します。特に、どの程度の残高まで控除が適用されるかを知ることで、資金計画を立てる際に役立ちます。
残高の影響に関する理解
控除の額は年末の残高に基づきます。例えば、残高が3000万円であれば、控除額は年間30万円に相当します。控除対象の範囲も重要です。具体的には以下の条件が関わります。
- 住宅の取得に関連するローン
- 改造のための資金
- 新築のための借り入れ
また、居住要件も満たす必要があります。居住しない住宅に関しては控除が適用されません。
控除適用可否の判断基準
控除が適用されるかどうかは、いくつかの基準に依存します。主なポイントは次の通りです。
- 借入金額が控除対象の範囲内であること
- 購入した住宅に実際に居住していること
- 借り入れ時に年齢制限を満たすこと
実際の控除例
具体的な住宅ローン控除の例を見てみましょう。年間の控除額は、控除対象のローン残高に基づきます。例えば、借入金額が3500万円の場合、控除額は次の通りです。
| ローン残高 | 年間控除額 |
|---|---|
| 3000万円 | 30万円 |
| 3500万円 | 35万円 |
| 4000万円 | 40万円 |
この表から分かるように、残高が大きくなるほど控除額も増えます。 ですが、控除は最大4000万円までの残高に適用されるため、これ以上の借入は控除に影響しません。
控除対象となるためには、住宅ローンが新築、改造、または取得に関連することが条件です。さらに、住宅への居住が求められます。居住しない場合、控除は適用されないため、注意が必要です。資金計画を立てる際には、この点を考慮することが大切です。
また、控除の期間は最長10年間です。この期間中に残高が減少する場合、控除額もそれに応じて減ります。たとえば、2年目には残高が2800万円になった場合、控除額は28万円に減少します。
住宅ローン控除の利用メリット
住宅ローン控除を利用することには、いくつかの具体的なメリットがあります。まず、住宅ローンの残高に基づいた税控除が受けられることで、実質的な税負担が軽減されます。例えば、残高が3000万円であれば年間30万円の控除が受けられ、これにより月々の返済負担が軽くなります。
次に、控除の上限があることで、一定以上の借入を免責にし、安心して住宅購入ができます。最大4000万円までの借入について控除が適用されるため、高額な物件の購入も現実的です。
また、住宅ローン控除は長期にわたり適用されるため、安定した生活基盤を築く助けとなります。控除期間が最長10年であるため、長期的な視点で資金計画を立てやすくなります。
さらに、居住要件を満たすことで、控除を受ける機会が増えます。実際に住む住宅に対して適用されるため、自分の生活スタイルに合った物件を選ぶ動機づけになります。これは重要なポイントであり、控除を利用する際には理解しておくべきです。
Conclusion
住宅ローン控除の残高について理解することは私たちにとって非常に重要です。控除の上限や条件を把握することで、税金の負担を軽減し、より良い資金計画を立てることができます。残高が減少することで控除額も変わるため、定期的に見直すことが必要です。
また、居住要件を満たすことで控除を受けるチャンスが増えます。私たちが快適な生活を送るためには、これらの要素をしっかりと考慮し、賢い選択をしていきましょう。