住宅購入を考えるとき、年収と住宅ローンの関係は非常に重要です。私たちは、年収 何倍 住宅ローンというテーマを深掘りし、どのようにして理想のマイホームを手に入れるかを探ります。年収がどれくらいのローンを組めるかを理解することは、賢い選択をするための第一歩です。
年収 何倍 住宅ローンとは
年収何倍住宅ローンでは、住宅ローンの借入れ額を年収の何倍にするかを検討します。この指標を理解することで、資金計画の見直しや将来の返済計画に役立ちます。
住宅ローンの基本概念
住宅ローンは、住宅を購入するために金融機関から借りる資金です。借入れには主に以下の要素があります。
- 融資額: 購入価格の80%程度まで設定されることが多い。
- 金利: 固定金利と変動金利が選択可能で、金利の種類により返済額が異なる。
- 返済期間: 通常、10年から35年の範囲で設定される。
- 保証人: 信用評価が必要で、場合によっては保証人を立てることが求められる。
住宅ローンを利用する際、これらの基本的な要素を理解することが重要です。
年収と住宅ローンの関係
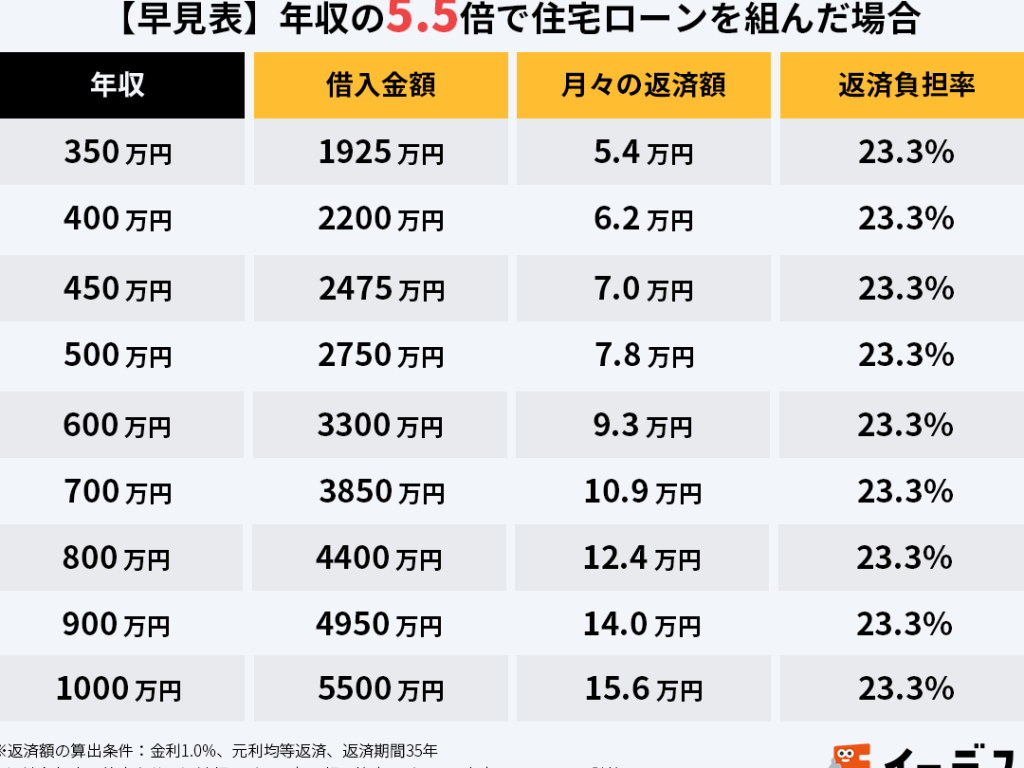
年収と住宅ローンの関係は、借入れ可能額や返済能力に密接に影響します。一般的に、年収の5倍から7倍程度の借入れが目安とされます。具体例を挙げると、年収600万円の場合、借入れ可能額は3,000万円から4,200万円までになります。
- 返済負担率: 月々の返済額が年収の25%以内であることが望ましい。
- 信用スコア: スコアが高いほど、有利な条件で借りやすい。
年収に対する住宅ローンの目安
住宅ローンの借入れ額は、年収に基づいて決まることが多い。一般的に、年収に対する住宅ローンの目安は、年収の5倍から7倍となっている。この基準を理解することが、賢い資金計画に繋がる。
収入倍率とは
収入倍率とは、年収を基に計算される住宅ローンの借入れ額の指標である。この倍率を用いることで、適切な借入れ金額を判断できる。具体的には、年収600万円と仮定した場合、借入れ可能額は3,000万円から4,200万円と見積もられる。この数値は、返済負担率や貸出金利などの条件によって上下する。したがって、収入倍率を参考にすることが重要である。
住宅ローン申請時の考慮点
住宅ローンを申請する際には、いくつかの重要な要素を考慮する必要があります。これらの要素によって、ローンの承認や条件が大きく異なることがあります。
必要書類と手続き
住宅ローンの申請に必要な書類は多岐にわたります。主な書類は以下の通りです。
- 収入証明書: 給与明細や納税証明書。
- 身分証明書: 運転免許証やパスポート。
- 住民票: 現住所を証明するもの。
- 資産証明書: 銀行の残高証明書や不動産の登記簿謄本。
手続きは一般的に、書類の提出から始まります。書類が揃ったら、金融機関に申請し、審査が行われます。審査にかかる時間は通常、1週間から1ヶ月程度です。
金利の影響
金利は住宅ローンの総支払額に直結します。金利が高い場合、返済額が増えるため、以下の点を考慮することが重要です。
- 固定金利: 返済期間中、金利が変わらない形式。
- 変動金利: 市場金利に応じて、金利が変動する形式。
年収倍率を活用した賢い住宅購入
年収倍率を理解することは、住宅購入での賢い選択を支える重要な要素です。特に自分たちの年収に基づき、どのくらいの住宅ローンを組むことができるかを知っておく必要があります。
予算の設定方法
予算を設定する際には、以下のポイントを考慮することが大切です。
これらの要素をしっかりと押さえることで、無理のない予算を設定します。
物件選びのポイント
物件選びには、以下のポイントが重要です。
結論
年収と住宅ローンの関係を理解することで私たちはより良い住宅購入の選択ができるようになります。年収倍率を活用し適切な借入れ金額を判断することがカギです。これにより無理のない資金計画が立てられ将来の返済負担を軽減できます。
また物件選びにおいては立地や環境を考慮し快適な住まいを確保することが重要です。私たちがこれらのポイントを押さえることで理想のマイホームを手に入れるための道筋が見えてきます。住宅購入は大きな決断ですが正しい情報を持って臨むことで安心して進めることができるでしょう。