住宅ローンを考えている私たちにとって、金利の動向は非常に重要です。特に「住宅ローン 金利 いつ上がる」という疑問は、多くの人が抱える悩みではないでしょうか。今後の経済状況や政策変更によって、金利がどのように変化するかを知ることで、より賢い選択ができるようになります。
住宅ローン 金利の現状
住宅ローン金利の動向は、私たちにとって重要なテーマです。現在の経済情勢や政策変更が影響を与えるため、金利の変化を理解することが求められます。
金利の推移
近年、住宅ローン金利は変動してきました。具体的には以下のような傾向があります。
- 2020年: コロナウイルス対策として中央銀行が金利を引き下げた結果、多くの金融機関で低金利が続いた。
- 2021年: 経済回復に伴い、一部では金利上昇が見られた。しかし依然として歴史的低水準を維持した。
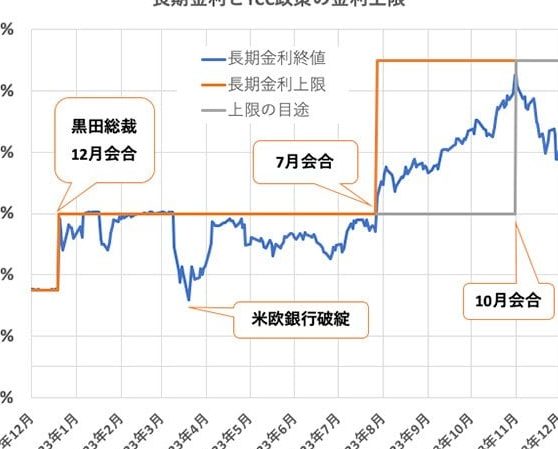
- 2022年: インフレ圧力により、各国で金利引き上げが進行。一部地域では顕著な上昇を確認。
- 2023年: 政府の政策転換によるさらなる調整が期待されている。
このように、過去数年間でさまざまな要因が複雑に絡み合っています。
現在の金利水準
現在、日本国内で一般的な住宅ローン金利はおおよそ1.5%から2.5%程度です。この範囲内でも金融機関ごとに異なるため注意が必要です。また、新規借入時には条件によって大幅な差異も出ることがあります。例えば、
- 銀行A: 固定金利1.6%、変動金利1.4%
- 銀行B: 固定金利2.0%、変動金利1.8%
住宅ローン 金利が上がる要因
住宅ローン金利の変動には、さまざまな要因が影響します。これらの要因を理解することで、私たち自身の資金計画に役立つ情報を得られます。
経済状況の影響
経済状況は直接的に金利に影響します。例えば、インフレ率が上昇すると、中央銀行は政策金利を引き上げることがあります。この場合、住宅ローン金利も連動して上昇する可能性があります。また、経済成長が強い時期には投資や消費が活発になり、それによって金利も高く設定される傾向があります。具体的には、
- インフレ率の上昇
- 経済成長率
- 雇用統計の改善
これらは全て、私たちが注目すべき指標です。
政府の政策
政府の金融政策や税制変更も重要な要素です。例えば、日本銀行が量的緩和策を縮小した場合、市場金利は上昇しやすくなります。また、新しい税制導入や補助金制度変更も住宅市場に影響を与えます。そのため、
- 金融政策の見直し
- 税制改正
- 住宅関連施策
住宅ローン 金利の予測
住宅ローン金利の変動について、さまざまな要因が影響しています。私たちは、今後の金利上昇をどのように予測できるかを探ります。
専門家の見解
専門家は、経済指標や政策変更を基にした見解を持っています。例えば:
- インフレ率が上昇すると、中央銀行は金利引き上げに動く傾向があります。
- 経済成長率が高い場合も金利が上昇しやすいです。
- 雇用統計が改善されると消費者信頼感が向上し、それに伴って金利も影響を受けます。
これらの要因から、専門家は2024年までに金利がさらに0.5%から1%程度上昇する可能性を指摘しています。
予測モデルの紹介
金融機関ではさまざまな予測モデルがあります。ここでは一般的なモデルをご紹介します。
- マクロ経済モデル:国全体の経済状況を考慮した分析であり、GDP成長率や物価指数など、多様なデータを使用します。
- 時系列分析:過去のデータトレンドから未来を予測する手法です。この方法では特定期間内の金利推移を見ることによって将来値を算出します。
- 市場期待モデル:投資家や市場参加者間で形成される期待感によって価格設定されるアプローチです。特に短期的な変動には強い影響力があります。
住宅ローンを利用する際の対策
住宅ローンを選ぶ際、金利の動向や返済計画が重要です。以下のポイントを考慮することで、より良い選択が可能になります。
固定金利と変動金利の選択
固定金利は、借入時に設定した金利が返済期間中変わらないため、安定した支出を確保できます。これに対し、変動金利は市場金利に応じて変化し、一時的な低金利を享受できる可能性があります。しかし、将来的な上昇リスクも伴います。具体的には、
- 固定金利: 安心感がある
- 変動金利: 初期コストが低い
私たちは、自分たちのライフスタイルや将来計画に基づいて適切な選択を行う必要があります。
早期返済のメリット
早期返済によって総支払額を減少させることができます。これは、元本が減ることで発生する利息負担軽減につながります。また、
- 利息節約: 総額で数十万円削減できる場合もある
- 精神的安心: 借入から解放される体験
結論
住宅ローン金利の動向を把握することは私たちにとって非常に重要です。今後の経済状況や政策変更が金利に影響を与えるため、常に最新情報を収集しておく必要があります。特に2024年までの予測では金利上昇が見込まれているため、早めの対策が求められます。
固定金利と変動金利の選択肢についても、自分たちのライフスタイルや将来計画を考慮しながら判断することが大切です。しっかりとした返済計画を立てることで、安心して住宅ローンを利用できる環境を整えましょう。