転職を考えている私たちにとって、転職後 住宅ローン いつから利用できるのかは重要な疑問です。新しい職場での収入が安定する前に、住宅ローンの申請をしても良いのか不安になりますよね。私たちは、この疑問に対する答えを探り、転職後の住宅ローン取得のタイミングについて詳しく解説します。
転職後 住宅ローン いつからの基本知識
転職後に住宅ローンを利用するタイミングについての理解は重要です。特に新しい職場での収入が安定していないと、不安を感じる方が多いです。
住宅ローンの基本
住宅ローンは、主に長期的な返済を前提とした資金です。各金融機関が設定する金利や返済期間には以下の特徴があります。
- 金利: 固定金利と変動金利があり、それぞれ返済額に影響します。特に固定金利型は、将来的な支払負担を安定させる要素になります。
- 返済期間: 通常、10年から35年の範囲で設定されます。この期間により、月々の支払額が異なり、長期返済の場合は総支払い額が増加します。
- 借入限度額: 一般的には年収の5倍から7倍程度が借入上限です。収入増加が期待できる転職後は、融資額の見直しが重要です。
転職と住宅ローンの関係
転職後の住宅ローンの申請は、収入の安定性が鍵となります。新しい職場での試用期間によっては、以下の点を考慮すべきです。
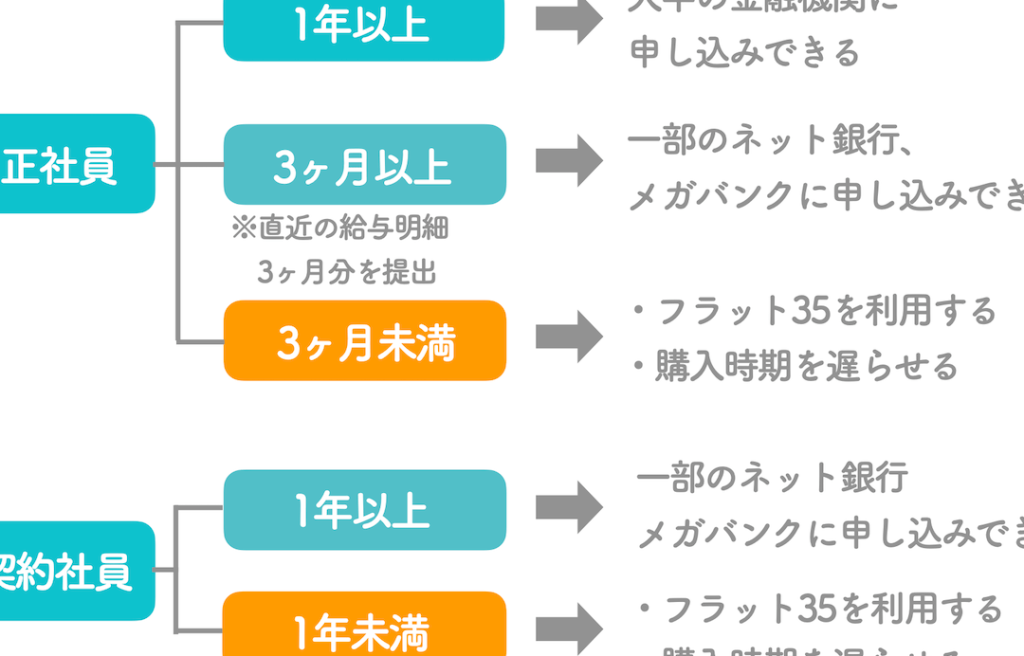
- 収入の安定性: 転職後、収入が2~3ヶ月以上安定することで、金融機関からの評価が高まります。
- 就業契約の確認: 正社員としての雇用契約が確認できれば、通常、住宅ローンの借入が容易になります。
- 転職前の収入証明: 転職前の収入証明を保持することで、申請時に有利になります。また、収入変動の説明が求められることもあります。
転職後に必要な手続き
転職後に住宅ローンを利用するためには、いくつかの重要な手続きが必要です。これらの手続きがスムーズに進むことで、金融機関からの評価が向上します。
本業務の確認
新しい職場での雇用契約を確認することが重要です。雇用契約書には、役職、給与、雇用期間などの詳細が記載されています。また、金融機関は雇用の安定性を重視します。したがって、契約内容に不明点があった場合、転職先の人事部門に確認して解消しておきましょう。これにより、住宅ローンの審査が円滑になります。
収入証明書の準備
収入証明書の準備は不可欠です。転職直後は前年の収入証明書しか提出できないことが多いです。必要な書類としては、以下があります。
- 直近の給与明細
- 雇用契約書のコピー
- 源泉徴収票
住宅ローンの審査基準
住宅ローンの審査基準は、審査を受ける際に重要な要素となる。転職後でも安定した収入があると評価されると、審査が通りやすくなる。具体的には、以下の2つの要素が影響を及ぼす。
転職後の年収
転職後の年収は、住宅ローン審査で考慮される大きな要素である。例えば、新しい職場での年収が前職と同じか、それ以上である場合、評価が高くなる。大抵、金融機関は前年度の年収証明を求めるが、転職してからの初めの数ヶ月は給与明細を基にした評価が行われることが多い。ですので、最新の給与明細や雇用契約書を用意しておくことが助けになる。
転職後のローン申し込みタイミング
転職後の住宅ローン申請は、タイミングが大切です。適切な時期に申し込むことで、審査がスムーズに進む確率が高まります。
申し込みに適した時期
転職後、申し込みに適した時期は、以下のポイントで判断できます。
- 転職から3ヶ月以内: 新しい職場での安定した収入が確認できる前に申し込むと良いです。
- 初回の給与明細受領後: 初回の給与明細を受け取った後、具体的な収入が示され、信用度が上がります。
- 雇用契約の確認後: 雇用契約の詳細を確認し、必要書類が整った時点が最適です。
この時期に申し込むことで、安定性が評価されやすくなります。
避けるべき時期
申し込みを避けるべき時期についても意識が必要です。
- 転職直後の数週間: 職場での収入がまだ安定していないため、審査が厳しくなる可能性があります。
- 試用期間中: 試用期間中は、正規雇用ではないため、住宅ローンの審査が通りにくくなります。
- 収入が変更される前: 昇給や減給がある場合、その変更前に申し込むのはリスクです。
転職先の安定性と住宅ローン
転職先の安定性が、住宅ローンの審査において非常に重要な要素です。私たちは、新しい職場での収入がどれだけ安定しているかを強調するべきです。
雇用形態の考慮
雇用形態は、審査基準に大きく影響します。以下の要素を考慮することが必要です。
- 正社員勤務: 正社員としての雇用が確認されると、審査が通りやすくなります。
- 契約社員: 契約社員の場合、契約の期間や更新の可能性が評価に影響します。
- フリーランス: フリーランスとして働いている場合、過去の収入実績が重視されるため、安定した収入を示す必要があります。
雇用形態が変わると、それに伴い収入の安定性が疑問視されることがあります。それでも、一定の要件を満たすことで、住宅ローンの申請は可能です。
業界の影響
業界も審査の評価に影響を与えます。一部の業界は安定性が高いと見なされ、次のように評価されます。
- テクノロジー業界: 成長が続いているため、安定した収入が期待できます。
- 医療業界: 常に需要が高く、安定した雇用が保証されやすいです。
- 製造業: 景気に影響されやすいが、賞与や手当が手厚く安定性がある場合もあります。
Conclusion
転職後に住宅ローンを利用する際のタイミングや準備は非常に重要です。私たちが理解しているように、収入の安定性や雇用契約の確認が審査に大きく影響します。転職から数ヶ月以内に必要書類を整え、適切なタイミングで申し込むことで、審査を通過する可能性が高まります。
また、雇用形態や業界の安定性も考慮することが大切です。これらの要素をしっかり把握し、準備を整えることで、転職後の住宅ローン申請がスムーズに進むでしょう。私たちの情報が、皆さまの転職後の住宅ローン利用に役立つことを願っています。