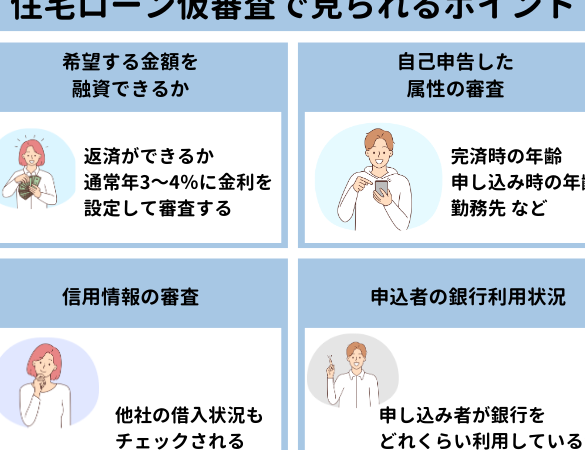
住宅ローンの事前審査を受ける際、私たちは何を重視すべきでしょうか?このプロセスは、夢のマイホームを手に入れるための大事なステップです。事前審査を通過することで、私たちの借入可能額や金利が明確になり、安心して物件探しができるようになります。
住宅ローンの基礎知識
住宅ローンについての理解は、私たちがマイホームを手に入れるための初めの一歩です。ここでは、住宅ローンの基本情報や事前審査の重要なポイントについて見ていきます。
住宅ローンとは
住宅ローンとは、不動産を購入するために金融機関から借りるお金のことです。このローンは、返済期間や金利が異なり、私たちのニーズに合わせて選ぶことができます。一般的に、最長で35年の返済期間が設けられ、月々の返済額や総返済額を考慮することが重要です。以下のポイントを押さえておきましょう。
- 金利タイプ: 固定金利と変動金利の選択肢が存在します。固定金利は返済期間中、金利が固定されます。変動金利は市場によって変動します。
- 借入額: 物件価格に対し、どの程度の額を借り入れるかを考慮します。一般的には物件価格の80%までの融資が一般的です。
- 返済方法: 元金均等返済や元利均等返済の方式があります。元金均等返済では、元金部分が均等に返済され、利息部分は徐々に減ります。
事前審査の重要性
事前審査は、住宅ローンを借りる上での重要なステップです。これを経て、私たちの借入可能額や金利が明確になります。事前審査を受けることにより、以下のようなメリットを得られます。
- 資金計画の明確化: 事前審査結果に基づいて、購入可能な物件の範囲を把握することができます。
- スムーズな物件探し: 住宅ローンの承認を得た状態では、不動産購入における交渉力がアップします。
- 安心感の獲得: 審査を通過することで、返済プランが現実的であると確認できます。
事前審査で確認するポイント
事前審査の段階で重視するポイントがいくつかあります。これらの要素を確認することで、適切な住宅ローンを選ぶ手助けを受けられます。
収入の安定性
収入の安定性は、住宅ローンの審査において重要な基準です。勤続年数や、収入の種類(給与収入、自営業など)が影響を与えます。特に、過去2年間の安定した収入記録が求められます。通常、金融機関は収入の安定度を評価し、借入可能額を算出します。
借入額の適正
借入額の適正を確認することが重要です。自分たちの経済状況をもとに、無理のない返済計画を立てる必要があります。一般的に、月々の返済額が収入の25%を超えないようにすることが推奨されます。こうすることで、生活費やその他の支出に無理が生じません。
審査の流れ
住宅ローンの事前審査は、数段階の流れで進行します。この流れを把握することで、円滑に手続きを進めることができます。
必要書類の準備
効率的な審査を行うためには、以下の書類を用意することが不可欠です。
- 本人確認書類:運転免許証やパスポート
- 収入証明書:源泉徴収票や確定申告書
- 勤務先証明書:在籍証明書や雇用契約書
- 住宅情報:購入予定物件の情報
これらの書類を整えて提出することで、審査はスムーズに進む可能性が高まります。
審査の手順
審査は主に以下の流れで進行します。
- 書類提出:必要書類を金融機関に提出する
- 初回審査:提出した書類をもとに、仮審査が行われる
- 結果通知:初回審査の結果が通知される。この時、借入可能額や金利の目安が示される
- 本審査:仮審査に通過した場合、詳細な審査が実施される
- 契約手続き:本審査が通過すると、住宅ローン契約に進む
審査を通過するためのコツ
住宅ローンの事前審査を通過するためのコツは、いくつかの重要なポイントにあります。ここでは、審査通過に役立つ具体的な方法を見ていきます。
信用情報の確認
信用情報を確認することは、審査をスムーズに進めるために欠かせない要素です。自分の信用情報を事前に知っておくことで、どのような点が評価されるか把握でき、対策を練ることができます。金融機関は、信用情報機関のデータを基に、以下の内容を確認します。
- 過去の借入状況
- 支払い履歴
- 現在の借入残高
さらに、信用スコアが良好であることが借入可能額に直接影響します。私たちの信用情報を事前に確認し、必要であれば誤りを修正することが重要です。
借入金の返済計画
借入金の返済計画は、審査を通過するための基本的なポイントの一つです。無理のない返済計画を立てることが、金融機関からの評価を高めます。借入金の返済が収入の25%以内に収まることが理想です。具体的には、以下のポイントを考慮します。
- 月々の返済額の算出
- 将来的な収入の見通し
- 生活費やその他の支出とのバランス
Conclusion
住宅ローンの事前審査は私たちのマイホーム購入に向けた重要なステップです。事前審査を受けることで借入可能額や金利が明確になり安心して物件探しを進められます。収入の安定性や借入額の適正を確認することが成功のカギです。
必要書類を整えた上で審査を受けることでスムーズな進行が期待できます。信用情報の確認や無理のない返済計画を立てることも忘れずに行いましょう。これらの準備を通じて、夢のマイホームに一歩近づくことができるのです。