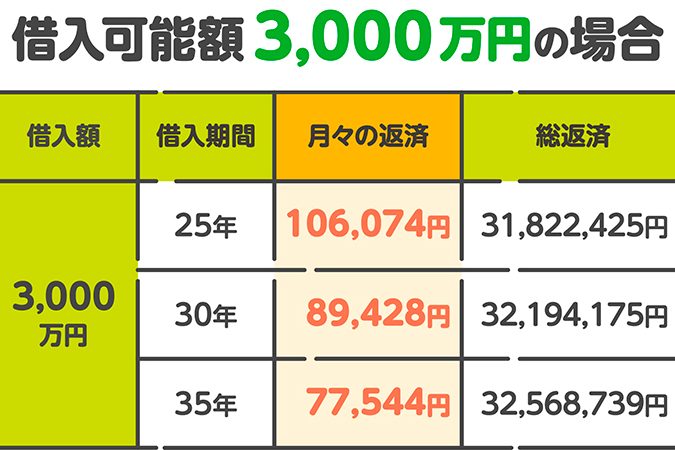
住宅を購入する際、私たちが最も気になるのは「住宅ローン 年収400万 いくら借りれる」という点です。年収400万円というと、どのくらいの金額を借りることができるのか、具体的な数字を知りたいですよね。私たちの生活に大きな影響を与えるこの問題について、しっかり理解しておくことが大切です。
住宅ローンの基礎知識
住宅ローンは、住宅購入の際に多くの人が利用する重要な資金調達手段です。私たちはこの契約を通じて、物件の購入資金を金融機関から借りることができます。一般的に、住宅ローンの借入額は年収の影響を大きく受けます。
例えば、年収400万円の人が住宅ローンを借りる場合、次の要素を考慮する必要があります。
- 借入可能額: 年収の約5〜7倍が一般的です。具体的には、2000万円から2800万円程度です。
- 返済負担率: 毎月の返済額が年収の25〜30%以内であれば、理想的です。
- 金利: 金利によっても毎月の返済額が変動します。現時点での市場金利をチェックしましょう。
さらに、金融機関によって計算基準が異なるため、複数の銀行に相談することをお勧めします。銀行によっては、独自の審査基準を設けている場合もあります。これにより、借入可能額に差が生じます。
また、借入時には頭金が必要です。一般的には物件価格の20%程度を目安に資金準備を行います。例えば、3000万円の物件であれば600万円の頭金が必要です。
年収400万円の住宅ローン事情
年収400万円に基づく住宅ローンの状況を理解することは、私たちの生活に重要な影響を持つ。借入可能額や条件について詳しく見ていこう。
借入可能金額の目安
年収400万円の場合、借入可能金額は一般的に年収の約5〜7倍が基準となる。これに基づくと、以下のような金額になる。
- 2000万円(年収の5倍)
- 2800万円(年収の7倍)
この金額範囲が私たちの希望する物件の価格や地域によって変動することを認識することが大切だ。さらに、金利の影響も借入可能額に直結するため、適切な利率を見極めることが望ましい。
借入条件の確認
住宅ローンを申請する際に確認すべき条件がいくつかある。特に、以下の要素が重要である。
- 返済負担率:理想的には年収の25〜30%以内。
- 頭金の有無:物件価格の20%程度を用意することが望ましい。
- 金融機関の審査基準:各金融機関で異なるため、複数社に問い合わせることが推奨される。
住宅ローンの種類
住宅ローンにはいくつかのタイプがあり、私たちのニーズに応じて選択することが重要です。主な種類には、固定金利型と変動金利型が含まれます。
固定金利型と変動金利型
固定金利型は、借入時の金利が返済期間全体で変わらないタイプです。これにより、毎月の返済額が一定であり、計画が立てやすくなります。一方、変動金利型は、金利が市場の動向に応じて変わるため、返済額が変動します。低金利の時期には有利ですが、将来的に金利が上昇するとリスクが伴います。
また、これらの金利は、年収400万円の人にとって重要な要素です。金利の差が借入可能額に大きく影響するため、各ローンの金利を比較することが必要です。
フラット35の特徴
フラット35は、一定の金利が返済期間中ずっと適用される長期固定金利型住宅ローンです。その最大の特徴は、最長35年間、同じ金利で借り入れできる点です。これにより、私たちの返済計画が非常に安定するメリットがあります。
申し込み時の注意点
住宅ローンを申し込む際には、いくつかの注意点があります。これらのポイントを押さえることが、スムーズな手続きを助けます。
返済能力の分析
返済能力の確認は不可欠です。借入額を決定する際には、私たちの年収や生活費、その他の負担を考慮します。目安として返済負担率は年収の25〜30%が望ましく、例えば年収400万円の場合、月々の返済額は約8万3千円から10万円程度になります。これにより、返済計画が現実的かどうかを見極めます。また、フルローンを希望する場合、安定した収入が求められます。年収だけでなく、ボーナスなどの不定期収入も含めて計算することが必要です。
必要書類の準備
住宅ローンの申し込みには、必要書類の提出が求められます。以下の書類を揃えることで、手続きがスムーズに進みます。
まとめ
この記事では、年収400万円の方が住宅ローンで借りられる金額や条件について具体的に解説しています。年収400万円の場合、借入可能額はおおよそ2000万円から2800万円になることが一般的です。ただし、地域や物件によってこの金額は異なるため、注意が必要です。
借入する際の金利の選択は非常に重要です。固定金利型と変動金利型の特徴を理解し、自身に適したタイプを選ぶことが求められます。また、フラット35などの長期固定金利プランも選択肢の一つです。
返済負担率の検討が大切です。理想は年収の25〜30%以内であり、月々の返済額を約8万3千円から10万円に収めることが目安とされています。安定した収入を維持しながら、頭金も考慮する必要があります。
申し込み時には必要書類を整えることが不可欠です。具体的な書類には本人確認書類や収入証明書、住民票、物件関係書類などが該当します。これにより、手続きがスムーズに行えるでしょう。
Conclusion
年収400万円での住宅ローンは多くの人にとって現実的な選択肢です。借入可能額は2000万円から2800万円と幅がありますが私たちは自分のライフスタイルや将来の計画を考慮しながら最適な金額を見極める必要があります。金利の選択や返済負担率の管理も重要です。
また複数の金融機関に相談することでより良い条件を得られる可能性が高まります。必要書類をしっかり準備し安定した収入を維持することが住宅購入への第一歩です。私たちの夢のマイホームを手に入れるためにしっかりと計画を立てて進んでいきましょう。