住宅ローンを利用している私たちにとって、年末調整で戻ってくる金額は気になるポイントです。特に、住宅ローン 年末調整 いくら戻るのかを知ることで、家計の見通しを立てやすくなります。年末調整は、税金の還付を受ける絶好のチャンスですが、正しい知識がなければ十分に活用できません。
住宅ローンと年末調整の関係
住宅ローンを利用する際、年末調整との関係は非常に重要です。年末調整は、税金を正しく計算し、還付金を受け取るための手続きです。特に住宅ローンを持つ方にとって、この還付金は家計に大きな影響を与えます。
年末調整の目的
年末調整は、年間の所得に基づいて税金を再計算し、過剰に支払った税金を還付するために行われます。私たちは以下の目的を持っています。
- 正確な納税額の計算: 収入が変動する中で、適正な税金を払うための手続きです。
- 還付の実施: 必要な手続きを踏むことで、払いすぎた税額を取り戻せます。
- 控除の適用: 医療費控除や住宅ローン控除を通じて、税額を減少させる機会です。
年末調整を利用することで、私たちの税務管理が容易になります。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅ローンを利用する際に負担する利息の一部を税金から控除できる制度です。この制度を利用するメリットは大きいです。主なポイントは以下の通りです。
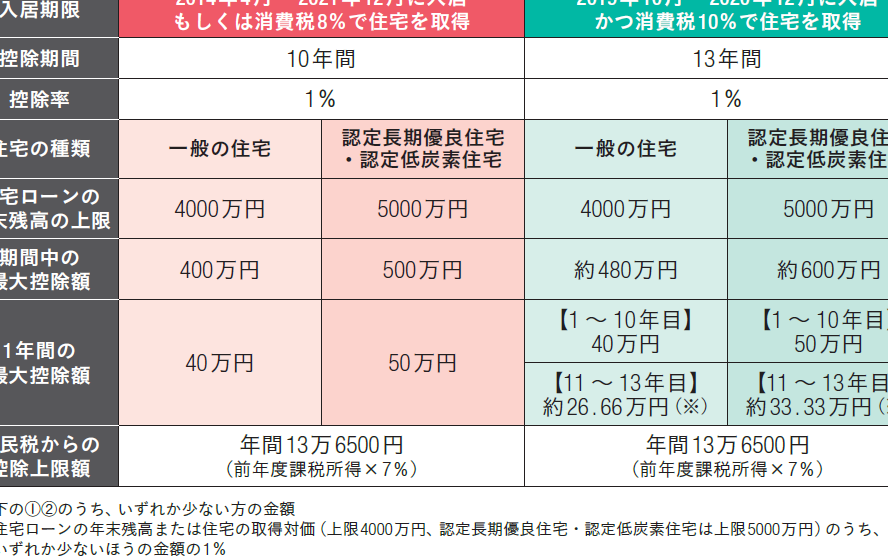
- 控除額の上限: 年間の控除額は最大で40万円(所得税の場合)。この金額は、住宅の購入価格やローンの残高に基づきます。
- 控除の期間: 最大で10年間、住宅ローンの支払いが続いている限り控除を受けられます。
- 手続きの必要性: 控除を受けるには、年末調整時に必要書類の提出が必須です。
年末調整で戻る金額
年末調整では、住宅ローンに関連する控除が適用され、還付金が戻ってくる。具体的には、住宅ローン控除を受ければ、税金が軽減される。この金額は、支払った住宅ローンの利息に基づいて計算される。
住宅ローン控除の計算方法
住宅ローン控除の計算には、以下の要素が関係してくる。
- 借入金額:2019年の賃貸物件や新築住宅の場合、控除の対象となる借入金額は最大4,000万円。
- 利息:年末時点での住宅ローンの残高から、支払った利息を算出。
- 控除額:計算した利息の1%を控除として、最大で40万円。
年末調整の際に必要書類を提出することが、この控除を受けるための重要なステップとなる。
他の控除との関係
住宅ローン控除は、他の控除とも併用可能だ。例えば、医療費控除や寄付金控除との組み合わせでは、還付金額がさらに増加する。特に医療費控除の場合、確定申告しなければならず、医療費が一定額を超えたときに適用される。
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要なポイントに注意を払う必要があります。金利や返済額、ローンの種類は、我々の財政に大きな影響を与える要素です。
金利と返済額の影響
金利は住宅ローンの最も重要な要素の一つです。金利が低いほど、毎月の返済額が少なくなり、長期的な支払い総額も減少します。具体的には、金利が1%下がると、ローン金額が3,000万円の場合、支払総額が約300万円も変わることがあります。金利には固定金利と変動金利があり、
- 固定金利は、契約期間中ずっと同じ金額であるため、将来の予測が立てやすいです。
- 変動金利は市場の動向によって変わりますので、初めは安くても将来的には高くなる可能性があります。
よって、どちらの金利タイプが自身に適しているか、しっかりと考慮する必要があります。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。選択肢を理解することが重要です。
- フラット35: 独立行政法人住宅金融支援機構が提供する固定金利のローンで、長期にわたって安定した返済が可能です。
- 一般の金融機関ローン: 銀行や信用金庫が提供するローンで、固定金利と変動金利の選択が可能です。
- つなぎ融資: 新しい家に引っ越すまでの一時的な借入を可能にするローンです。一時的な負担を軽減するのに役立ちます。
住宅ローン控除の手続き
住宅ローン控除を受けるためには、適切な手続きと必要書類の提出が不可欠です。控除をスムーズに受け取るために、以下の情報をしっかりと把握しましょう。
必要書類と申請方法
住宅ローン控除を申請する際に必要な書類は以下の通りです。
これらの書類を準備したら、年末調整の時期に勤務先に提出します。勤務先での手続きを経て、控除が適用されます。また、確定申告を行う場合には、上記の書類を持参して税務署に提出します。特に確定申告の場合、控除の計算が正確に行われるため、必要書類をしっかりと確認することが大切です。
注意点と期限
控除申請の際にはいくつかの注意点があります。まず、書類の提出期限を厳守しましょう。年末調整の場合、一般的には毎年12月末までに提出する必要があります。遅れると控除が受けられない場合がありますので、早めに準備するのが得策です。また、住宅ローン控除は契約内容や借入金額によって変動しますので、正しい情報を元に計算することが求められます。
結論
住宅ローンの年末調整は私たちの家計に大きな影響を与えます。正しい知識を持つことで還付金を最大限に活用できるため、手続きや必要書類の準備を怠らないようにしましょう。特に住宅ローン控除は、税金の軽減に繋がる重要な制度です。
また、金利やローンの種類についても慎重に選ぶことが必要です。私たちが賢く選択することで、将来の負担を軽減し、より良い生活を実現できるでしょう。年末調整の恩恵を受けるために、毎年の手続きをしっかり行っていきたいですね。