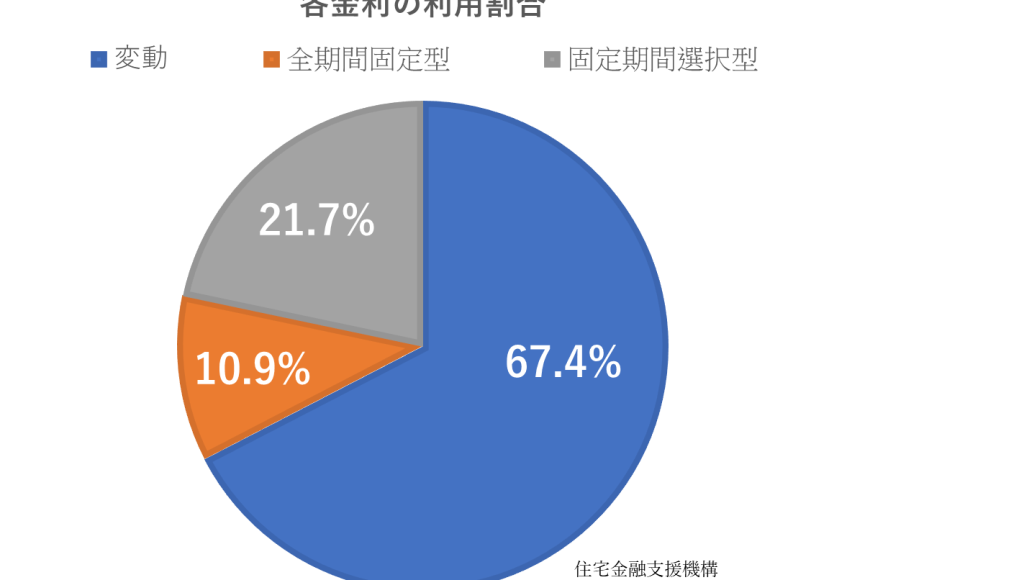
住宅を購入する際、最も気になるのが住宅ローンの金利は今何パーセントですかということです。金利は私たちの支払い額に大きな影響を与え、長期的な経済計画にも直結します。最近の市場動向を踏まえ、金利がどのように変化しているのかを知ることは、賢い選択をするために不可欠です。
住宅ローンの金利の現状
現在の住宅ローンの金利は、経済状況や中央銀行の金融政策によって影響を受けている。最新の情報では、住宅ローンの金利は約0.5%から2.5%の範囲にあり、借入の条件によって異なる。金利は市場の需給関係やインフレ率にも左右されるので、変動しやすい。
最近、私たちの調査によると、以下の要因が金利に影響を与えている。
- 中央銀行の金利政策: 金利は中央銀行が設定する基準金利に連動することが多い。
- 経済成長率: 経済成長が鈍化すると、金利も低下する傾向がある。
- インフレ率: インフレが高まると、金利も上昇する可能性がある。
現在の住宅ローンの取引では、借入金額、返済期間、信用履歴などが重要な要素だ。信用履歴が良好な場合、低金利での借入が可能になることが一般的である。また、金融機関によって異なる金利プランが用意されているため、複数の金融機関を比較検討することが重要だ。
金利の種類
住宅ローンの金利には、主に固定金利と変動金利の2種類があります。各金利の特徴を理解することで、私たちの住宅ローン選びがより効果的になります。
固定金利
固定金利は、契約時に設定した金利が返済期間中ずっと変わらないタイプです。これにより、毎月の返済額が予測可能で、計画的に資金を管理できます。例えば、30年間固定金利のローンを選択した場合、金利と月々の返済額は契約時の状態が続きます。これによって、金利の上昇リスクから私たちを守ることができます。固定金利は、安全志向の借入者に向いています。
金利に影響を与える要因
住宅ローンの金利は複数の要因によって変動し、私たちの選択に影響を及ぼします。主に経済動向や中央銀行の政策が金利に影響を与え、その影響は直近の市場環境を反映しています。
経済動向
経済動向は金利に直接的な影響を与えています。例えば、以下の要素が挙げられます。
これらの要因を踏まえた経済の健全性が、金利の動向を左右する重要な指標となります。
中央銀行の政策
中央銀行の政策は金利に対する影響力が非常に大きいです。特に、以下の点に注目が必要です。
住宅ローンの金利の推移
住宅ローンの金利は、時間の経過とともに変動し、経済状況や政策に密接に関連しています。金利の推移を把握することで、賢い選択が可能になります。
過去のデータ
過去数年間の住宅ローン金利は、以下のように推移してきました。具体的な数字は、住宅市場や金融機関の動向を反映しています。
| 年度 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| 2018年 | 1.2 | 0.9 |
| 2019年 | 1.1 | 0.8 |
| 2020年 | 0.9 | 0.5 |
| 2021年 | 1.0 | 0.6 |
| 2022年 | 1.5 | 1.2 |
| 2023年 | 1.8 | 1.4 |
上記のデータからも分かるように、金利は経済環境によって大きく影響を受けます。我々は、これらの推移を理解することで、今後の金利動向を予測できます。
現在の金利
現在の住宅ローンの金利は、一般的に0.5%から2.5%の範囲で変動しています。具体的な金利は、借入先の金融機関や借入金額、返済期間によって異なります。
- 固定金利は、契約時に設定された金利が返済期間中変わらないため、支払い計画が立てやすいです。
- 変動金利は、市場金利に連動して変動するため、金利の上昇リスクがあります。このため、変動金利を選択する際は慎重に考える必要があります。
住宅ローンの選び方
住宅ローンの選び方は、多くの要因を考慮することで、より良い選択ができる。そのため、以下のポイントを基にして検討しましょう。
- 金利タイプの選択
金利は、主に固定金利と変動金利の二つに分かれています。固定金利は、契約時に設定された金利が返済期間中に変わらず、返済額が予測可能です。変動金利は、経済動向によって金利が変動しますが、低金利で借りやすい利点があります。どちらが自分たちにとって適切か、今一度考え直しましょう。
- 金融機関の比較
複数の金融機関を比較することで、最も有利な条件を引き出せます。各金融機関が提供する特典や手数料の違いも確認が必要です。たとえば、住宅ローンの手数料が低い金融機関があれば、長期的に見ると大きな節約につながります。情報収集は欠かせません。
- 借入金額と返済期間
自分たちの経済状況に合った借入金額と返済期間を設定することが重要です。無理のない範囲での借入を心がけ、毎月の返済額を計算しましょう。具体的には、自身の収入や支出をしっかり考慮しなければなりません。
- 信用履歴の確認
金利設定には信用履歴が大いに影響します。良好な信用履歴があれば、低金利での借入が可能となります。そのため、自分たちの信用情報を確認し、必要に応じて改善する努力が重要となります。
- ローンシミュレーションの活用
Web上のローンシミュレーターを利用し、実際の月々の返済額を計算することが有益です。視覚的な情報を元に、適切な借入額や返済計画を立てやすくなります。
Conclusion
住宅ローンの金利は私たちの将来に大きな影響を与えるため常に最新の情報を把握しておくことが重要です。現在の金利は経済状況や中央銀行の政策によって変動しており私たちの選択肢も多様です。固定金利と変動金利の特徴を理解し自分たちに最適なプランを選ぶことで、長期的な経済的安定を図ることができます。
複数の金融機関を比較することでより良い条件を見つけることができるため積極的に情報収集を行いましょう。私たちの慎重な判断が将来の住宅購入における成功につながります。