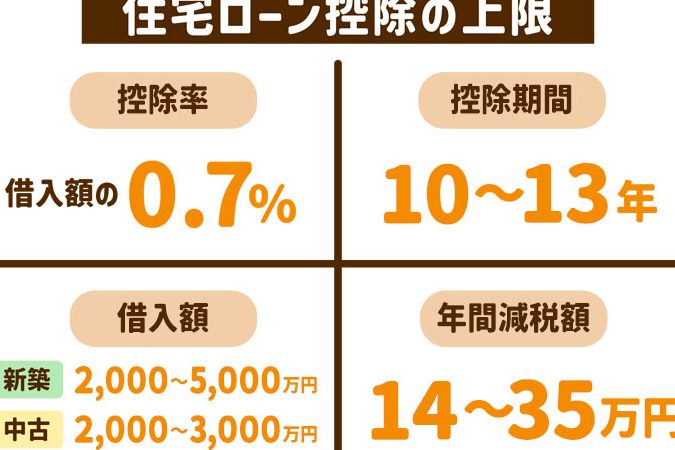
住宅ローンを利用して家を購入する際、私たちが気になるのはそのコストです。特に、**年収800万の家庭が住宅ローン控除でいくら戻るのか**は、多くの人にとって重要なポイントです。控除をうまく活用すれば、家計に大きな影響を与えることができます。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入するときに利用できる税制上の優遇措置です。これにより、住宅ローンの利息部分に対して所得税が軽減される仕組みがあります。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために借り入れたローンに対して適用される税金の軽減措置です。具体的には、住宅ローンの支払利息額の一部が所得税から控除されます。この制度により、年収800万の家庭でも、家計の負担を軽減できる可能性があります。
控除の対象となる条件
控除を受けるための条件は複数あります。主な条件は以下の通りです。
年収800万のケーススタディ
年収800万の家庭の場合、住宅ローン控除による還付金は重要なポイントです。このセクションでは、控除額の試算と実際の還付金額について詳しく見ていきます。
控除額の試算
控除額は年収に基づいて異なります。具体的には、借入金額のうち、控除対象となるのは上限4000万までです。例えば、以下のケースを考えます。
- 借入金額: 4000万
- 金利: 1.0%
- 期間: 返済期間35年
この条件で、年間の利息部分の控除額は75,000円程度になります。年収800万の家庭の場合、控除額は前年収に基づき変動します。控除率や利用年数により、最終的な還付金管理が可能です。
実際の還付金額
実際の還付金額は取得する住宅や条件によって異なります。年収800万の家庭が控除を受けた場合、具体的な還付金の例は以下です。
- 初年度: 約10万円から15万円
- 2年目以降: 年間約6万円から10万円
住宅ローン控除の影響
住宅ローン控除は、年収に基づいて効果が異なるため、特に年収800万の場合、控除額が大きな影響を与える。控除額は所得税の軽減につながり、家計の負担を軽減する重要な要素となる。
年収と控除額の関係
年収800万の家庭では、控除額は所得税に対して直接的な影響を及ぼす。具体的には、以下の条件が控除額に関連する:
- 借入金額の上限:通常4000万以下
- 利息部分の控除:金利が1.0%の場合
- 所得税率:所得帯に応じた税率
例えば、年間利息部分の控除額が約75,000円となるケースが多い。初年度の還付金額は、住宅の条件によって10万から15万円が見込まれる。このように、年収800万の家庭では、住宅ローン控除が家計に与える影響は大きい。
他の税制優遇制度との比較
住宅ローン控除は、他の税制優遇制度と比較しても独自のメリットがある。たとえば、配偶者控除や扶養控除と違って、住宅ローン控除は資産形成にも寄与する。具体的な比較項目は以下の通り:
- 控除対象:住宅ローンの利息部分
- 控除可能期間:最大13年間
- 中央的要素:居住用物件の取得が条件
注意すべき点
住宅ローン控除を利用する際、いくつかの注意点が存在します。これらを理解しておくことで、還付金額を最大化できます。まず、以下のポイントを押さえましょう。
申請手続きの流れ
住宅ローン控除の申請手続きは、次のステップで進めます。
- 必要書類の準備:住宅の登記簿謄本や住宅ローンの借入明細書などを準備します。
- 申告書の記入:控除を受けるための申告書を正確に記入します。
- 申告の提出:税務署に申告書を提出します。期限は毎年3月15日までです。
- 還付金の受領:申請が受理されると、指定口座に還付金が振り込まれます。
これらのステップを踏むことで、スムーズに申請を進められます。
控除を受けるためのポイント
控除を受ける際のポイントを押さえることが重要です。以下の条件や注意点に気を付けてください。
- 住宅の用途:取得した住宅は居住用でなければなりません。
- 借入金の上限:住宅ローンの借入金額が4000万円以下である必要があります。
- 所得制限:控除を受ける年の所得が一定額以下であることが求められます。
- 期間内の申告:控除可能期間は最大13年間ですが、初年度に確実に申請を行うことが大切です。
まとめ
住宅ローン控除は年収800万の家庭にとって大きな助けになります。控除を上手に活用することで、家計の負担を軽減しながら、資産形成にも寄与することができます。具体的な還付金額は住宅の条件や借入金額に依存しますが、初年度からの還付が期待できるのは大きな魅力です。
申請手続きや条件をしっかりと把握し、期限内に申請を行うことで、私たちの家計にプラスの影響を与えることができるでしょう。これから住宅購入を考えている方には、ぜひこの制度を活用してほしいと思います。