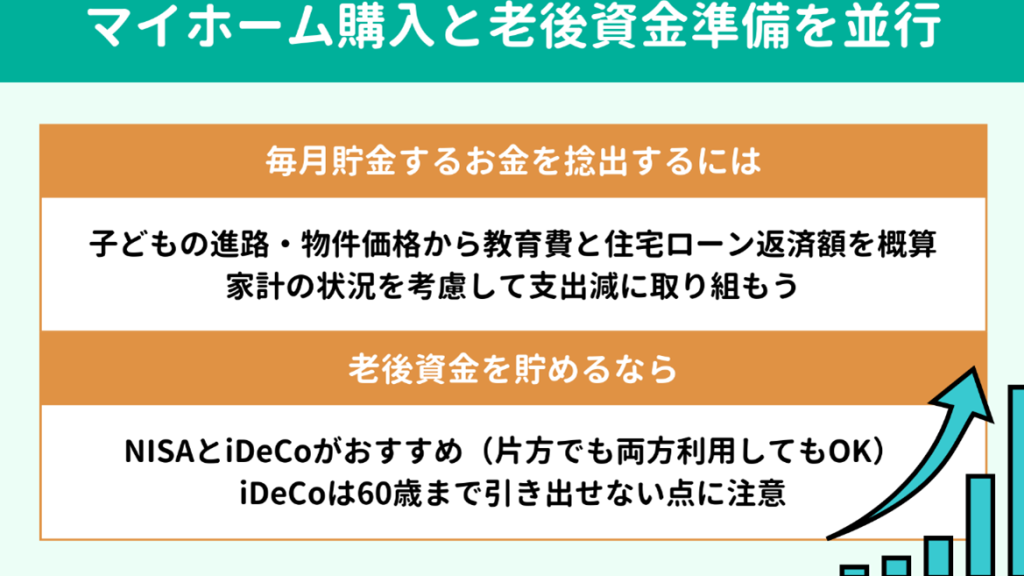
45歳で住宅ローンを考えるとき、私たちの未来に大きな影響を与える重要な決断が待っています。住宅ローンの返済期間は、私たちのライフスタイルや経済状況にどのように影響するのでしょうか? 住宅購入は人生の一大イベントであり、特に45歳という年齢は、家族やキャリアの変化を考慮する必要があります。
45歳 住宅ローンの基本
45歳で住宅ローンを利用する際、基本的な知識が重要です。どのような選択肢があるかを理解することで、より良い決断が可能になります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを挙げると以下の通りです。
- 固定金利型: 借入期間中、金利が一定であり、毎月の返済額が変わらないため、予算管理がしやすいです。
- 変動金利型: 金利が市場の動向に応じて変動します。初期の金利は低いですが、将来的に上昇する可能性があります。
- フラット35: 長期間の固定金利を提供する商品で、35年までの返済が可能です。安定した計画を立てやすいのが特徴です。
これらのタイプの中から、私たちのライフスタイルや経済状況に合ったものを選ぶことが大切です。
返済期間の重要性
返済期間も住宅ローンにおいて重要な要素です。一般的には、返済期間は10年から35年の範囲です。以下のポイントを考慮する必要があります。
- 短期返済: 返済期間が短いと月々の負担が大きくなりますが、総支払額が少なく済みます。
- 長期返済: 月々の返済額は少ないですが、利息が多く発生して総支払額が増加します。
45歳からの住宅ローンの特徴
45歳で住宅ローンを利用する際には、特有の要素が存在します。特に、ライフスタイルや経済状況に基づいた選択が重要です。以下に、住宅ローンに関連する主な特徴を示します。
年齢による金利の影響
年齢が上がると、金利に影響を与える要因が増えます。特に、以下の点が考慮されます。
- 信用情報の質: 年齢が上がると、信用歴の長さが評価されます。良好な信用歴があれば、低金利を得やすくなります。
- 返済能力: 収入や資産の安定性が年齢に比例して評価され、計画的な返済が可能となります。
- 保険の要件: より高年齢になると、保険の加入が義務付けられる場合があります。この点も金利に影響します。
返済計画の考え方
- 期間の選択: 長期返済と短期返済のメリットとデメリットを明確に理解します。短期返済は利息が少なく、早期完済が可能ですが、月々の負担が大きくなります。
- ライフプランの考慮: 将来の家族構成やキャリアの見通しに基づいて、無理のない返済額を設定します。
- 金利の選択肢: 固定金利型や変動金利型の特徴を理解し、リスクを分散する選択が求められます。
住宅ローンの借入年数の選び方
住宅ローンの借入年数は、私たちのライフスタイルや将来の計画に大きく影響します。適切な年数を選ぶことが、経済的な安定につながることがあります。
生活スタイルに応じた選択
私たちの生活スタイルによって、借入年数は異なります。例えば、
- 家庭の人数: 家族が多いと、住宅の購入や生活費にかかる金額が増え、長期のローンが適しているかもしれません。
- キャリア: 若い頃に職業の変化が多いと、自分のキャリアにあった柔軟な返済計画が必要です。
- 老後の計画: 退職後の生活を見据えて、少しでも早くローンを返済したいと考えるなら、短期返済を選ぶべきです。
これらを考慮し、自分たちの状況に最適な選択が求められます。
繰上げ返済のメリットとデメリット
繰上げ返済には、いくつかの利点と欠点があります。我々が理解しておくべきポイントは次の通りです。
-
メリット:
- 利息の軽減: 繰上げ返済を行うことで、全体の利息を減らすことができます。
- 早期返済: 早くローンを返済できることで、精神的な負担が軽減されます。
- 資金の流動性: 繰上げ返済により貯金が減少し、急な出費に対応しにくくなることがあります。
- 手数料: 一部の金融機関では、繰上げ返済に手数料が発生する場合があります。
45歳での住宅購入のメリット
45歳で住宅購入を考えることには、様々なメリットがあります。特に、資金計画や不動産価値の上昇に関連する利点が際立っています。
資金計画の見直し
資金計画の見直しは、住宅購入時に非常に重要です。45歳という年齢では、家計や退職後の生活を考慮する必要があります。以下の要素を考慮すると良いでしょう:
- 家計の安定性を確認する。収入源や支出を把握することで、無理のない返済プランを設計できる。
- 繰上げ返済の可能性を検討する。これにより、利息負担が軽減し、早期にローンを返済するメリットが得られる。
- 資産の流動性を考慮する。住宅購入が資産としての価値を高めつつ、将来の計画にどう影響するかを見極めることが大切。
住宅価値の上昇
住宅価値の上昇は、長期的に見れば大きなメリットになります。特に都市部や人気エリアでは、住宅価格が上昇する傾向が見られます。これには次のような要素が影響します:
- 地域の発展状況。インフラ整備や商業施設の増加が、住宅の価値上昇に寄与する。
- 不動産市場のトレンド。需給バランスの変化が価格に影響を与える。
- 移住の希望者が多いエリア。人気の地域に住むことで、価値の上昇が期待できる。
結論
45歳での住宅ローン選びは私たちのライフスタイルや将来の計画に大きな影響を与えます。適切な返済期間や金利の選択は、生活の質を保ちながら無理のない返済を実現するために欠かせません。
また、資金計画や不動産価値の上昇を考慮することで、将来的な資産形成にもつながります。私たちが自分たちの状況に合った選択をすることが、安心できる住まいづくりの第一歩となります。
これらの要素をしっかりと理解し、慎重に判断することで、より良い未来を築いていきましょう。