住宅を購入する際、住宅ローン減税は大きな助けになります。私たちが家を持つ夢を実現するための重要なサポートとして、税金の還付を受けることができるのです。しかし、具体的に**住宅ローン減税はどうやって返ってくるのか**、その仕組みを理解している人は少ないかもしれません。
住宅ローン減税の基本
住宅ローン減税は、住宅を購入した際に税金の負担を軽減する重要な制度です。私たちは、この制度を理解し、適切に活用することで、経済的な利益を享受できます。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンの残高に基づいて所得税が減税される制度です。購入した住宅が対象で、住宅の取得や新築、リフォームに利用されます。毎年、一部の税金が還付されるため、長期間にわたり経済的な支援を得られることが特徴です。この制度によって、住宅購入に対する負担が軽減されるため、多くの人々が利用を検討しています。
対象となる条件
住宅ローン減税を受けるための条件は以下の通りです。
- 対象となる住宅: 新築や中古の住宅、リフォームを含む住宅が対象です。
- ローン契約: 融資を受けた住宅ローンの契約が必要です。
- 本人居住: 住宅に実際に居住していることが求められます。
- 収入制限: 年間の課税所得が一定の金額を超えないように設定されています。
- 期間制限: 減税の適用は最長で13年間とし、年ごとに還付される金額が異なる場合があります。
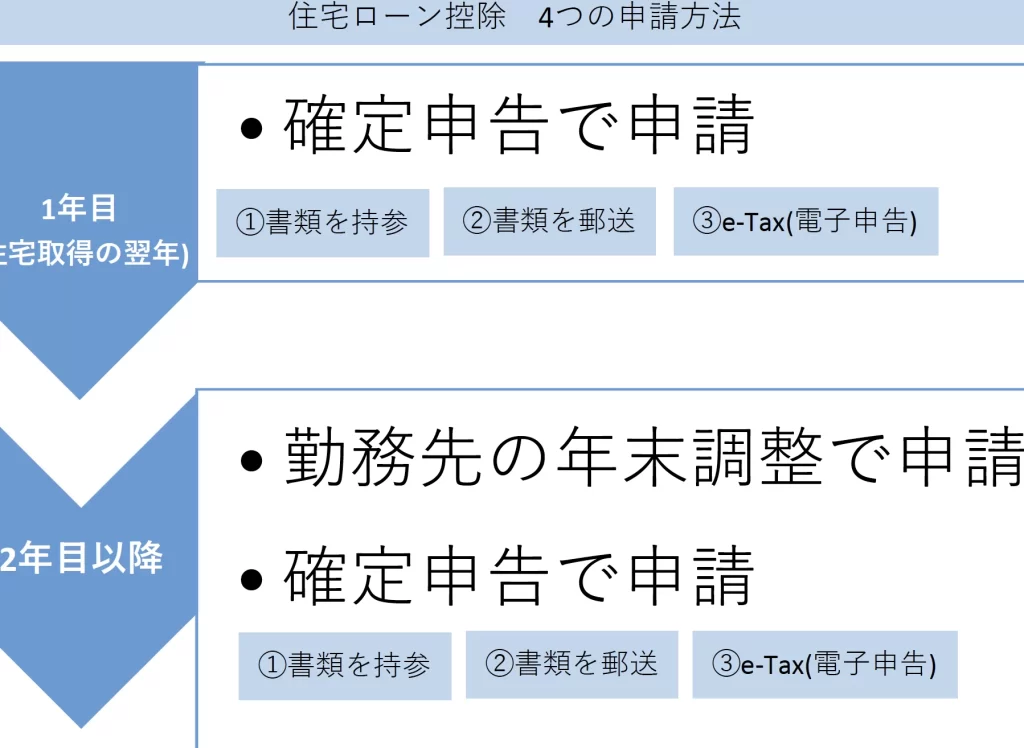
住宅ローン減税の申請方法
住宅ローン減税を受けるためには、所定の手続きを行わなければならない。以下に、必要書類の準備と申請手続きの流れを詳しく解説する。
必要書類の準備
住宅ローン減税の申請には、いくつかの重要な書類が必要となる。具体的には、以下のような書類を準備することが求められる。
- 住宅取得に関する契約書:購入した住宅の契約書。
- 住宅ローンの残高証明書:金融機関からの残高証明。
- 確定申告書:必要事項を記入した申告書。
- 身分証明書のコピー:運転免許証や健康保険証など。
これらの書類を正確に準備することで、申請の実行がスムーズになる。
申請手続きの流れ
住宅ローン減税の申請は、主に以下の流れで進められる。
- 書類の整理:必要な書類を全て揃える。
- 確定申告の作成:税務署から提供されている様式に従って、必要な情報を入力する。
- 税務署への提出:整った書類を期限内に税務署へ提出する。
- 還付金の確認:申請後、還付金の振込を確認する。
住宅ローン減税の具体的な還付金
住宅ローン減税によって受け取れる還付金は、所得税の一部が返還される仕組みです。税金還付の金額は、住宅ローン残高に基づいて計算されます。
還付金の計算方法
還付金の計算は以下のステップで行います。
- 借入金残高を確認:借入金の残高は、住宅購入時の価格やローン契約に基づいて異なります。
- 還付額率を適用:還付額は、残高に適用される税率(通常は1%)を掛け算します。
- 所得税から差し引く:計算した還付金額が所得税の控除として適用されます。
例えば、借入金の残高が3000万円の場合、還付金は3000万円 × 1% = 30万円です。この金額が税金から差し引かれるため、実質的な負担が軽減されます。
実際の還付金例
具体的な還付金の例を挙げます。以下の条件で計算した場合の還付金になります。
| 借入金残高 | 還付率 | 還付金額 |
|---|---|---|
| 3000万円 | 1% | 30万円 |
| 4000万円 | 1% | 40万円 |
| 5000万円 | 1% | 50万円 |
住宅ローン減税の注意点
住宅ローン減税を利用する際には、いくつかの注意点があります。特に、期限や制限事項、よくある誤解について把握しておくことが重要です。
期限や制限事項
住宅ローン減税には特定の期限や制限が存在します。具体的には、以下の点に注意が必要です。
- 適用期間: 住宅ローン減税の適用期間は通常、取得した年から10年間です。この期間を過ぎると、減税の対象から外れます。
- 借入限度額: 借入限度額が設定されています。上限を超えるローン残高には減税が適用されません。また、住宅の種類に応じた制限があります。
- 申請期限: 確定申告の期限内に申請しなければ、減税が受けられないことがあります。毎年の確定申告時期を把握しておくことが大切です。
よくある誤解
住宅ローン減税についての誤解も多いです。理解を深めるために、以下の点を確認しましょう。
- 全額が還付されるわけではない: 住宅ローン減税は、納税者の所得税からの減税です。全額が還付されることはありません。還付される金額は、住宅ローン残高の1%が基本となるため、状況によって異なります。
- 条件に合致しないと適用されない: 購入した住宅が減税の対象外である、または申請に必要な書類が不完全である場合、減税は適用されません。
- 所得が減少しても影響が出ない訳ではない: 所得税が減ることで手取りが増える一方、所得が減少すると今後の減税が影響を受ける場合があります。
結論
住宅ローン減税は私たちの家を持つ夢をサポートする重要な制度です。この制度を正しく理解し活用することで、経済的な負担を軽減し、より快適な生活を実現できます。申請手続きや必要書類をしっかりと準備し、期限を守ることが成功の鍵です。
また還付金の具体的な計算方法を知ることで、どれだけのメリットが得られるかが明確になります。私たちがこの制度を賢く利用することで、将来の資産形成にも寄与するでしょう。これからも住宅ローン減税を活用し、より良い住環境を手に入れましょう。