住宅を購入する際、最も重要なステップの一つが住宅ローンをいつ組むかです。私たちは、このタイミングが将来の経済的安定に大きく影響することを理解しています。では、最適なタイミングはいつなのでしょうか?
住宅ローンの基礎知識
住宅ローンは、住宅購入のために金融機関から借り入れる資金です。このローンを理解することで、私たちはより良い借り入れの選択を行なえます。
住宅ローンとは
住宅ローンは、居住用不動産の購入や建築に利用される長期的な融資です。一般的には、借入金額に金利を加えた総返済額を分割して返済します。住宅ローンには、保証人や担保が必要になることが多く、信頼できる金融機関と契約を結ぶことが重要です。
住宅ローンの種類
住宅ローンは多様な種類があり、それぞれに特徴があります。ここでは、主要な種類を挙げます。
住宅ローンを組むタイミング
住宅ローンを組むタイミングは、将来の経済的安定を左右する重要な要素です。私たちが選ぶタイミングによって、金利や返済条件に大きな影響を与える可能性があります。以下では、具体的な要素について詳しく説明します。
購入時の年齢
購入時の年齢は、住宅ローンを組む際の重要な要素です。若い時期に住宅ローンを組むことには、以下のような利点があります。
- 長期の返済期間: 若いうちからローンを利用することで、返済期間を長く設定できます。
- 金利のメリット: 若い購入者は、一般的に金利の優遇を受けやすい傾向があります。
- 資産形成: 早めに不動産を購入することで、資産を形成しやすくなります。
ただし、年齢が上がるにつれて、収入や資産の安定性が向上することもあります。そのため、私たちは自分たちの状況に応じた最適なタイミングを見極めることが肝心です。
経済状況の変化
経済状況は、住宅ローンを組むタイミングに大きな影響を及ぼします。特に以下のポイントに留意する必要があります。
- 金利の動向: 金利が低下している時期にローンを組むことで、総支払額を抑えることが可能です。
- 失業率や景気動向: 経済が安定している時期は借り入れがしやすく、逆に不安定な時期はリスクが高まります。
- 自身の収入状況: 安定した収入を得られる時間帯に購入を目指すことで、返済負担を軽減できます。
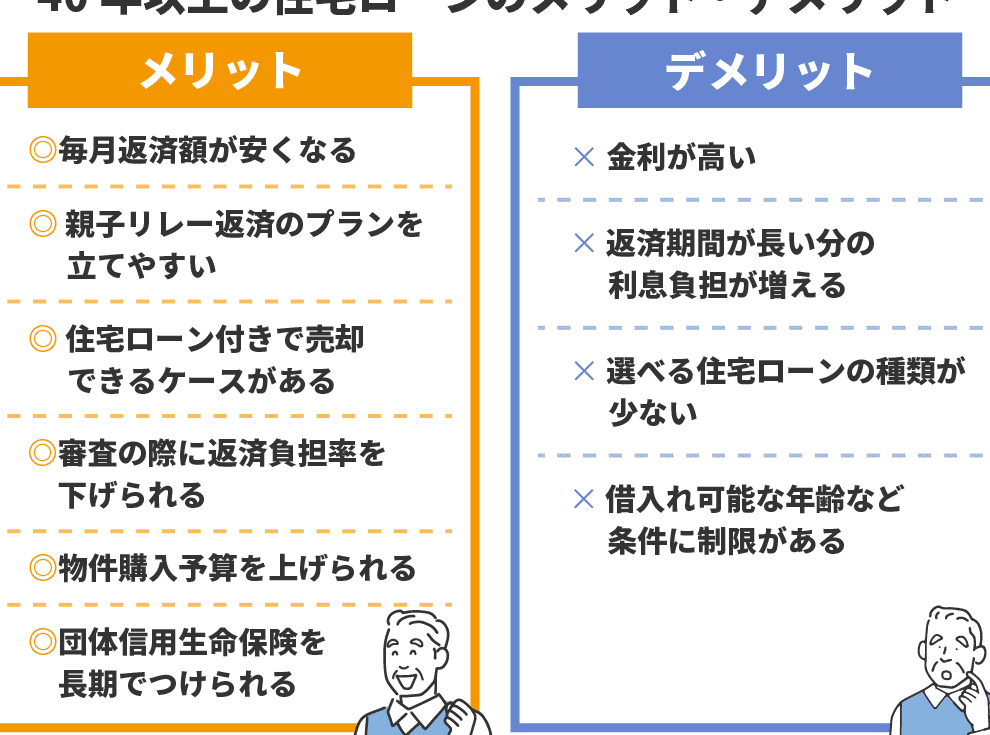
住宅ローンのメリットとデメリット
メリット
- 長期の資産形成:住宅購入に伴う住宅ローンの使用は、資産形成の一環と見なされる。住宅の価値は時間と共に上昇することが多く、将来的な資産になる。
- 金利優遇:若い時期に住宅ローンを組むことで、固定金利の特典や低金利での融資が受けられる可能性がある。この点は、月々の返済額の負担を軽減する。
- 生活の安定:住宅を持つことで、安定した居住環境を確保でき、家賃の支払いから解放される。また、精神的な安定も得ることができる。
- 税制優遇:住宅ローン控除などの税制優遇措置を受けることができ、税金負担の軽減につながる。この制度は、日本国内で広く活用されている。
- リフォームの自由:自分の所有物のため、自由にリフォームや改築ができる。これにより、ライフスタイルに合わせた住環境を整えることが可能だ。
デメリット
- 負担となる返済:住宅ローンは、長期間にわたる負債であるため、返済負担が大きくなる可能性がある。収入が減少した場合、生活に影響が出ることもある。
- 市場リスク:不動産市場の変動により、住宅の価値が下がる場合がある。この状況では、売却時に損失が発生する可能性がある。
- 自己資金の必要性:住宅購入には、頭金などの自己資金が必要となる。これにより、その他の投資機会を逃すこともある。
- 転職や転居の制限:住宅を所有することにより、転職や転居が難しくなる場合がある。特に、仕事の都合で移動が必要な場合、家の売却や賃貸が面倒となる。
- 修繕や維持費用:住宅を所有することで、修繕費用や維持管理費用が発生する。定期的なメンテナンスが必要となり、この点が負担になることがある。
住宅ローンを組む際のポイント
住宅ローンを組むときには、いくつかの重要なポイントがあります。これらを押さえ、円滑に進めることが経済的安定に繋がります。
必要な書類
住宅ローンの申請にあたり、以下の書類が必須です。
- 本人確認書類: 運転免許証、パスポートなど
- 収入証明書: 固定給や年収がわかる源泉徴収票、給与明細
- 資産状況を示す書類: 預貯金通帳、保険証券
- 希望する物件に関する書類: 不動産登記簿謄本、売買契約書
これらの書類は、金融機関によって異なる場合があるため、事前に確認して準備をしましょう。
費用の見積もり
住宅ローンには、融資額以外にも様々な費用があります。主な費用を把握しておくことが重要です。具体的には、以下の費用が考慮されます。
- 頭金: 購入価格の20%程度が一般的
- 手数料: 申し込み手数料や登記費用
- 保険料: 火災保険など
- 維持管理費用: 固定資産税や修繕費用
結論
住宅ローンをいつ組むかは私たちの将来に大きな影響を与える重要な決断です。経済状況や年齢、金利の動向をしっかりと考慮することで、最適なタイミングを見極めることができます。私たちが理解した知識を基に、住宅ローンのメリットとデメリットをしっかりと把握し、必要な書類や費用を予め確認しておくことが成功への鍵です。
このプロセスを通じて、私たちの経済的安定を実現し、理想の住まいを手に入れるための一歩を踏み出しましょう。