住宅を購入する際の大きな助けとなるのが住宅ローン控除です。この制度を利用することで、私たちは税金の負担を軽減し、より快適な生活を手に入れることができます。しかし、具体的に住宅ローン控除は何年間もらえるのか、その期間や条件については意外と知られていないことが多いです。
住宅ローン控除の概要
住宅ローン控除は、住宅をローンで購入した際に税金が軽減される制度です。この制度によって、家計の負担が軽くなることが多く、多くの人々に利用されています。
住宅ローン控除とは
住宅ローン控除とは、住宅購入のために組んだローンの金利の一部を、所得税から控除できる制度です。具体的には、住宅を取得した年から10年間にわたり、ローン残高に応じた控除を受けることができます。この制度は、税金の還付によって、住宅購入を促進する効果があります。
対象となる条件
住宅ローン控除を受けるには、いくつかの条件があります。主な条件は以下の通りです。
- 自己居住要件: 購入した住宅に自分たちが住む必要があります。
- 借入金要件: 住宅ローンの借入金が一定の額を超えることが求められます。
- 申告要件: 所得税の確定申告を行う必要があります。
- 住宅の種類: 新築や中古住宅だけでなく、リフォームした住宅も対象です。
住宅ローン控除の適用期間
住宅ローン控除は、家計に直接的な影響を与える重要な制度です。適用期間について理解することは重要です。
基本的な適用年数
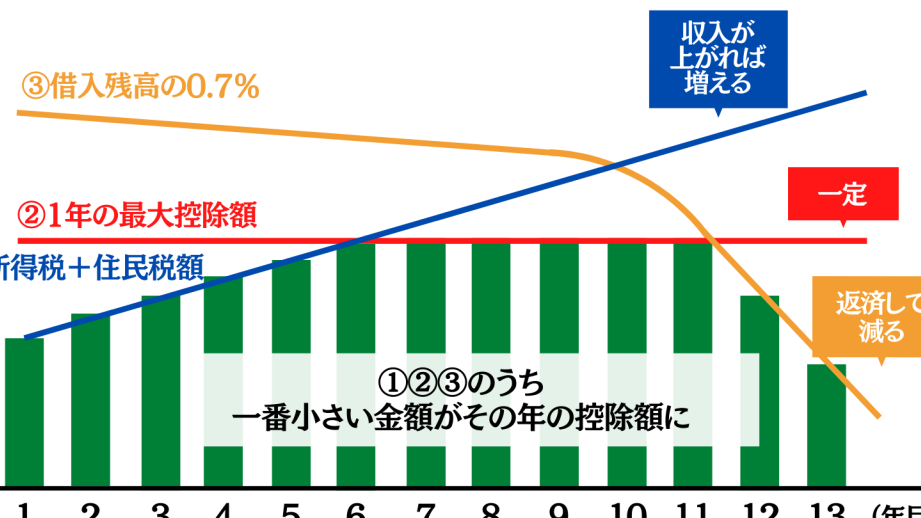
住宅ローン控除の基本的な適用年数は、住宅を取得した年から10年間です。取得年度の12月31日時点で住宅を自己居住用として使用することが条件です。これにより、控除の計算はローン残高に基づき、所得税から差し引かれます。控除率は、選択した住宅の種類や取得価格に応じて異なります。例えば、新築住宅の場合、控除率は最大で1%とされています。したがって、住宅における経済的な負担が軽減され、毎年の税金負担が減る仕組みです。
住宅ローン控除の計算方法
住宅ローン控除の計算は、控除額に影響を与えるさまざまな要因に基づいて行われます。控除額は、実際のローン残高、取得価格、住宅の種類などによって異なります。私たちが知っておくべき基本的な算出方法を見てみましょう。
控除額の算出
控除額は以下のように算出されます:
- 控除率:新築住宅の場合、通常は最大1%の控除率が適用されます。
- ローン残高:控除は住宅取得年度の12月31日時点のローン残高に基づきます。
- 控除期間:住宅を購入した年から10年間、控除を受けることができます。
例えば、もし住宅を3,000万円で購入し、残高が2,500万円であれば、控除額は2,500万円×1%=25万円となります。この金額が所得税から差し引かれ、実質的な税負担が軽減されます。
年数による違い
控除額は年数によって変動します。控除を受けられる期間は10年間ですが、年数による控除額の変化は以下の通りです:
- 初年度:購入年の控除額は最高の割合で計算される。
- 2年目以降:控除額は、年々ローン残高が減少するため、控除額も少しずつ減少します。
住宅ローン控除の申請手続き
住宅ローン控除の申請は、税金の軽減を受けるために重要です。具体的な手続きや必要な書類について詳しく見ていきます。
必要書類
住宅ローン控除を申請するには、いくつかの書類が必要です。以下に主要な書類を示します。
- 住宅ローン契約書
- 様式第1号(税務署提出用の申告書)
- 住民票の写し
- 年間に支払った利息の金額を示す書類
- 住宅の登記簿謄本
これらの書類を準備することで、申請がスムーズに進みます。
申請の流れ
住宅ローン控除の申請は、主に以下のステップで行います。
- 必要書類を集める。
- 所轄税務署にて申告書を提出する。
- 控除が適用されると、税金から直接引かれるか、還付金が受け取れる。
住宅ローン控除の注意点
住宅ローン控除を利用する際の重要な注意点がいくつかあります。控除を適切に受けるために、これらのポイントを理解する必要があります。
よくある間違い
私たちが注意深く確認すべき誤解には以下の点があります。
- 控除期間の認識不足: 一部の人々は、住宅ローン控除が無期限であると思っていることがある。しかし、実際には基本的に10年間の制限がある。
- 自己居住要件の誤解: 自宅として使用しなければならないが、短期間での賃貸や放置は控除の対象外となる。
- 申告の未提出: 必要な書類を提出しない場合、控除を受けられない可能性が高い。
これらの誤解を解消することで、正確に控除を受けることができる。
節税効果の検討
私たちは、住宅ローン控除の節税効果を具体的に検討する必要がある。この制度には次のような利点がある。
- 恒常的な税負担の軽減: 所得税からの控除により、毎年の税負担が軽くなる。
- 家計の安定: 控除による税金還付で、住宅購入後も家計に優しい環境をもたらす。
- 再投資の可能性: 軽減された税負担を別の投資に回すことで、さらなる資産形成が期待できる。
Conclusion
住宅ローン控除は私たちの家計を助ける重要な制度です。税金の軽減により、住宅購入がより現実的になります。この制度を活用することで、長期的に見て経済的な負担を軽減し、安心して生活できる環境を整えることができます。
ただし、控除を受けるためには条件をしっかり理解し、必要書類を整えることが大切です。私たちの知識を深め、正しく申請することで、最大限のメリットを享受できるでしょう。住宅ローン控除を上手に利用して、より豊かな生活を実現していきましょう。