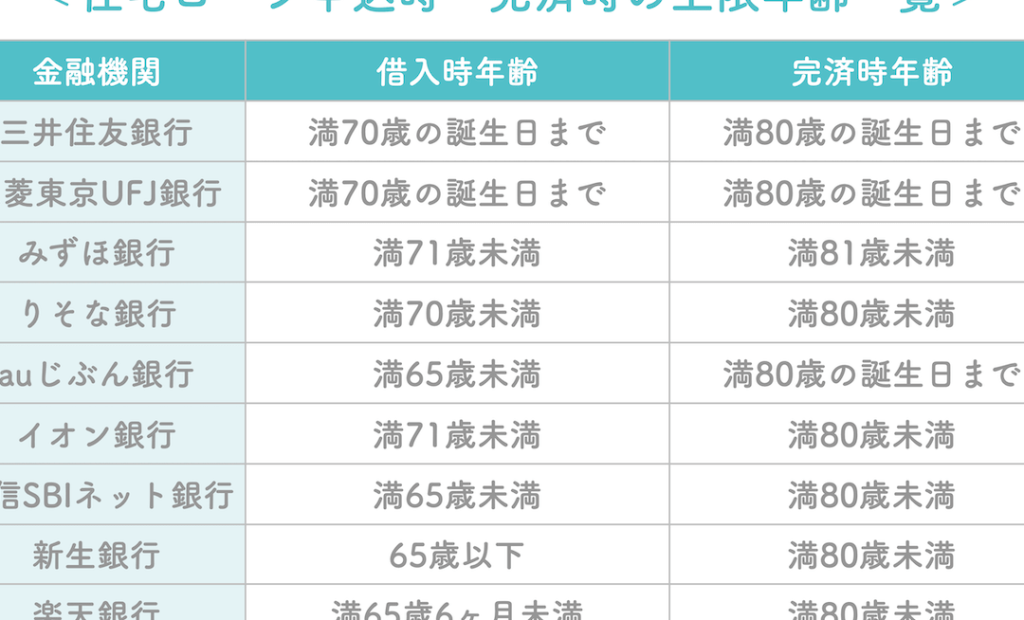
住宅ローン控除は、私たちの住宅購入をサポートする重要な制度です。しかし、この控除が適用される年齢には限界があることをご存知ですか? 何歳まで利用できるのか、そしてその条件について知っておくことは、賢い資金計画に欠かせません。
住宅ローン控除 の基本知識
住宅ローン控除は、住宅を購入した際に利用できる税制優遇制度です。住宅ローンを利用することで、一定の条件を満たした場合に税金が軽減されます。これは多くの人々にとって、住宅購入の際の重要な支援となる存在です。
住宅ローン控除 とは
住宅ローン控除とは、住宅購入の際に利用するローンに対して税金の控除が受けられる制度です。この制度は、住宅取得者に対して税負担を軽減し、住宅の購入を促進することを目的としています。控除の額は、一般的に借入金の残高に応じて計算され、所得税から直接控除されます。具体的には、控除期間が10年から13年で、年ごとに一定の割合が控除される仕組みです。
適用要件
住宅ローン控除を受けるためには、いくつかの要件を満たす必要があります。以下はその主要な要件です。
- 一戸建てまたはマンションなどの住宅を購入していること
- 住宅を自己居住用として使用していること
- ローンの借入額が一定の上限以下であること
- 制度適用年齢制限を超えていないこと
年齢制限と住宅ローン控除
住宅ローン控除には年齢制限が存在し、特定の条件を満たすことが重要です。これにより、適切な控除を受けられる年齢を知っておく必要があります。
最大年齢制限
住宅ローン控除は、50歳未満の者を対象としています。この制限を超えると、控除の適用が外れます。具体的には、借入日から3年以内に住宅購入し、申告を行う必要があります。このため、住宅購入を検討する際、年齢に留意することが必須です。
年齢ごとの控除の違い
年齢によって控除額は異なります。例えば、30歳未満の場合、控除率は最大で1.0%です。一方、30歳以上の方は、控除率が**0.7%**に減少します。また、控除額の上限も年齢によって変わります。年齢ごとの控除の違いは、以下の通りです。
| 年齢 | 控除率 | 上限額 |
|---|---|---|
| 30歳未満 | 1.0% | 400万円 |
| 30歳以上 | 0.7% | 300万円 |
| 50歳以上 | 0.5% | 200万円 |
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。この制度を利用すると、税負担が軽減され、家計が助かります。
税制上の優遇
住宅ローン控除の主なメリットは税制上の優遇です。この制度では、借入金の残高に応じた額を所得税から控除できます。例えば、30歳未満だと控除率が最大1.0%、上限400万円です。また、30歳以上では控除率が0.7%、上限300万円となります。50歳以上の場合は、控除率が0.5%で上限が200万円です。このような税制優遇は、住宅購入時の大きな助けになります。
住宅ローン控除の申請方法
住宅ローン控除を受けるには、いくつかの手続きが必要です。私たちは具体的な方法を理解し、必要な書類や手続きの流れを確認します。
必要書類
住宅ローン控除の申請には、以下の書類が必要です。
この他にも、必要に応じて追加書類が求められることがあります。
申請手続きの流れ
申請手続きは、次のステップに沿って進めます。
まとめ
住宅ローン控除は私たちの資金計画において大きな助けとなります。年齢による控除の違いを理解し適切に活用することで、税負担を軽減しながら住宅購入を進めることが可能です。特に50歳未満の方にとっては、控除を最大限に活用するチャンスです。
また、申請手続きもスムーズに行えるよう必要書類をしっかりと準備することが重要です。この制度を利用することで、私たちの家計がより安定し、夢のマイホームに近づくことができるでしょう。