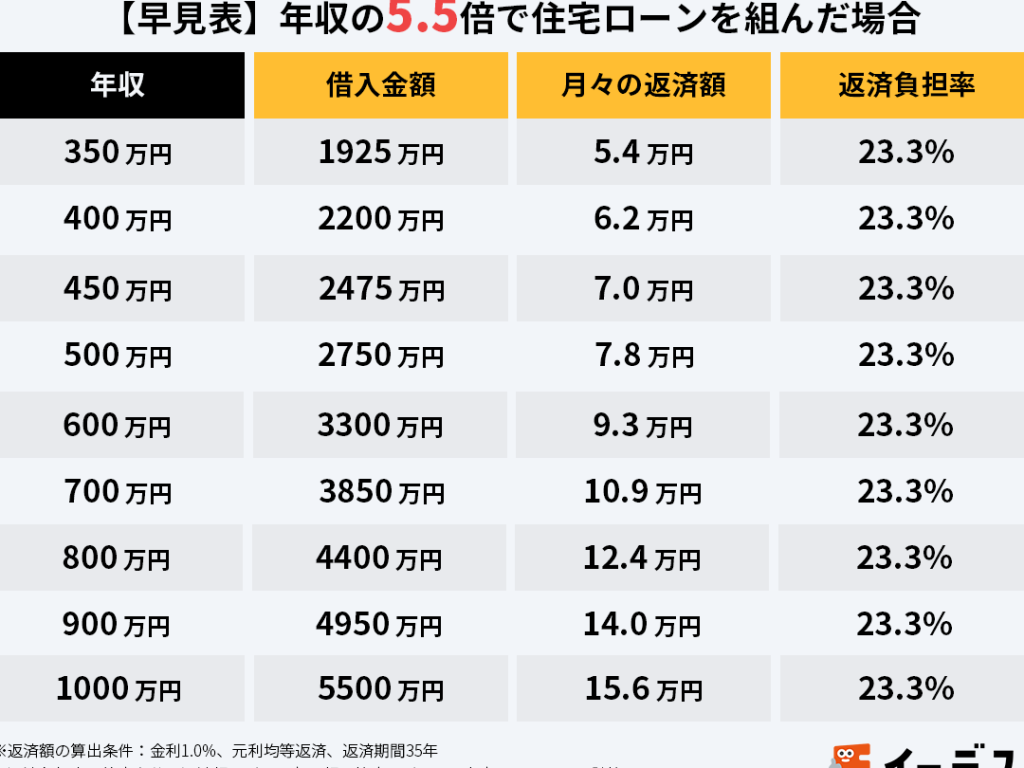
住宅を購入することは、私たちの人生の中で最も大きな決断の一つです。しかし、**住宅ローンの月々の支払いが年収にどのように影響するのか**を理解することは、成功するマイホーム購入の鍵となります。私たちは、住宅ローンの仕組みや、どのくらいの年収が必要なのかを知ることで、安心して家を手に入れるための第一歩を踏み出せます。
住宅ローンの基本
住宅ローンは、住宅購入に必要な資金を借りるための手段です。私たちが理解することで、賢い選択ができ、マイホームを手に入れる助けになります。
住宅ローンとは
住宅ローンとは、金融機関が顧客に対して住宅購入資金を貸し出す契約のことを指します。この契約には、利息が発生し、返済期間が定められています。私たちは、借りた金額を一定の期間内に分割で返済しなければなりません。このため、自分たちの年収を考慮して適切な金額を借入れることが重要です。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 契約時に金利が決まり、返済期間中は変わらない。これにより、計画的に返済ができる。
- 変動金利型: 金利が市場の動向に応じて変動する。このため、低金利の時期には得られるが、将来的に金利上昇するリスクも含まれます。
- フラット35: 35年の固定金利で、住宅金融支援機構が提供する制度。この金利が安定することで、長期的な返済計画が立てやすいです。
月々の返済額の計算
住宅ローンの月々の返済額は、いくつかの要因によって決まります。私たちが理解すべき基本的な計算方法を以下に示します。
返済額の計算方法
住宅ローンの返済額を計算するには、以下の要素を考慮する必要があります。
- ローン金額:借入金額。
- 金利:年間利率。
- 返済期間:返済する年数。
計算式は次の通りです:
[
text{月々の返済額} = frac{P times r(1+r)^n}{(1+r)^n-1}
]
ここで、(P) はローン金額、(r) は月利(年利を12で割った値)、(n) は総返済回数です。この式を使用することで、具体的な返済額を算出できます。
月々の支払いに影響する要因
月々の支払い額は、利率や返済期間の他にも、いくつかの要因によって影響されます。
- 金利の変動:市場の金利が上昇すると、返済額も増加。
- 借入条件:金融機関によって提供される条件が異なる。
- ローンの種類:固定金利型と変動金利型では、返済額に違いが出ることがある。
年収との関係
年収は、住宅ローンの借入額や月々の支払い額に直接影響を与える重要な要素です。年収が高ければ、より多くの金額を借りられる可能性が高まります。逆に、年収が低い場合は、借入額が制限されることが一般的です。
年収と住宅ローンの関係
年収によって、住宅ローンの適用金利や借入条件が異なる場合があります。例えば、以下の要因が関係します。
- 信用スコア: 年収が高いほど、安定した返済能力が示されるため、信用スコアが向上し、優遇金利が適用される可能性が増えます。
- 返済比率: 住宅ローンで推奨される返済比率は、通常月収の25%前後とされています。年収が高いと、月々の返済に充てる割合を適切に管理しやすくなります。
- 資金計画: 年収が安定していることで、将来のライフプランに基づいた資金計画が立てやすくなり、住宅ローンの返済に対する不安が軽減されます。
年収に基づく適正な借入額
適正な借入額は、年収に基づいて決定されます。この額を計算するためには、年収の一定比率を用いる方法が一般的です。たとえば、次のような指針があります。
- 年収の5倍: 一般的には年収の約5倍が理想的な借入額とされています。例えば、年収600万円の場合、借入額は3,000万円が目安になります。
- 生活費とのバランス: 生活費や他の負債も考慮し、借入額を設定することが重要です。実際には月々の固定支出や貯蓄計画をも加味して計算します。
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。まず、自分たちのライフスタイルや将来の計画を理解し、適切な選択をすることが大切です。
金利の選択
金利は、住宅ローンの返済額に大きく影響します。私たちは金利の種類に注目しましょう。主な金利タイプには以下があります。
- 固定金利型:借入期間中、金利が変わらず予測しやすい。
- 変動金利型:市場の金利に連動し、変動するため、将来の支払いが不安定。
- フラット35:最長35年間の固定金利で、安定した返済が可能。この選択も考慮に入れたい。
金利選択では、将来の市場動向や自分たちのリスク耐性を考える必要があります。そして、住宅ローンの金利が低い時期を狙うことも、賢い選択の一つです。
返済プランの検討
返済プランは、住宅ローン選択のもう一つの重要な側面です。私たちは返済期間や月々の支払い額を慎重に考えなければなりません。以下のポイントを考慮します。
- 返済期間の選択:短期返済は月々の支払いが高く、総支払額は少なくなりやすい。一方、長期返済は月々の負担が軽減されるが、総支払額は増えます。
- ボーナス返済:ボーナスなどの臨時収入を活用して、返済額を減らすことも可能です。これにより、より短い期間で返済ができる場合があります。
- 返済比率:自分たちの年収に対する返済額の割合を考慮することが重要です。一般的に、返済比率は25%以内に抑えることが推奨されており、無理のない返済計画を立てるのが理想です。
まとめ
この記事では、住宅ローンの月々の支払いが年収にどのように影響するかに焦点を当てています。住宅ローンの理解は、マイホームを手に入れるために不可欠です。特に、年収に基づく借入額の指針として、年収の約5倍が理想的とされることに留意し、生活費や他の負債も考慮するべきです。
住宅ローンには、固定金利型、変動金利型、フラット35などの選択肢が存在し、それぞれの特徴を理解することが賢い選択につながります。さらに、月々の返済額は、借入金額や年間利率、返済期間によって決まります。そのため、計算式を把握し、金利の変動や借入条件、ローンの種類が支払いに与える影響を理解する必要があります。
Conclusion
住宅ローンを選ぶ際には月々の支払いが年収に与える影響をしっかり理解することが大切です。年収に基づいた借入額の指針を参考にしながら、無理のない返済計画を立てることで、安心してマイホームを手に入れることができます。
私たちが住宅ローンの選択肢を正しく理解し、適切な判断を下すことで、将来の経済的な安定を築く第一歩となります。これからの住宅購入に向けて、しっかりと準備を進めていきましょう。