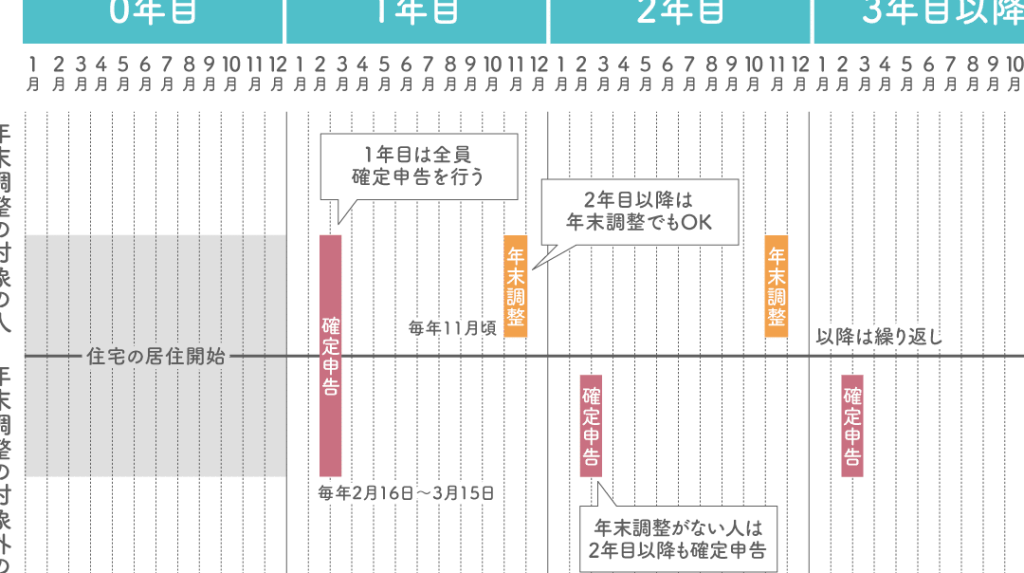
住宅購入を考えている私たちにとって、住宅ローン控除は大きな助けになります。特に二年目の還付については、多くの人が気になるポイントです。還付金がいつ振り込まれるのか、どのように手続きを進めるのか、具体的な情報を知っておくことは重要です。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅購入時に受けられる税金の優遇制度です。この制度を活用することで、私たちの税負担を軽減できます。特に、二年目の還付は多くの人が注目するポイントです。
住宅ローン控除とは
住宅ローン控除は、私たちが住宅ローンを利用して自宅を購入した際に適用される税控除です。具体的には、ローン残高に応じた一定の割合が所得税から差し引かれます。この対象となる金額や割合は、毎年税制改正により変動することがあります。
利用できる条件
住宅ローン控除を利用する際の条件は以下の通りです:
- 自宅用の住宅を購入していること:購入した住宅が自己居住用でなければなりません。
- 住宅ローンの契約が必要:金融機関などから住宅ローンを借り入れていることが求められます。
- 控除期間の制限:通常、控除は最長で10年間適用されるため、この期間内に申請が必要です。
二年目の住宅ローン控除
二年目の住宅ローン控除について、還付に関する具体的な情報を提供します。この制度は、住宅購入者にとって重要な税制優遇制度です。
還付のタイミング
還付金は、税務署での手続きが完了後に振り込まれます。通常、還付金の振込みは確定申告後の数ヶ月内に行われます。具体的には、確定申告を提出した年の翌年の3月から5月の間に振込が完了します。申告書に誤りがない場合、順調に進むことが多いです。注意すべきは、手続きの遅延が発生した場合、振込時期が遅れることがある点です。
還付金額の計算方法
還付金額は、住宅ローンの残高に基づいて計算されます。基本的な計算方法は次の通りです:
- 住宅ローンの残高を確認。
- 所定の控除率(通常は1%)を適用。
- たとえば、残高が2,000万円の場合、控除額は20万円になります。
- 控除額に基づいて所得税から差し引かれます。
申請手続きの流れ
申請手続きは、住宅ローン控除の還付を受けるための重要なステップです。以下に必要な手順や書類を詳しく述べます。
必要書類
住宅ローン控除を申請する際には、以下の書類を準備します。
これらの書類が不備なく揃っていることが、スムーズな申請に繋がります。
申請方法
申請方法には、いくつかの選択肢が存在します。まず、確定申告期間中に税務署へ直接提出します。また、電子申告も可能です。以下の手順を確認しましょう。
注意点とトラブル
住宅ローン控除の二年目の還付に関する手続きでは、いくつかの注意点とトラブルが存在します。これらを理解することで、スムーズな手続きが可能になります。
よくある問題
- 返金の遅延
確定申告後、還付金が遅れることがあります。通常は翌年の3月から5月の間に振り込まれるが、手続きに誤りがあると遅延が発生します。
- 書類の不備
税務署に提出する書類に不備があると、申請が受理されないことがあります。必要書類には、確定申告書や借入金の年末残高証明書が含まれます。
- 控除対象外の住宅
自己居住用でない住宅を取得した場合、控除の適用外となります。自己居住を確認する書類も必要です。
対処法
- 手続きの確認
書類を提出する前に、正確性を確認することが重要です。具体的には、契約書や証明書類の内容を十分にチェックしましょう。
- 申請状況の確認
申請後は、定期的に税務署に問い合わせて進捗を確認します。例えば、インターネット上での確認も可能です。
- 専門家に相談
結論
住宅ローン控除の二年目の還付について理解することは非常に重要です。還付金の振込時期や手続きの進め方を把握することで、私たちの税負担を軽減し、住宅購入をよりスムーズに進めることができます。
手続きの正確性を確保し、必要書類をしっかり準備することが成功の鍵です。また、申請後は定期的に進捗を確認することで、トラブルを未然に防ぎましょう。専門家のサポートを受けることも有効です。これらのポイントを押さえ、安心して住宅ローン控除を活用していきましょう。