住宅ローンを検討する際、金利の選択は非常に重要です。特に住宅ローン変動金利とは、多くの人が気になるポイントです。変動金利は市場の動向に応じて金利が変わるため、将来的な返済額に影響を与える可能性があります。私たちもこの選択に悩むことがあるでしょう。
住宅ローン変動金利とは
住宅ローン変動金利は、貸出金利が市場の動向に応じて変動する仕組みです。この金利の特徴は、例えば、短期間ごとに金利の見直しが行われ、変更後の金利によって返済額が決まることです。また、最近の市場金利が下がると、我々の支払う利息も低くなる可能性があります。その一方で、景気や経済情勢が悪化すると、金利が高くなり、返済額が増えるリスクも伴います。
具体的には、変動金利は通常、基準金利に対して一定の割合で決まります。例えば、基準金利が0.5%で、変動金利がそれに対して+1%の利率であれば、最終的な金利は1.5%になります。このように、各金融機関が独自の方法で金利を設定するため、どの金融機関を選ぶかも重要です。
変動金利を選ぶ場合、注意が必要です。まず、金利が上昇すると、返済額が急増するリスクがあるからです。次に、長期的な返済計画を立てている場合、変動金利の不安定さが計画に影響を与える可能性があります。したがって、自分たちの返済能力やリスク許容度をしっかりと見極めることが大切です。
以下の点も考慮することで、スムーズに住宅ローンの選択ができます:
- 住宅ローンの返済期間
- 生活費や他の負債とのバランス
- 市場の金利動向の把握
住宅ローンの基本
住宅ローンは、住宅の購入や建設のために必要な資金を借り入れる方法です。ローンを借りることで、物件を手に入れつつ、それに伴う返済を行います。このセクションでは、住宅ローンの種類や、変動金利と固定金利の違いに焦点を当てます。
住宅ローンの種類
住宅ローンには様々な種類があります。主な種類を以下に示します。
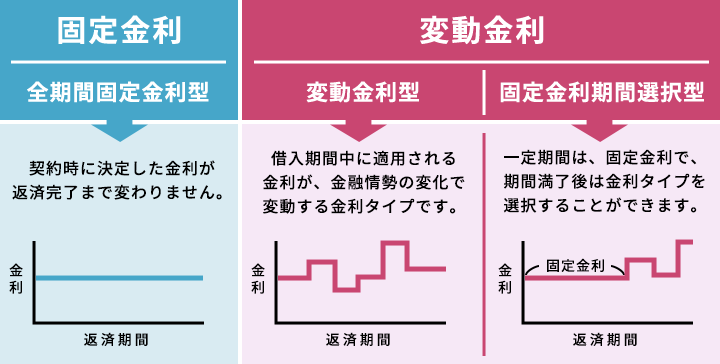
- 変動金利型ローン: 金利が市場の動向に応じて変化します。期間ごとに金利の見直しが行われるため、将来的な返済に影響があります。
- 固定金利型ローン: 契約時に金利が決まります。返済期間中、金利が変わらないため、返済額が安定します。
- 段階金利型ローン: 初期の数年間は低金利が適用され、その後、金利が変更される方式です。初期負担が軽減されますが、後の返済額が増加する可能性があります。
変動金利と固定金利の違い
変動金利と固定金利の特徴には明確な違いがあります。それぞれの特徴を比較します。
- 変動金利: 市場金利の影響を受けて、短期間ごとに変化します。ニーズにより、低金利納得度が高いですが、将来の返済額が不透明です。金利上昇時には注意が必要です。
- 固定金利: 返済開始時に決定し、期間中ずっと変わりません。長期的な計画が立てやすく、返済額の安定が期待できます。金利が上昇しても安心です。
変動金利のメリット
変動金利には多くのメリットがあります。代表的なポイントを以下に示します。
金利の下がるリスク
市場金利が低下すると、変動金利型の住宅ローンの利息も低くなります。その結果、返済額が減少し、住宅ローンの負担が軽くなります。また、金利の変動が自分たちにとって有利な方向に働くことも多く、長期的な負担軽減が期待できます。変動金利は随時調整されるため、経済情勢に応じた金利の恩恵を受けやすいです。しかし、必要に応じて、金利が上昇するリスクも伴います。
返済額の増減
変動金利型では、返済額が市場金利の変動に応じて増減します。具体的には、金利が下がれば返済額も減り、家庭の家計に余裕が生まれます。逆に金利が上昇した場合、返済額も増加します。このような柔軟性が、変動金利の大きな特徴です。返済計画を立てる際には、これらの要素を考慮しながら、リスク管理を行う必要があります。普段の生活費や他の負債とのバランスを見極めることも重要です。
変動金利のデメリット
変動金利にはいくつかのデメリットがあります。慎重に考慮しなければなりません。ここでは、変動金利の主なデメリットを詳述します。
金利上昇の影響
変動金利型の住宅ローンは、市場金利に連動して利息が変動します。金利が上昇すると、返済額も増加するため、家計に大きな負担をもたらす可能性があります。例えば、金利が1%上昇すると、約2,000万円のローンでは毎月の返済額が約3,000円増加することもあります。この影響が長期間続くと、返済計画が破綻するリスクも伴います。予期せぬ金利の上昇は、私たちの生活費や貯蓄計画にも悪影響を及ぼすかもしれません。
まとめ
変動金利に関する理解を深めることは、住宅ローンの選択において非常に重要です。変動金利は市場金利の動向に応じて変動し、返済額にも直接的な影響を与えます。私たちは、金利が下がることで返済負担が軽減される可能性がある一方で、上昇リスクも存在することを知っています。
まず、変動金利型の住宅ローンは、短期間ごとの金利見直しが特徴です。この仕組みにより、金利が有利に働くこともありますが、反対に不利に影響することもあります。具体的には、金利が1%上昇すると、約2,000万円のローンでは毎月の返済が約3,000円増えることがあります。
また、変動金利を選択する際には、自分たちの返済能力やリスク許容度を確認することが大切です。住宅ローンの返済計画を立てる際、生活費や他の負債とのバランスを考慮しなければなりません。さらに、市場の金利動向を把握しておくことも、私たちの選択において有益です。
結論
変動金利の選択は私たちの住宅ローン計画に大きな影響を与えます。その柔軟性は魅力的ですがリスクも伴います。市場の動向をしっかり把握し自分たちの返済能力を見極めることが重要です。金利の変動がどのように返済額に影響するかを理解し、慎重に検討することで、より良い選択ができるでしょう。
私たちのライフスタイルや将来の計画に合った金利タイプを選ぶことで、安心して住宅ローンを利用できる環境を整えられます。これからの選択が私たちの生活にどのように影響するかを常に考えながら、賢い決断を下していきましょう。