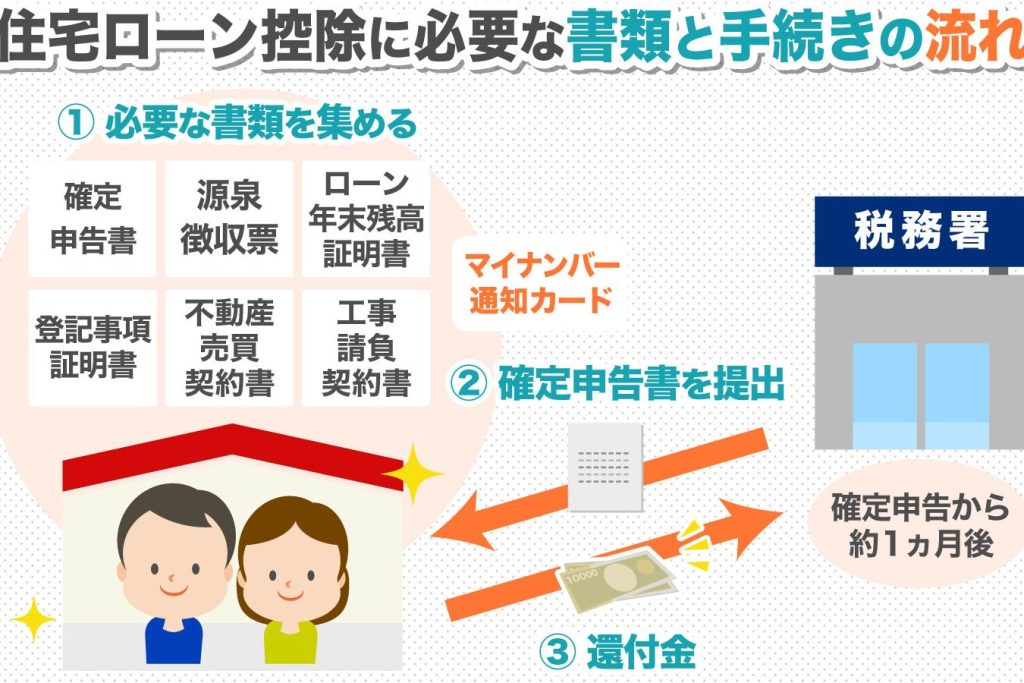
住宅を購入する際、住宅ローン減税は大きな助けになります。私たちもその恩恵を受けた経験があり、どれだけの負担を軽減できるか実感しています。この制度は、住宅ローンを利用する人々にとって、返済の負担を軽減するための重要なサポートです。しかし、具体的に**いくらから減税が受けられるのか**、その詳細を知っている人は少ないかもしれません。
住宅ローン減税の基本
住宅ローン減税は、住宅を購入した際に適用される税制優遇制度です。この制度により、住宅ローンの利息分に対する税額控除が受けられます。特に、住宅購入時の負担を軽くするために重要な措置です。
住宅ローン減税とは
住宅ローン減税は、住宅取得に伴う一定の税金を軽減する制度であり、所得税や住民税の控除が主な内容です。一般的に、住宅ローンの借入額に応じて、毎年の返済額からその利息部分が控除されます。具体的には、住宅ローンの借入額の1%相当の税額控除が受けられます。この制度には、年ごとに控除額の上限が設定されていることが重要です。
適用条件
住宅ローン減税を受けるための適用条件には、次のような要件があります。
- 住宅の取得: 新築または中古の住宅を購入する必要があります。
- 居住要件: 購入した住宅に居住することが求められます。
- 借入期間: 住宅ローンの返済期間が10年以上であること。
- 年収制限: 控除を受けるために、所得に一定の上限が設定されていること。
住宅ローン減税の計算方法
住宅ローン減税の計算方法は、具体的な数値を基に理解しやすくなっている。この制度では、借入額や利息に応じて減税額が決定されるため、正確な計算が要となる。
計算の基礎
住宅ローン減税の基本は、借入残高と適用率から導き出される。借入残高が高いほど減税額が増える。一般的に、以下のように計算が行われる:
- 借入残高に適用率を掛け算する
- 適用率は通常1%である
- 計算例:借入残高2,000万円の場合
- 2,000万円 x 1% = 20万円
この金額が、所得税や住民税から控除される。
減税額の算出例
具体例で減税額を見てみよう。仮に住宅ローンの借入が3,500万円とすると、以下のように計算される:
- 借入残高:3,500万円
- 適用率:1%
- 算出される減税額:3,500万円 x 1% = 35万円
住宅ローン減税のメリット
住宅ローン減税には多くのメリットがあり、特に住宅購入者にとって重要な制度です。この減税制度を利用することで、多くの家庭が経済的な負担を軽減できるようになります。
節税効果
住宅ローン減税は税額控除制度であり、住宅ローンの利息分に対する減税が受けられます。具体的には、借入残高に対して1%の控除が適用されます。この減税は、年々資金的な負担を緩和し、家計の助けとなる重要な要素です。例えば、借入額が2,000万円の場合、年20万円の減税が期待できます。また、借入金額が3,500万円だと、35万円の減税が受けられます。このように、減税効果は直接的に支出の軽減に寄与します。
住宅ローン減税の 政策背景
住宅ローン減税は、日本政府が掲げる住宅取得支援策の一環として位置付けられています。この制度は、住宅購入者に税額控除を通じて経済的な負担を軽減することを目的としています。こうした政策背景を理解することは、住宅購入時の適切な判断材料となります。
最近の変更点
最近、住宅ローン減税に関する制度がいくつかの改正を受けました。これには以下のような変更が含まれます:
- 控除期間の延長:従来の控除期間が縮小される傾向があった中で、最近は延長が図られる傾向があります。
- 控除率の見直し:特定の状況下では控除率が引き上げられ、購入者へのサポートが強化されています。
- 適用の新たな基準:所得制限や居住要件に関する基準が見直され、より多くの家庭が対象に加わるようになっています。
このような変更は、特に新たに住宅を購入しようとする家庭にとって、かなりの影響を与えるものです。
今後の展望
今後、住宅ローン減税に関するさらなる進展が期待されます。特に、以下のポイントが注目されます:
- 政策の柔軟性:経済状況に応じて、住宅ローン減税制度が適時に見直される可能性があります。それに伴い、支援策が適応されていくと考えられます。
- 持続可能な住宅政策の強化:環境への配慮が高まる中で、省エネ住宅や再生可能エネルギーを使用する住宅への優遇措置が強化されるでしょう。
- 新規参入者の支援:特に若い世代や初心者向けの特別な支援策が提供される見込みが高く、これにより住宅市場の活性化が進むでしょう。
住宅ローン減税の利用事例
住宅ローン減税の具体的な利用例を理解することは、制度を効果的に活用するために重要です。ここでは、実際の適用例とよくある誤解について詳しく説明します。
実際の適用例
住宅ローン減税は多くの家庭で活用されています。例えば、借入金額が3,000万円、利率が1.0%の場合、年額の減税額は30万円です。この額は、住宅購入時の経済的な負担を軽減します。以下のような例があります。
- 新築住宅を購入した場合:例えば、借入額2,500万円の新築に対して、年額25万円の減税を受けることができます。この家庭の年間支出は減少します。
- 中古住宅の場合:借入額4,000万円で中古住宅を購入し、年額40万円の減税が受けられれば、実質的な返済負担が軽減されます。
このように、住宅ローン減税は多様なケースで経済的支援を提供します。
よくある誤解
住宅ローン減税についての誤解を解消することも重要です。以下に、よくある誤解を挙げます。
- 減税は一度きり:実際には、制度に基づいて最大10年間、毎年減税を受けられます。
- 全員が適用対象ではない:適用条件を満たさない場合、減税の恩恵を受けられません。特に、所得制限や居住要件が厳しいことは確認が必要です。
- 借入額に制限なし:借入額が多いほど減税額が増えますが、一定の上限が設定されています。この制限を理解することで、十分な返済計画を立てることが可能です。
結論
住宅ローン減税は私たちの住宅購入において大きな助けとなる制度です。この制度を利用することで、返済の負担を軽減し、より多くの家庭が夢のマイホームを手に入れることが可能になります。具体的な減税額を理解することで、私たちは計画的に住宅ローンを利用できるでしょう。
今後も制度の改正や新たな支援策に注目し、私たちの住宅購入に役立てていきたいと思います。住宅ローン減税は、経済的な安定を実現するための重要な手段であり、ぜひ活用していきましょう。