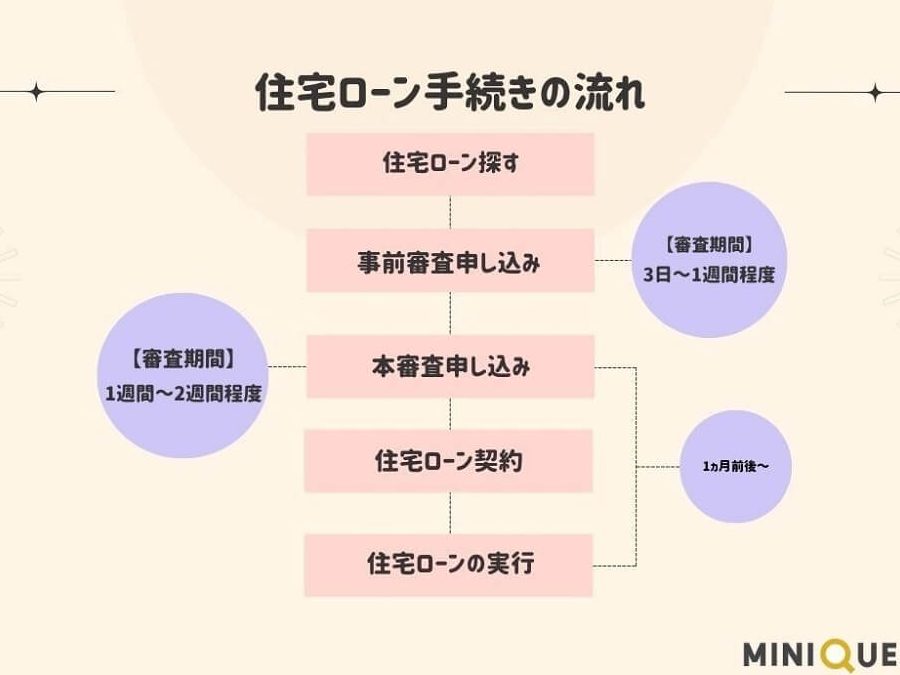
住宅ローンを組むことは、多くの人にとって人生の大きな決断です。「住宅ローンいつまで組める?」という疑問は、家を購入したいと考える私たちにとって非常に重要です。この問いに対する答えを理解することで、私たちの将来の計画をより明確にすることができます。
住宅ローンの基礎知識
住宅ローンは家を購入する際の重要な手段で、理解しておくべき基本情報が多いです。さあ、住宅ローンについて詳しく見ていきましょう。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。この資金は、購入価格の一部または全額をカバーします。利息が伴うため、返済計画が必要です。借り手は、一般的に15年から35年の間で返済期間を設定します。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します。
- 固定金利型ローン
固定金利型は、借入時の金利が返済終了まで変わらないローンです。毎月の返済額が安定するため、長期的な予算計画が立てやすいです。
- 変動金利型ローン
変動金利型は、市場金利に応じて金利が変わります。金利が低い時期にはメリットがありますが、将来的な負担が不透明な面もあります。
- 期間選択型ローン
期間選択型は、一定期間中は固定金利、その後は変動金利に移行するタイプです。最初の数年間は金利が安定する利点があります。
- 付帯型ローン
付帯型は、住宅購入時に他のサービス(火災保険など)を組み合わせることによって金利を引き下げることができます。費用を抑えたい方に向いています。
住宅ローンの期間
住宅ローンの期間は、借り手にとって重要な要素です。期間に応じて返済額や利息が変わるため、慎重な選択が求められます。
どれくらいの期間で借りられるか
一般的に、住宅ローンの返済期間は15年から35年の間で設定されます。多くの金融機関が提供する選択肢の中から、借り手は自分のライフスタイルに合った期間を選ぶことができます。具体的には以下のような期間があります。
- 15年: 短期間で返済を終えたい人向け。月々の返済額が高くなるが、利息が少なく済む。
- 20年: バランスの取れた選択肢。返済額と利息のバランスが良い。
- 25年: 余裕を持った返済計画が可能。月々の負担が軽減される。
- 30年: より低い月々の返済額が魅力。ただし、総利息は増加する。
期間による利息の違い
期間によって利息にも大きな違いがあります。一般に、返済期間が短いほど利率が低くなる傾向があります。具体的な利息の目安は以下の通りです。
| 返済期間 | 利息率(例) |
|---|---|
| 15年 | 1.0% |
| 20年 | 1.3% |
| 25年 | 1.5% |
| 30年 | 1.8% |
住宅ローンを組む際のポイント
住宅ローンを組む際には、いくつか重要なポイントがあります。特に返済負担率と金利の選び方は、借り手の負担に大きな影響を与えます。
返済負担率の確認
返済負担率は、家庭の収入に対する返済額の割合です。一般的に、返済負担率は25%から30%以下に抑えることが推奨されています。これにより、生活費やその他の支出を確保できます。具体的な計算方法は以下の通りです。
- 年間の返済額を年収で割り算。
- 結果に100を掛けてパーセンテージにする。
例えば、年収500万円で年間返済額が125万円の場合、返済負担率は25%になります。この基準を守ることで、金融機関からの信頼も得やすくなります。
金利の選び方
金利の選び方はローン選択の鍵を握ります。固定金利型と変動金利型の二つのタイプがあります。固定金利型では、借り入れ時の金利が返済期間中変わらず安心感があります。一方で、変動金利型はスタート時の金利が低い場合が多く、長期的にはお得なこともあります。
住宅ローンの申込条件
住宅ローンを組む際には、いくつかの申込条件が必要です。これらの条件を理解することで、無理のない借り入れを実現できます。
収入と信用状況
収入は住宅ローンの審査において重要な要素です。一般的に、安定した収入を持っている必要があります。金融機関は、年収や月収をもとに返済能力を評価します。例えば、年収が500万円の家庭なら、毎月の返済額は収入の25%から30%以内に抑えることが理想です。また、信用状況にも影響を与えます。信用情報機関からの情報に基づいて、過去の借入状況や返済履歴が確認され、信用スコアが評価されます。したがって、支払いの遅延や未払いがある場合、審査が厳しくなることがあるため注意が必要です。
住宅ローンを組める年齢
住宅ローンを組む際、年齢は重要な要素です。一般的に、ローンの申込には最小年齢として20歳が設定されています。この年齢に達していない場合、申込は不可です。
一方で、上限年齢も考慮する必要があります。多くの金融機関は、申し込み時の年齢が70歳以上になると借り入れを難しくすることがあります。特に、退職後の収入が不安定になることから、金融機関がリスクを避けるためです。このため、70歳以下で借り入れを行うのが望ましいです。
また、年齢に応じた返済期間の設定も重要です。若いうちに住宅ローンを組む場合、長期の返済期間を選択でき、月々の支払いを軽減できます。例えば、30年の返済期間を選ぶことで、月々の負担を減らすことができます。
さらに、年齢によって金融機関からの評価が変わる可能性があります。年齢が若ければ、将来の収入見込みが考慮され、より高い借入額が得られます。逆に、年齢が高い場合は、収入の安定性が重視されるため、注意が必要です。
結論
住宅ローンを組む際のタイミングや条件は非常に重要です。私たちは自分たちのライフプランに合った返済期間や金利を選ぶことで、将来の負担を軽減できます。年齢や収入状況を考慮することで、無理のない借り入れが可能になります。
住宅ローンの選択は、単なる資金調達に留まらず、私たちの生活全体に影響を与えます。正しい知識を持って、慎重に選択することが成功への鍵です。これからの住まいづくりに向けて、しっかりと準備を進めていきましょう。