住宅を購入する際に、住宅ローン控除は大きな助けになります。しかし、この恩恵を受けるためには、申請期限をしっかり把握しておくことが重要です。私たちは多くの人がこの制度の利用を考えている中で、いつまでに申請すればよいのか疑問に思っていることに気づきました。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に適用される税制上の優遇措置です。この制度を利用することで、所得税の一部を軽減できるメリットがあります。
住宅ローン控除とは
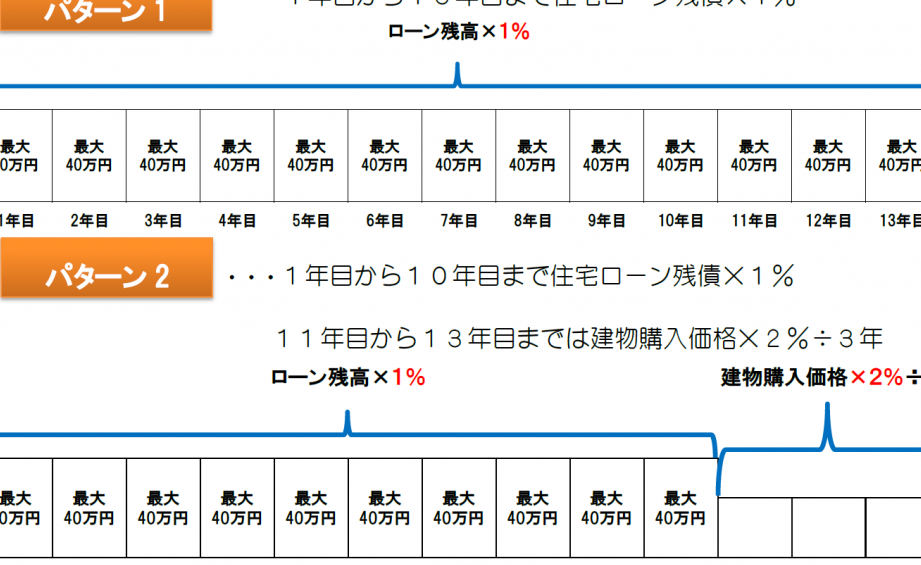
住宅ローン控除とは、一定条件を満たす住宅を購入し、その取得に伴って借り入れたローンに対して税額が軽減される制度です。具体的には、年末時点での残高に応じて一定割合の金額が所得税から控除されます。例えば、購入した年から最大10年間利用可能であり、特定の条件を満たせば延長もできます。
申請のメリット
申請することによって得られるメリットは多岐にわたります。主な利点として以下が挙げられます:
- 税負担軽減: 所得税が減少し、家計への影響が小さくなる。
- 資金繰り改善: 月々の返済負担が軽くなり、余裕ある生活設計が可能になる。
- 長期的な経済効果: ローン期間中ずっと恩恵を受けられるため、大きな経済的支援となる。
いつまでに申請するべきか
住宅ローン控除の申請には明確な期限が存在します。適切な時期に申請を行うことで、税金の軽減効果を最大限に活用できます。
申請期限の詳細
住宅ローン控除の申請は、原則として購入した年の翌年3月15日までに行わなければなりません。この期間内に必要書類を提出しないと、控除を受ける権利を失います。具体的には以下のようになります:
- 初回申請:住宅購入後1年以内
- 継続申請:毎年、同じく3月15日まで
また、特例である「特定増改築等貸付」に該当する場合も同様です。これらの日程を把握しておくことが重要です。
期限を逃した場合の影響
期限を逃すと、大きな影響があります。控除対象から外れた結果、高額な税負担が発生します。一度失った権利は再取得できませんので注意が必要です。また、以下のようなリスクも考慮すべきです:
- 税金負担増加:所得税や住民税が通常より高くなる
- 資金繰りへの悪影響:余分な支出による家計圧迫
申請手続きの流れ
住宅ローン控除を利用するためには、正確な申請手続きが必要です。以下に、手続きの具体的な流れを示します。
必要書類
申請に際しては、いくつかの書類が必要です。主な書類には次のものがあります。
- 住宅取得証明書: 物件購入時に発行される証明書。
- 借入金残高証明書: 年末時点での借入金残高を示す証明書。
- 住民票: 現住所を確認するために必要。
- 所得税の確定申告書: 所得状況を提示するために必須。
これらの書類は、事前に準備しておくことでスムーズな申請が可能になります。
申請方法
申請方法はシンプルです。まず、税務署へ訪問し、所定の用紙を入手します。その後、必要事項を記入し、準備した書類と一緒に提出します。また、電子申告も可能なので、自宅からでも簡単に手続きを行えます。ただし、この場合も期限内であることが重要です。
住宅ローン控除の注意点
住宅ローン控除を利用する際、いくつかの重要な注意事項があります。正確な手続きを行えば、税金軽減のメリットを享受できる可能性が高まります。
申請時の注意事項
申請には明確な期限があります。初回申請は住宅購入後1年以内に行う必要がありますし、継続申請も毎年3月15日までです。また、特例が適用される場合でも同様です。期限を逃すと控除対象から外れ、高額な税負担が発生するリスクがあるため、計画的に進めることが大切です。
さらに、必要書類を事前に準備しておくことも重要です。以下は主な提出書類です。
- 住宅取得証明書
- 借入金残高証明書
- 住民票
- 所得税の確定申告書
これらの書類が整っていれば、スムーズに手続きできます。また、電子申告を利用することで時間短縮にもつながります。
よくある間違い
よく見られる間違いとしては、必要な書類を忘れることや期限ギリギリでの申し込みがあります。このようなミスは結果的に控除を受けられなくなる原因となります。他には、自分だけで判断せず専門家に相談しないケースもありますので注意しましょう。
結論
住宅ローン控除をうまく活用するためには申請期限をしっかり把握することが不可欠です。私たちはこの制度を利用することで税負担を軽減し、資金繰りの改善につなげることができます。
初回の申請は住宅購入後1年以内に行う必要があります。また継続申請は毎年3月15日までに忘れずに実施しましょう。適切な書類を整え計画的に進めることで、スムーズな手続きを実現できます。
期限を逃すと大きな影響が出る可能性がありますので、注意深く取り組むことが重要です。専門家のアドバイスも活用してより良い選択をしていきましょう。