住宅を購入する際、私たちが考慮すべき要素は多岐にわたります。その中でも、**住宅ローン連帯債務者とは何か**という点は、特に重要です。連帯債務者の存在は、借入額や返済計画に大きな影響を及ぼしますが、実際にはどのような役割を果たすのでしょうか。
住宅ローン連帯債務者とは
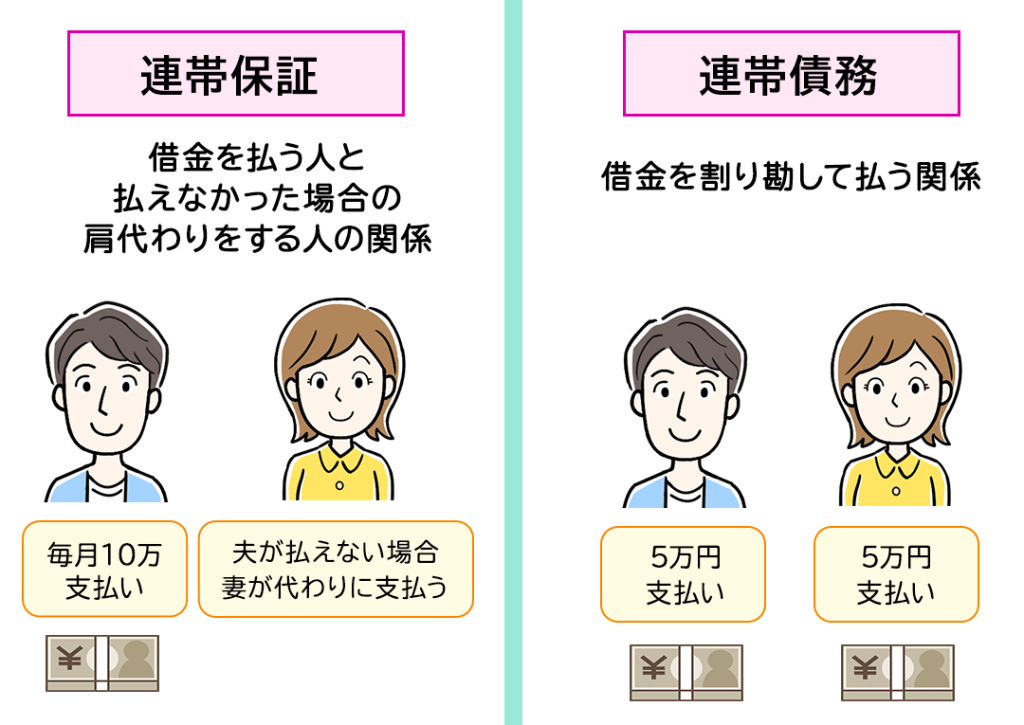
住宅ローン連帯債務者は、住宅ローン契約において主債務者とともに返済義務を負う者を指します。この人物は、主債務者が返済できない場合でも、債権者に対して責任を持つことが求められます。連帯債務者の存在により、借入額が増加することがありますが、それによって共同の信用が形成されます。
連帯債務者の役割にはいくつかの特徴があります。例えば、
また、<strong>住宅ローンを取得する際には、連帯債務者の信用情報が考慮されるため、審査が通りやすくなります。ただし、連帯債務者は契約の内容を十分に理解し、リスクを把握することが重要です。万が一、主債務者が返済を怠った場合、自分の信用にも影響が及びます。
住宅ローン連帯債務者の特徴
住宅ローン連帯債務者には特有の役割と責任が存在します。彼らは、主債務者と一緒に返済義務を負うため、特に信用情報の共有が重要になります。
役割と責任
連帯債務者の役割は、金銭的責任を分担することです。具体的には、以下のような責任を果たします。
- 返済責任: 主債務者が支払いを怠った場合でも、返済義務を負います。
- 信用の増強: コラボレーションにより、双方の信用が強化される可能性があります。
- 共同名義所有: 住宅の名義を共有することで、相互に所有権を持つことができます。
このように、連帯債務者の存在は、資金調達や契約の成功に大きく関与します。
債務者との違い
連帯債務者と一般的な債務者は異なる点があります。主な違いは以下の通りです。
- 返済義務の範囲: 連帯債務者は主債務者と同等の返済義務があり、単独よりも責任が重いです。
- 信用情報への影響: 連帯債務者の信用情報も考慮されるため、ローン審査時には重要なファクターとなります。
- 共同のリスク: 返済が滞ると連帯債務者にもリスクが及び、自身の信用にも影響があります。
住宅ローン連帯債務者が必要な理由
住宅ローンの連帯債務者は、融資の際に多くの利点を提供します。主債務者だけでは借入が難しい場合でも、連帯債務者がいることで選択肢が広がります。
複数名義での借入
複数名義での借入は、住宅購入の際に重要な要素です。主債務者と連帯債務者が共に名義を持つことで、借入額が増加します。例えば、主債務者が3000万円の住宅ローンを希望する場合、連帯債務者がいれば4500万円まで増えることもあります。また、複数名義によって、住宅の所有権を共有できるため、資産の分散が可能です。これにより、将来的な財務計画も柔軟になります。
住宅ローン連帯債務者になるメリットとデメリット
住宅ローンの連帯債務者には、さまざまなメリットとデメリットがあります。これを理解することで、参加することの意義が見えてきます。
メリット
連帯債務者がいることで、借入額が増加することがあります。例えば、主債務者が3000万円を希望する場合、連帯債務者が加わると合計で4500万円の借入が可能になります。これにより、物件選びの幅が広がります。また、複数の名義により共有財産を形成できるため、資産を分散することが可能です。共同名義の住宅は、将来的な資産形成にも役立ちます。
信用力の向上も見逃せません。主債務者の信用情報に加え、連帯債務者の信用も加味されるため、審査が通りやすくなる可能性があります。この連携が、住宅購入の際に有利に働くことが多いです。
気分的なサポートも大きな要素です。連帯債務者と情報を共有することで、返済計画や財務状況についての理解が深まります。お互いに協力し合える環境が作られるため、安心感が得られます。
デメリット
連帯債務者には返済責任が生じることがあります。もし主債務者が返済を怠った場合、連帯債務者にも影響が及びます。信用情報に悪影響が出ることで、将来の借入にも不利になるリスクがあります。
また、財務状況に関する情報を共有する必要があるため、プライバシーの面で負担が生じることがあります。連帯債務者は、相手の財務状況を理解し、適切に対応することが求められます。これは、関係に複雑さをもたらす要因となる場合があります。
住宅ローン連帯債務者に関する注意点
住宅ローン連帯債務者には、特定のリスクと責任が伴います。連帯債務者は、主債務者と一緒に返済義務を負うため、主債務者が支払いを怠ると、自分の信用情報にも影響が出ます。また、主債務者が返済困難になる場合、連帯債務者が肩代わりする可能性が高くなります。
さて、連帯債務者の役割を理解することが重要です。以下のポイントを確認しましょう。
- 信用情報の共有: 連帯債務者の信用情報が主債務者の返済能力を評価する際に考慮されます。
- 返済責任の明確化: 返済が滞った場合、どちらが責任を負うかを事前に確認する必要があります。
- 資産の共同所有: 住宅の名義が共同となることで、所有権にも影響を与えます。
連帯債務者になる際は、リスクをしっかりと認識する必要があります。利点とデメリットがあり、特に返済に関する責任感が強調されます。返済が遅れると、共同の信用も影響を受けるため、心の準備が求められます。
また、連帯債務者として参加することで、ローンの審査が通りやすくなるメリットがありますが、注意すべきポイントもしっかり把握しましょう。特に返済計画を立て、リスクを共有する体制を構築することが大切です。
結論
住宅ローンの連帯債務者としての役割は非常に重要です。私たちはそのメリットとデメリットを理解し、適切な判断を下すことが求められます。連帯債務者として参加することで、借入額の増加や信用力の向上が期待できますが、返済責任やリスクも伴います。
このような複雑な要素を考慮しながら、私たちの住宅購入計画を進めることが成功の鍵となります。信頼できる連帯債務者との協力を通じて、より良い未来を築いていきましょう。