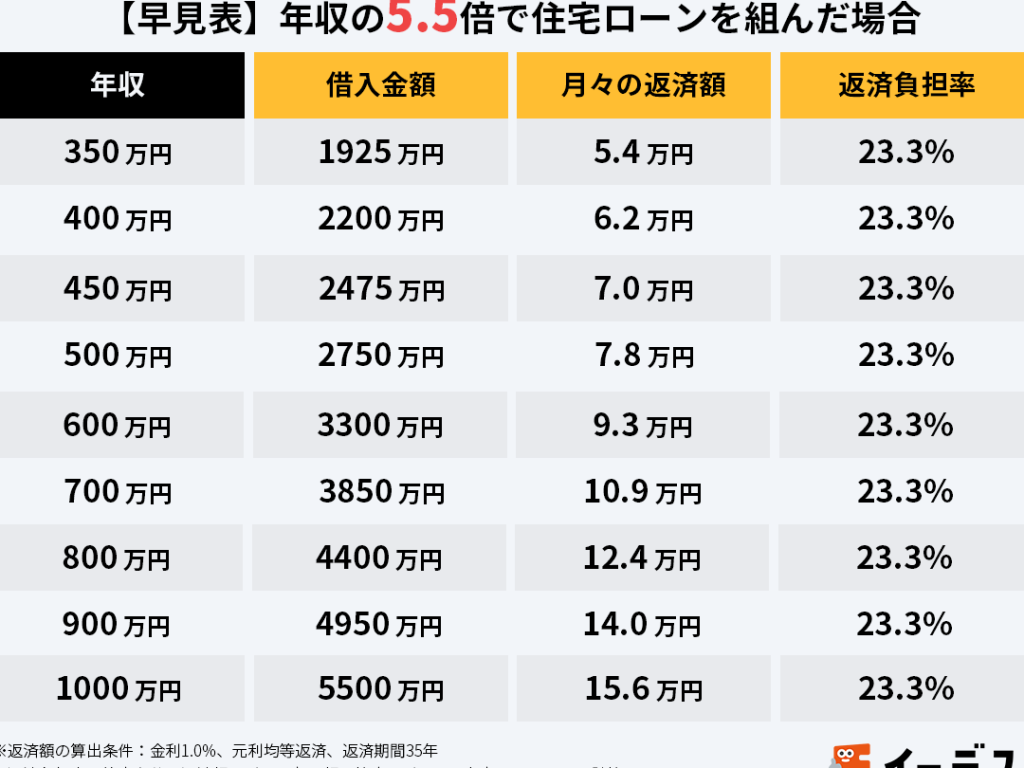
住宅を購入する際、私たちが最も気になるのは「住宅ローン年収何倍」が適正なのかということです。多くの人が夢見るマイホームですが、どれだけの年収が必要かを知ることは、計画的な資金計画を立てるために欠かせません。では、実際にはどのくらいの年収が必要なのでしょうか?
住宅 ローン の 基礎知識
住宅ローンは、住宅を購入するために金融機関から借り入れるお金です。購入した住宅を担保にして借りるため、利用者にとって安定した返済計画が可能になります。住宅ローンにはさまざまな種類があり、それぞれ条件や利率が異なるため、慎重な選択が必要です。
住宅 ローン とは
住宅ローンは、一般的に長期の借り入れであり、多くの場合、借入額は数百万から数千万という大規模な金額になることが多いです。返済期間も通常15年、20年、30年などと長期的に設定されます。金利型には固定金利と変動金利があり、それぞれにメリットとデメリットがあります。毎月の返済額を考慮し、自身のライフプランに適したローンを選ぶことが重要です。
住宅 ローンと年収の関係
住宅ローンと年収の関係は、マイホームを持つ上で非常に重要です。年収が高いほど、借入れできる額が増える傾向があるため、より良い物件を選べる可能性が高まります。
年収に対するローンの倍率
住宅ローンの額は年収に対して何倍まで借りられるかが重要です。一般的には、年収の5倍から7倍が妥当とされます。例えば、年収が500万円の場合、借入可能額は2500万円から3500万円ということです。また、金融機関によって取扱基準が異なるため、事前の確認が求められます。
年収に応じた住宅ローンの選び方
年収に応じた住宅ローンの選び方は、返済計画や借入額の決定に重要な要素です。年収の水準によって、適切なローンの条件が変わるため、各自に合った選択が必要です。
高年収者向けの選択肢
高年収者は、より多くの選択肢を持っています。具体的には、以下のような点に留意することが必要です:
このように、高年収者には多くのメリットがあり、より良い物件を選ぶチャンスが高まります。
低年収者向けの選択肢
低年収者の場合、借入額に制限が生じることが一般的です。しかし、選択肢がなくなるわけではありません。次の点を考慮することが重要です:
住宅 ローン 倍率の計算方法
住宅ローンの倍率を計算することは、正しい借入金額を理解するために重要である。倍率とは、年収に対してどれだけの額を借りられるかを示す指標であり、一般的に年収の5倍から7倍が妥当とされている。
年収からの計算プロセス
年収から住宅ローンの借入額を算出するプロセスは明確である。まず、年収を基にした倍率を決定する。一般的には以下の手順を踏む。
- 年収を確認する: 自分の年収を把握することから始める。
- 倍率を適用する: 年収に対し、適切な倍率を掛ける。例えば、年収が500万円の場合、5倍から7倍で計算する。
- 借入額を算出する: 倍率を適用した結果、借入可能額が決まる。具体的には2500万円から3500万円となる。
これにより、我々は自分の借入可能額を理解できる。
返済比率の影響
返済比率は、住宅ローンの借入において重要な要素である。返済比率とは、年収に対する毎月の返済額の割合を意味する。金融機関は一般的に、返済比率を25%から35%の範囲で推奨している。返済比率が低いほど、安定した返済が可能であると考えられ、高い倍率での借入が許された場合でも、コストが現実的であるかどうかを見極める必要がある。
- 返済比率が25%の場合: 年収500万円なら、毎月の返済額は約10.4万円。
- 返済比率が35%の場合: 同様に計算すると、毎月の返済額は約14.6万円。
まとめと今後の展望
住宅ローンの年収倍率についての理解は、我々が適切な資金計画を立てる上で重要です。年収に応じた借入限度額は、住宅購入の選択肢を大きく変えます。多くの場合、年収の5倍から7倍が妥当とされますが、金融機関による基準の違いも無視できません。
今後、年収に対する住宅ローン選びはさらに多様化していくでしょう。具体的には、高年収者向けの優遇条件や、低年収者向けの支援策が増加します。また、環境の変化に伴い、より柔軟な返済プランが期待されます。
住宅ローンの倍率を計算する方法も簡潔です。年収をもとに適切な倍率を掛けることで、正確な借入可能額が把握できます。特に、返済比率の管理は重要であり、安定した返済を実現するために、生活費とのバランスを考慮する必要があります。
Conclusion
住宅ローンの年収倍率を理解することは私たちの住宅購入計画において非常に重要です。適切な年収に基づいた借入額を知ることで、より良い物件を選ぶための道が開けます。また、返済比率を意識することで、安定した返済が可能となり、長期的な安心を得ることができます。
高年収者と低年収者それぞれに合った選択肢が存在し、私たちのライフスタイルや将来の目標に応じた資金計画を立てることが求められます。これからの住宅購入に向けて、しっかりとした情報をもとに計画を進めていきましょう。