住宅を購入する際、住宅ローン最大何年という疑問は多くの人にとって重要なポイントです。私たちは、長期的な返済計画を立てる上で、ローンの期間がどのように影響するのかを理解することが不可欠だと考えています。返済期間が短ければ月々の支払いは高くなりますが、利息を抑えることができます。一方で、長期間のローンは月々の負担を軽減しますが、総支払額は増える可能性があります。
住宅ローンの基本知識
住宅ローンを理解することは、私たちの資産形成において非常に重要です。住宅ローンには多くの選択肢があり、各選択肢が私たちの財政に与える影響を把握する必要があります。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
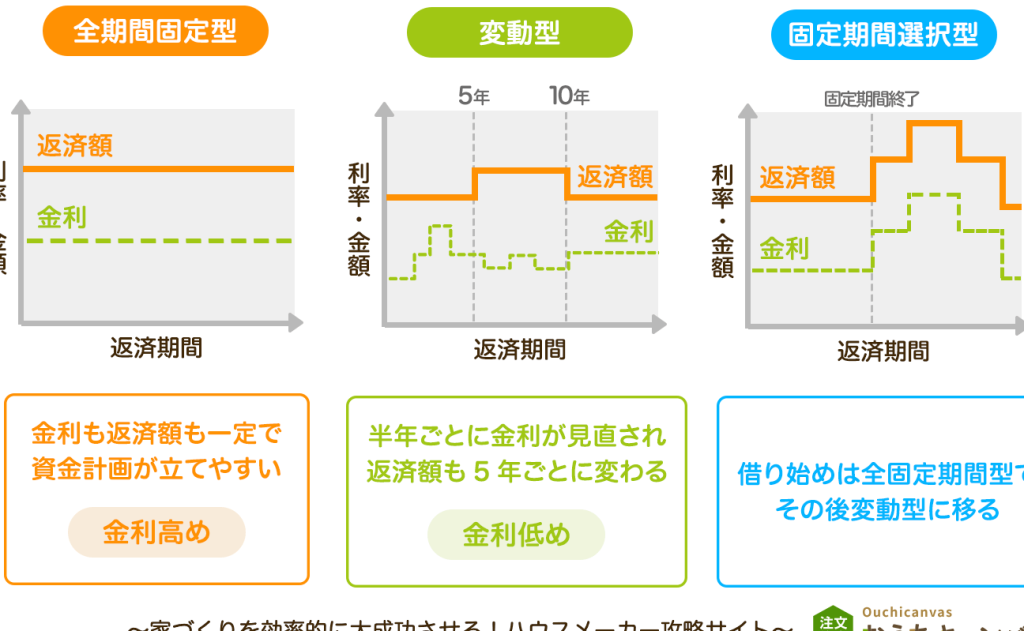
- 固定金利型: 返済期間中の金利が変わらず、安定した支払額を維持できます。
- 変動金利型: 市場の金利に応じて変動し、支払額が変わる可能性があります。
- フラット35: 返済期間が35年で、長期間安定した金利が特徴です。
また、それぞれのローンには、借入額や返済期間などの条件が異なります。自分たちに最適なプランを選ぶことが大切です。
金利の種類
金利には主に以下の種類が存在します。
- 固定金利: 期間中は金利が一定で、返済計画が立てやすいです。
- 変動金利: 市場金利に応じて調整され、時に支払額が増加するリスクがあります。
- 優遇金利: 特定の条件を満たすことで、通常の金利より低く設定されます。
住宅ローンの返済期間
住宅ローンの返済期間は、住宅購入時に考慮すべき重要な要素です。契約時に選択する返済期間が、月々の支払い額や総支払額に大きく影響します。
最大返済期間の一般的な目安
一般的に、日本の住宅ローンの最大返済期間は 35年 です。ただし、金融機関によっては、最長で 40年 まで設定可能な場合もあります。このような長期間のローンは、月々の支払額を抑えることができる一方、利息総額が増加する可能性が高いです。また、返済期間が短くなると、金利が低くなることが多いので、計画的な選択が求められます。
返済期間のメリットとデメリット
返済期間の選択には、いくつかのメリットとデメリットがあります。
-
メリット
- 短期返済:月々の支払額が少なく、総利息が少ない。
- 長期返済:月々の負担が軽減され、生活費に余裕ができる。
- 短期返済:月々の負担が大きく、家計に影響を及ぼす。
- 長期返済:総支払額が増加し、資産形成に時間がかかる。
返済期間を決める要因
返済期間を決定する際には、いくつかの重要な要因を考慮することが求められます。具体的には、収入状況や家族構成が大きな影響を及ぼします。
収入状況
収入状況は、返済期間を選ぶ際の大きな要因です。収入が安定している場合、長期返済を選ぶことで毎月の負担を軽減できます。一方、収入が不安定な場合は、短期返済が適していることがあります。具体的には、以下の点を考慮することが重要です。
- 収入の額
- ボーナスの有無
- 雇用形態(正社員、契約社員、自営業など)
これらの要素が、返済能力や返済計画に影響を及ぼします。
家族構成
家族構成も、返済期間を決める上での重要な要因です。家族が多い場合は、将来的な支出が増える可能性が高いため、月々の負担を抑えるために長期返済を選ぶケースが多いです。逆に、独身や子供がいない場合は短期返済を選ぶことで、早期にローンを完済できる利点があります。また、以下の側面も考慮する価値があります。
- 子供の教育費
- 家族のライフプラン
- 将来の生活スタイル
返済期間の見直し
返済期間の見直しは、適切な住宅ローンを選ぶ上で重要です。定期的に見直すことで、私たちの財政状況やライフスタイルの変化に対応できます。
期間短縮のメリット
期間短縮には、以下のようなメリットがあります。
これらの要素を考慮すると、期間短縮は特に安定した収入がある場合に有効です。
期間延長のメリット
一方で、期間延長にも有用な点があります。
結論
住宅ローンの返済期間は私たちの財政状況やライフスタイルに大きな影響を与えます。短期と長期の選択肢にはそれぞれメリットとデメリットがあり、どちらが自分たちに適しているかを見極めることが重要です。収入や家族構成を考慮しながら、最適な返済計画を立てていきましょう。
また、返済期間の見直しを定期的に行うことで、変化する状況に柔軟に対応できるようになります。私たちの未来に向けた賢い選択が、安心した住宅購入を実現する鍵となるでしょう。