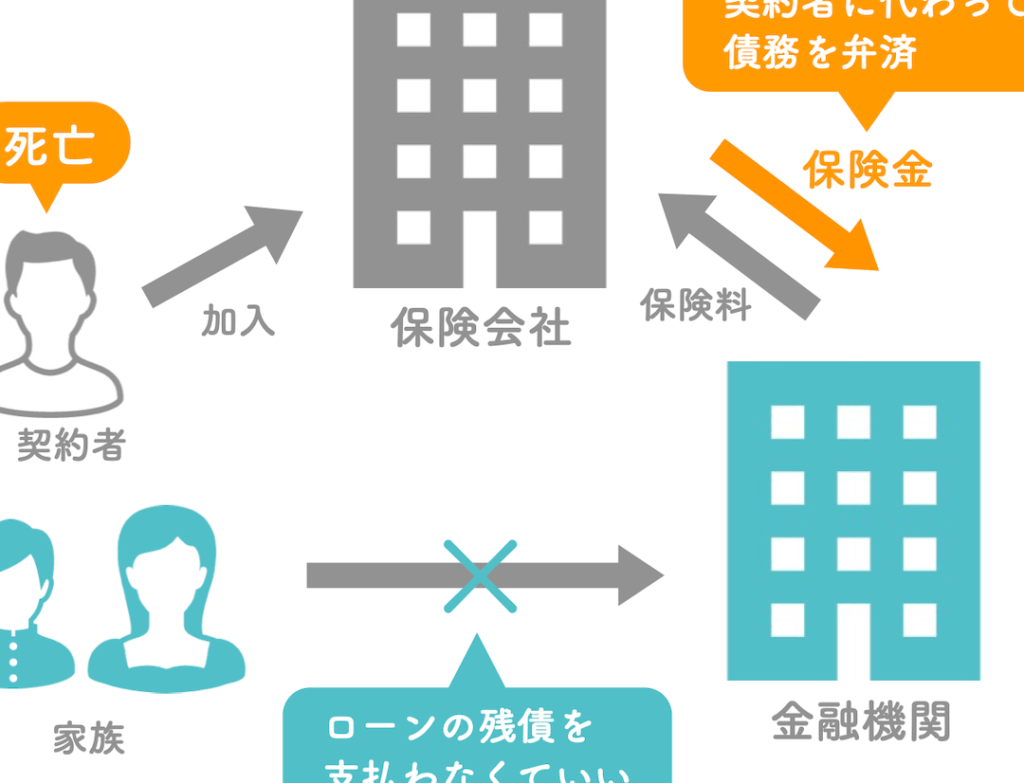
住宅ローンを抱える私たちにとって、万が一の事態は常に心配の種です。特に「住宅ローン 死亡 免除 いつから」というテーマは、多くの人々が気になる重要なポイントです。もしもの時、家族が負担を背負わずに済む方法を知っておくことは大切です。
住宅ローンの基本知識
住宅ローンは、住宅を購入するために金融機関から借りる資金です。私たちが家を手に入れる際には、多くの人がこの方法を利用します。
住宅ローンとは
住宅ローンは、不動産取得のための長期的な借入れです。一般的には、購入価格の80%から90%を融資してもらいます。また、返済期間は10年から35年と幅広く設定されています。この間、利息が発生し、毎月一定額を返済します。
住宅ローンの種類
私たちが選べる住宅ローンにはいくつかの種類があります。以下に代表的なものを挙げます。
- 固定金利型: 借入れ時点で決まった金利で返済するタイプです。市場金利に影響されず、安定した支払いが可能です。
- 変動金利型: 市場金利に連動して変動するタイプです。初めは低い金利ですが、市場状況によって上昇するリスクがあります。
- フラット35: 長期固定型でありながら、公的機関による保証があります。このため、高額融資にも対応できます。
死亡免除の概要
死亡免除制度は、住宅ローンを借りた人が万が一の場合に、残された家族への経済的負担を軽減するための重要な仕組みです。この制度によって、借り手が亡くなった際に住宅ローンの残高が免除されることがあります。
死亡免除制度とは
死亡免除制度とは、住宅ローン契約者が死亡した場合、その未払い分のローンを金融機関が肩代わりする仕組みです。具体的には、保険料を支払うことで、この保障を受けられます。一般的には、加入時に選択しなくてはならないオプションであり、多くの場合、契約内容によって異なる条件があります。
制度の利点
この制度にはいくつかの明確な利点があります:
死亡免除の適用条件
死亡免除制度には、特定の条件が設定されています。この制度を利用するためには、以下の要件を満たす必要があります。
適用されるケース
死亡免除が適用されるケースは主に次の通りです:
- 借り手が死亡した場合:住宅ローン契約者が亡くなると、残った家族は返済義務から解放されます。
- 重度障害者になった場合:重大な病気や事故で重度障害者となった際も、同様に免除対象になります。
- 保険加入していること:多くの場合、保証として生命保険に加入している必要があります。これにより、借り手の不測の事態にも対応できます。
免除に必要な手続き
死亡免除を受けるためには、以下の手続きを行うことが求められます:
- 保険契約書類提出:まずは保険契約に関する書類を金融機関へ提出します。
- 死亡証明書取得:借り手が亡くなった場合、その証明書を準備する必要があります。
- 申請書記入:指定された申請書へ必要事項を記入し、提出します。
- 審査待機期間中の確認:金融機関による審査結果を待ちながら、不明点などについて問い合わせておくと良いでしょう。
死亡免除が始まるタイミング
死亡免除の適用は、契約内容に基づいて決まります。特に重要な点をしっかりと確認することが必要です。
契約時の確認事項
契約時には以下の事項を確認しましょう。
これらを理解することで、万が一の場合でもスムーズな手続きにつながります。また、特定の金融機関によって異なる条件もあるため、自分たちの契約内容をしっかり把握しておく必要があります。
発動条件と時期
死亡免除は、以下の条件で発動します。
結論
住宅ローンの死亡免除制度は私たちにとって非常に重要な保障です。万が一の場合に家族が経済的負担から解放されることで、安心感を得られます。この制度を利用するためには保険への加入や契約内容の確認が欠かせません。
私たち自身の将来を考えれば、この保障がどれほど心強いものであるか理解できるでしょう。入念な準備と確認を行うことで、もしもの事態にもスムーズな対処が可能になります。安心して生活を続けられるよう、しっかりとした知識を身につけておきましょう。