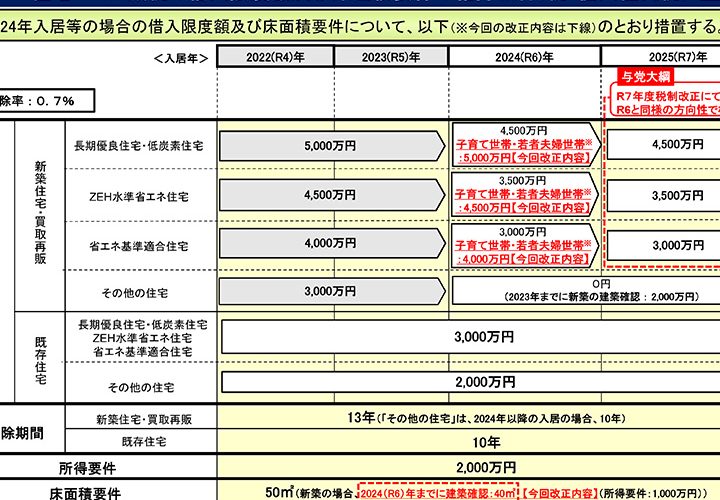
住宅を購入した私たちにとって、住宅ローン控除は大きな助けになります。特に2012年に入居した方々にとって、この制度の期限や詳細は非常に重要です。控除を受けられる期間やその条件を理解することで、私たちの家計にどれだけ影響があるのかを把握できます。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に負担する利息に対して税金を軽減する制度です。この制度を利用することで、私たちの家計への影響を緩和できる可能性があります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して自宅を購入した場合、毎年の所得税から一部の金額を控除できる制度です。この措置は、居住用の住宅を持つことを奨励するために設けられています。具体的には、住宅ローンの利息分に基づき所得税が計算され、一定の要件を満たすことで控除額が適用されます。
2012年入居者向けの特典
2012年に入居した方々は、特定の条件を満たすことで、より有利な控除を受けられる特典があります。例えば、次の条件を確認することが重要です:
- 入居期限:2012年4月から2012年12月までに入居。
- 延長措置:特定の要件を満たす場合、控除期間が延長されることがある。
- 金利水準:利用する住宅ローンの金利水準が影響する場合もある。
適用条件と要件
住宅ローン控除の適用に関する条件は、具体的で明確です。以下の要件を確認することで、控除の恩恵を受けられるか判断できます。
住宅取得の条件
住宅を取得するためには、以下の条件を満たす必要があります。
- 自ら居住する住宅であること
- 住宅の床面積が50平方メートル以上であること
- 取得した住宅が新築または中古であること
- 契約締結日、または入居日が特定期間内であること
これらの条件を満たさない場合、控除の対象にはなりません。
年収制限について
年収には制限が設けられています。年収が以下の基準を超えないことが求められます。
- 単身者:1,000万円以下
- 夫婦:1,500万円以下
控除の期間と期限
住宅ローン控除の期間と期限は、特に2012年に入居した方々にとって重要な要素です。この制度の正確な理解が、家計への影響を最小限に抑える助けとなります。
基本的な控除期間
住宅ローン控除の基本的な控除期間は、最初の入居年から最大10年間です。具体的には、入居年を含む10年間が控除対象となります。控除額は、年ごとに変更されることがあり、多くの場合、**住宅ローンの残高の1%**が基準です。また、控除を受けるためには、毎年の申告が必要です。
申請方法と手続き
住宅ローン控除を受けるためには、正しい手続きが不可欠です。私たちは、必要書類を整え、スムーズに進めるための流れを理解することが大切です。
申請に必要な書類
控除を申請するには、以下の書類が必要です。
- 住宅ローンの借入金残高証明書: 銀行や金融機関から発行された文書。
- 所得証明書: 直近の課税所得を証明するための書類。
- 住宅の登記簿謄本: 住宅の所有権を証明するための書類。
- 確定申告書: 毎年の所得を申告した際の文書。
これらの書類を用意することで、申請手続きを円滑に進められます。例えば、住宅ローン証明書は通常、年末時点の残高を示すものであり、発行依頼は早めに行うと良いです。
手続きの流れ
申請手続きは、以下のステップを辿ります。
- 必要書類を準備する: 先に挙げた書類を整えます。
- 税務署へ提出: 確定申告の際に、必要書類を一緒に提出します。
- 控除額の計算確認: 所得税から控除される金額を確認します。
- 税務署からの通知: 提出後、控除の承認を受け取ります。
住宅ローン控除のメリットとデメリット
住宅ローン控除には多くのメリットとデメリットが存在します。これらを理解することで、賢く制度を利用できるようになります。
メリット
住宅ローン控除の最大のメリットは、税金に対する軽減効果です。控除があることで、毎年の所得税が減少します。特に、新築や購入住宅を取得した際には、控除額が最大で借入残高の1%となるケースが多いです。さらに、控除を受けられる期間は最長10年で、定期的な返済負担が軽くなります。このため、家計の安定に寄与することでしょう。また、中古住宅や新築住宅を問わず、多くの人が利用できるため、幅広い選択肢があります。
デメリット
一方で、住宅ローン控除にはいくつかのデメリットも存在します。控除を受けるためには厳格な条件を満たす必要があります。自宅でなければならないことや、中古住宅の場合は一定の面積が求められることが挙げられます。また、年収制限も厳しく、単身者は1,000万円、夫婦は1,500万円以下とされています。これらの条件を満たさない場合、控除を受けられなくなる可能性があります。さらに、控除を受けるためには毎年の申告が必要で、手間がかかることもデメリットです。
Conclusion
住宅ローン控除は、特に2012年に入居した私たちにとって大きな助けとなる制度です。控除を最大限に活用するためには、条件や期限をしっかり理解することが不可欠です。毎年の申告を忘れずに行うことで、税金の軽減を実現し、家計の負担を軽くすることができます。
これからも住宅ローン控除の情報を追い続け、私たちの家計にとって最も有利な選択をしていきましょう。正しい知識を持って、賢くこの制度を利用することが大切です。