住宅を購入する際に欠かせないのが、金消契約 住宅ローン いつのタイミングです。私たちがこの重要な契約を結ぶ時期を見極めることは、資金計画や住宅購入の成功に直結します。では、具体的にいつ金消契約を行うべきなのでしょうか?
金消契約の基本
金消契約とは、住宅ローンの借入に関する重要な契約です。私たちはこの契約により所有権移転の条項や返済に関する条件が明確になると理解しています。ここでは、金消契約の定義やその意義、法的な位置付けを詳しく説明します。
定義と意義
金消契約は、「金銭消費貸借契約」の略称であり、住宅ローンを利用する際に必要不可欠なものです。この契約によって、借入金の金額や返済期間、金利などの具体的な条件が定められます。**金消契約の意義は、ローンの確実性や透明性を保障するところにあります。**また、私たちが契約の内容を理解することで、将来的な返済計画を立てやすくなります。
法的な位置付け
金消契約は、民法に基づく法的な契約です。契約書には、貸主と借主両者の権利や義務が記載されており、万が一のトラブル時においても重要な証拠となります。**法的に効力を持つ契約であるため、私たちはその内容を注意深く確認する必要があります。**契約書には、特に注意が必要な条項が含まれている場合も多いです。具体的には以下のようなポイントに着目することが重要です。
- 借入金額の明示
- 返済方法や期間の詳細
- 遅延時のペナルティ規定
住宅ローンの種類
住宅ローンの種類は多岐にわたります。最適な選択肢を見つけることが重要です。
固定金利と変動金利
固定金利は、契約時に設定した金利が返済期間中変わらないタイプのローンです。返済額が安定するため、ライフプランの立てやすさが魅力です。逆に、変動金利は、市場金利に応じて金利が変動します。金利が低い期間は、月々の支払いが少なくなりますが、将来的な不安要素も考慮する必要があります。
各種ローンの特徴
住宅ローンには、いくつかの主要な種類があります。
- フラット35: 35年間の固定金利で、長期的な安定を提供します。
- 都市銀行住宅ローン: 銀行が提供する一般的なローンで、利率や条件が多様です。
- 信用金庫住宅ローン: 地域密着型で、比較的柔軟な条件を提供することがあります。
- 公的ローン: 政府がバックアップするローンで、低い金利が特徴です。
金消契約の必要性
金消契約は住宅購入において極めて重要な役割を果たします。この契約により、借入金の条件や権利義務が明確化され、トラブルを未然に防ぐことが可能です。
借入時のメリット
借入時に金消契約を結ぶことで、以下の重要なメリットがあります:
- 透明性の確保:契約内容が詳細に記載され、何を期待できるか明確になります。
- 法的保護の提供:契約は法的効力を持ち、もし問題が発生した際の証拠として機能します。
- 資金計画の明確化:借入金額、返済方法、期間が具体的に示され、計画的な返済が可能になります。
- 金利の明示:変動金利や固定金利など、金利の条件が明確になるため、将来的な負担を予測できます。
金消契約を結ぶことで、借入に伴う不安要素を軽減し、安心して住宅購入に臨むことができます。
債務不履行のリスク
金消契約には債務不履行のリスクも含まれています。債務不履行とは、契約した条件を守らないことを指し、以下のような影響があります:
- 信用への影響:債務不履行が記録されると、信用情報に傷がつき、今後の借入が難しくなる可能性があります。
- 法的手続きの発生:返済が滞ると、金融機関から法的手続きが取られることがあり、資産の差し押さえが行われることもあります。
- 追加費用の発生:遅延に対してペナルティが課せられる場合があり、予期せぬコストが発生します。
住宅ローンの審査プロセス
住宅ローンの審査は、資金を借りるための重要なステップです。このプロセスを理解することで、スムーズに契約を進めることが可能になります。
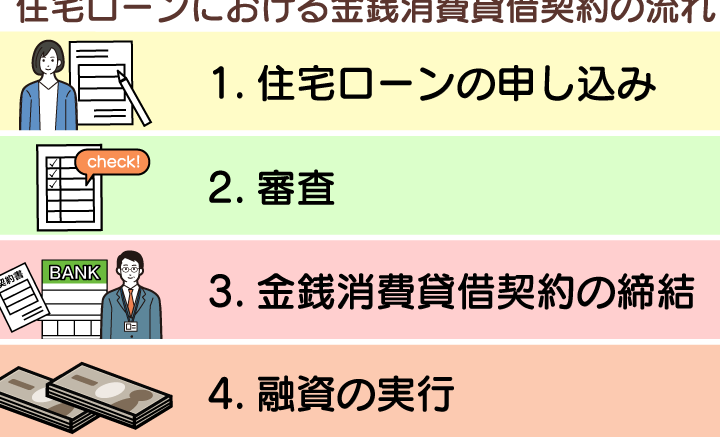
申込から契約までの流れ
住宅ローンの申し込みから契約までの流れは以下の通りです。
- 情報収集: 住宅ローンの条件や金利を比較します。
- 申し込み書類の提出: 必要な書類を揃えて金融機関に提出します。
- 審査の実施: 提出した情報を基に審査が行われます。
- 審査結果の通知: 合格する場合、金融機関から条件の提示があります。
- 契約締結: 契約書に署名し、金消契約を結びます。
この流れに従い、必要な手続きを進めることが重要です。
審査基準と注意点
審査基準は金融機関によって異なりますが、一般的に次のポイントが考慮されます。
- 年収: 借入に対する返済能力が評価されます。
- 信用情報: 過去の借入履歴や返済状況が影響します。
- 自己資金: 頭金の割合が審査に影響を与えます。
- 負債比率: 他の借入と比較して、返済負担が適正か判断されます。
住宅購入時期の影響
住宅購入のタイミングは、金消契約に大きな影響を与えます。重要な決定をする際には、経済状況や市場動向を考慮することが必要です。
経済状況との関連
経済状況は、住宅購入のタイミングを決定する大きな要素です。金利の変動は住宅ローンの条件に直結し、以下の点が影響を与えます。
- 金利の上昇: ローン返済額が増えることがある。
- 景気の改善: 購入希望者が増加し、競争が激化する可能性がある。
- 雇用状況: 安定した職に就くことが入居の決定をさらに促進する。
このように、経済環境を把握しておくことで、最適な契約時期を見極めることができることを忘れないでください。
市場動向の考察
市場動向は、地域によって異なるため、住宅購入のタイミングを考える上で特に重要です。一部の傾向は以下の通りです。
- 価格の動向: 不動産市場が上昇している時期には購入を控え、下落している時期には購入を検討するのが賢明です。
- 新築市場: 新築物件が増加する時期には、選択肢が広がりますが、競争も激しくなるため注意が必要です。
- 投資家動向: 投資家の動きも影響を与えることがあり、特に景気が回復基調にあるときは、資産価値の向上が期待できます。
Conclusion
金消契約は住宅購入において欠かせないステップです。私たちは契約のタイミングを見極めることで、資金計画やローン条件を有利に進められます。市場動向や金利の変化を常に意識し、最適な時期を選ぶことが成功への鍵です。
また契約内容をしっかり確認し、権利や義務を明確にすることで安心して住宅購入に臨むことができます。私たちの未来のために、金消契約を賢く活用し、理想の住まいを手に入れましょう。