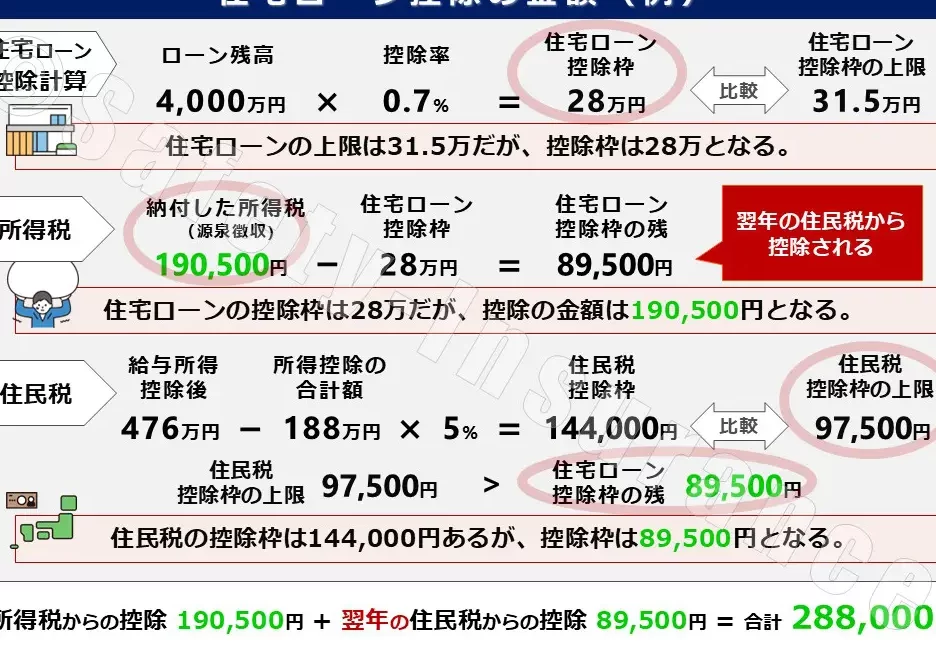
住宅を購入する際、住宅ローン減税は大きな助けになります。私たちが気になるのは「住宅ローン減税 どれくらい返ってくるのか?」という点です。この制度を利用することで、どれだけの税金が還付されるのかを知ることは、家計の計画において非常に重要です。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入した際に受けられる税控除の一つです。この制度を利用すると、納税額が軽減され、家計に優しい影響をもたらします。具体的には、住宅ローンの借入金額や返済期間によって、控除額が異なります。
控除の対象は、以下の条件を満たす住宅とローンです。
- 住宅要件: 住居用の新築、一戸建てやマンション
- 借入金要件: 所定の期間内に借入を行うこと
控除額は、借入金の1%を基本として算出される一方、最大控除額は年間30万円となっています。また、控除適用期間は最長で10年間です。
返金額の計算方法
住宅ローン減税の返金額は、主要に所得税と住民税を基に計算される。計算方法を理解することで、税金の軽減がどのように実現されるのか明確になる。
所得税と住民税の関係
住宅ローン減税による控除は、所得税の課税所得を減少させる効果がある。たとえば、控除対象額が30万円の場合、所得税率が20%であれば、実際に戻る税金は6万円となる。また、所得税の軽減があると、住民税にも好影響を与える。住民税の計算にも基づくから、全体の税負担が軽減される。
減税対象の条件
住宅ローン減税を適用するには、以下の条件を満たす必要がある。
住宅ローン減税のメリット
住宅ローン減税は、住宅購入時に享受できる大きな利点です。この制度の主なメリットには以下があります。
- 税金の軽減: 住宅ローン減税によって、所得税や住民税が軽減される。例えば、借入金が3000万円の場合、控除額は最大で30万円になる。
- 資金の余裕: 減税により、毎月の支出が軽減され、家計に余裕が生まれる。これにより、他の生活費や教育費に回す資金が確保できる。
- 購入の促進: 減税は住宅購入を促進する要因となり、特に初めての購入者にとっては心強いサポートになる。税控除によって、夢のマイホームが手に入れやすくなる。
- 将来の資産形成: 減税を活用することで、住宅を所有することは資産形成に寄与する。長期的な視点で見た場合、住宅の購入は経済的安定に繋がる。
住宅ローン減税のデメリット
住宅ローン減税にはいくつかのデメリットが存在する。まず、減税を受けるためには、所定の条件を満たす必要がある。新築、借入金の期間、返済期間など、特定の要件が厳しく設定されている。このため、条件を満たさない場合、税金の軽減効果を得られない。
次に、還付金が受けられるのは、払った税金の額に依存する。控除額が30万円でも、そもそも税金が少額の場合、還付される金額は限られる。この点では、住宅ローン減税を利用する意味が薄れることがある。
さらに、減税が適用される期間は最長10年間であり、その後は減税効果が失われる。数年後に引き続き住宅を維持するための費用がかさむため、長期的な視点が重要だ。例えば、維持費用よりも太くなったローンの負担が苦しいと感じることもある。
また、税金の軽減には自分の収入も影響する。所得が増えた場合、減税の恩恵が少なくなることもある。特に、借入金額が大きい場合、税金の優遇が相対的に少なく感じられることがある。
まとめ
住宅ローン減税についての理解は非常に重要です。この制度を利用することで、家計に大きな影響を与える可能性があります。住宅を新たに購入した際、減税によって得られる控除額や還付金が明確になります。例えば、借入金が3000万円の場合、最大で30万円の控除が可能です。これにより、経済的な負担を軽減し、資金に余裕が生まれます。
また、住宅ローン減税の適用には条件があることも理解しておく必要があります。具体的には、新築や借入金の期間、返済期間が関わってきます。そのため、適用条件を満たさない場合は、減税の効果が受けられない点が注意事項です。
さらに、税金の還付金額は納税額によっても異なります。たとえば、控除額が30万円でも所得税率が低ければ還付金がそれに応じて少なくなる可能性があります。このため、確実な還付を期待するためには、適切な計画が求められます。
長期的視点で見ると、住宅ローン減税の恩恵は10年間にわたります。しかし、減税が終わった後の経済的な負担を考慮することも重要です。つまり、住宅を所有することによる維持費用やローンの負担も視野に入れる必要があります。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える制度です。この制度を利用することで、税金の軽減や資金の余裕を得ることができるため、特に初めての住宅購入者にとっては心強いサポートとなります。
ただし、適用には厳しい条件があるため、事前にしっかりと確認しておくことが重要です。還付金額は納税額によって異なるため、計画的な利用が求められます。長期的な視点を持ち、減税が終了した後の経済的な負担も考慮しながら、賢く住宅ローン減税を活用していきましょう。