住宅を購入する際、私たちが直面する大きな選択肢の一つが住宅ローン控除と3000万円控除のどちらを選ぶかです。この二つの選択肢は、それぞれ異なるメリットとデメリットがあり、どちらが自分たちにとって最適なのか悩む方も多いでしょう。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に伴う利息の一部を税金から控除できる制度です。年間の控除額は最大40万円、10年間の合計で最大400万円の控除が可能となります。
住宅ローン控除とは
住宅ローン控除とは、自宅を購入する際に借り入れた住宅ローンの利息を税金から控除できる制度です。この制度は、所得税や住民税から控除されるため、実質的な負担軽減につながります。控除は、住宅ローンの借入金額や家族構成に応じて異なるため、利用者は事前に確認が必要です。
対象となる住宅
住宅ローン控除の対象となる住宅には、以下の条件があります:
- 主たる居住用の住宅:新築や購入した住宅が主たる居住用であること。
- 一定の面積要件:住宅の床面積が50平方メートル以上であること。
- 自己の持ち家:自己名義の住宅であることが求められる。
3000万円控除の特徴
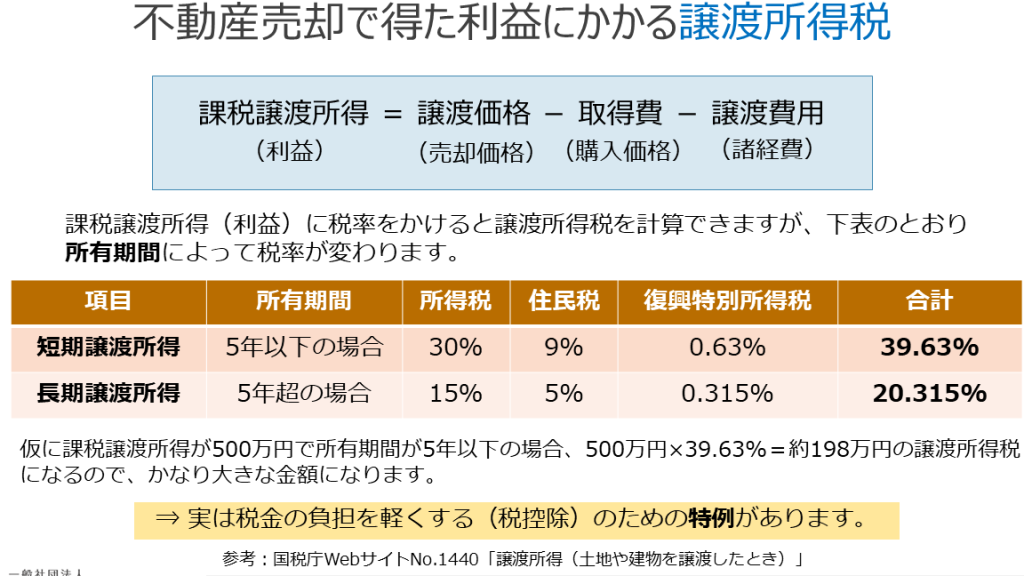
3000万円控除は、住宅を売却した際に得られる税制優遇制度です。この制度により、売却益から3000万円までを控除することができます。売買対象は、主に居住用の不動産であり、売却することによって得られる利益がこの額を超えなければ税金が軽減されます。
3000万円控除の内容
この制度を利用することで、売却時の税負担が軽減され、資金を次の住居購入にまわしやすくなります。
利用条件と注意点
3000万円控除にはいくつかの利用条件があるため、注意が必要です。まず、売却する不動産が居住用でなければこの控除は受けられません。また、売却する年に、他の不動産を売却した場合にも影響することがあります。
住宅ローン控除と3000万円控除の比較
住宅ローン控除と3000万円控除には、それぞれ異なる税制上のメリットがあります。直面している選択肢の詳細を理解することで、賢明な判断が可能になります。
税制面での違い
住宅ローン控除では、住宅購入資金の利息に対して税額控除が適用されます。年間最大40万円を控除でき、最長10年間で合計400万円が控除可能です。一方、3000万円控除は、不動産の売却益から最大3000万円を控除できます。これにより、売却時の課税対象を大幅に減少させる効果があります。重要な点として、3000万円控除は主に居住用不動産での売却に適用され、賃貸物件や別荘には適用されません。
どちらを選ぶべきか
住宅ローン控除と3000万円控除は、どちらも住宅関連の税制優遇策です。そのため、ライフスタイルや長期的な視点を考慮して選択することが重要です。
ライフスタイルに応じた選択
ライフスタイルは選択の重要な要素です。例えば、住宅ローン控除を利用するなら、安定した収入が求められます。具体的には、長期間同じ住所に住む計画を立てている場合、住宅ローン控除が有利です。一方、引っ越しを頻繁に考えている場合、3000万円控除が適しています。この控除は、売却時の税負担を軽減し、新たな居住用不動産購入資金に充てることができます。
長期的な視点
長期的な視点で考えることも必要です。住宅ローン控除を利用し続ければ、10年間で最大400万円の税額控除が得られます。このように長期間にわたって得られるメリットは、安定した経済基盤に寄与します。3000万円控除は一度の売却時に得られる大きなメリットがあり、売却利益が3000万円以上の場合、特に有意義です。たとえば、将来的に不動産を売却することで得られる利益を考慮に入れれば、3000万円控除の選択がパフォーマンス向上につながります。
結論
住宅ローン控除と3000万円控除のどちらを選ぶかは、私たちのライフスタイルや将来の計画によって大きく変わります。安定した住まいを持ち続ける意向がある場合は、住宅ローン控除が有利です。一方で、頻繁に引っ越しを考えるなら、3000万円控除の方が適しているかもしれません。
どちらの選択肢にも明確なメリットがあり、私たちの状況に応じた賢い選択が求められます。それぞれの制度を十分に理解し、計画的に利用することで、住宅購入や売却時の税負担を軽減し、経済的な安定を図ることができるでしょう。