住宅ローンを考えるとき、私たちが最も気になるのは「住宅ローン マックス何年」という点です。長期間のローンは毎月の負担を軽減しますが、果たしてどれくらいの年数が理想的なのでしょうか。私たちは、住宅を購入する際の資金計画やライフスタイルに合わせた選択肢を理解することが重要だと考えています。
住宅ローンの基礎知識
住宅ローンは、私たちが住宅を購入する際に利用する借入金です。これによって、資金を一時的に調達し、自己資金だけでは不十分な購入費用をカバーできます。
住宅ローンとは
住宅ローンは、主に銀行や信用金庫などの金融機関から提供される融資の一種です。この融資は、購入した不動産を担保に取ります。借入期間は一般的に15年から35年までの範囲で設定されることが多いです。また、金利タイプには固定金利、変動金利が存在し、それぞれその特徴に応じたリスクと利点があります。
住宅ローンの種類
住宅ローンには主に以下の種類があります:
- 固定金利型: 借入から返済までの金利が一定で安心感があります。
- 変動金利型: 市場金利に連動し、金利が変動します。金利が下がると、返済額も減少しますが、リスクがあります。
- 省エネ住宅ローン: 環境性能の高い住宅購入に特化したローンです。金利が優遇されることが多いです。
- フラット35: 35年間の固定金利を基本とした住宅ローンで、長期的な安心があります。
住宅ローンの最長期間
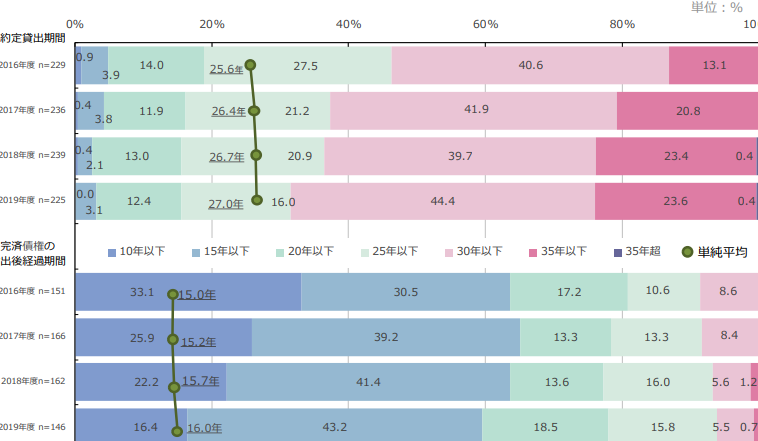
住宅ローンの最長期間は、多くの場合、35年です。これは、借入れの金額や金利の影響を受けるため、返済計画を立てる際に重要な要素となります。
最長期間の規則
金融機関によっては、最長借入期間を制限する規則が存在します。一般的に、35年が上限ですが、特別なプログラムでは30年や25年のケースも見られます。また、最長期間は借り入れの目的により異なる場合があります。たとえば、投資目的の住宅ローンの場合、上限が引き下げられることが多いです。このため、私たちのライフプランに適した金融機関を選ぶことが大切です。
年数による金利の違い
借入れの年数によって金利が異なります。短期間のローン、たとえば15年では、金利が低く設定されることが一般的です。しかし、月々の返済額は高くなります。一方、長期間のローン、たとえば35年では、金利が高くなる傾向がありますが、月々の負担は軽減されます。以下は、借入期間ごとの金利の傾向です。
| 借入期間 | 金利の傾向 |
|---|---|
| 15年 | 低金利 |
| 20年 | 中程度金利 |
| 30年 | 高金利 |
| 35年 | 最も高い金利 |
マックス何年の特長
住宅ローンの借入期間には、長期と短期の特徴があります。それぞれの特性を理解することで、より適切な選択ができるようになります。
長期のメリット
長期の住宅ローンには、月々の返済額が軽減される利点があります。具体的には、長期契約では毎月の負担を分散でき、家計への影響が少なくなります。また、長期間の契約により、変動金利の場合でも金利上昇の影響を軽減できます。そのため、投資や教育資金など、他の大切な支出を確保しやすくなります。さらに、生活スタイルの変化にも柔軟に対応できる点が魅力です。
短期のメリット
短期の住宅ローンには、金利が低く設定される傾向があります。短期間で完済することで、総支払額が少なく済む仕組みがあります。借入れ期間が短いと、借入金の元本が早く減少し、利息負担が軽減されます。また、借入れ期間が短いことで、金融機関からの信頼も得やすく、条件の良い新たな融資を受けるチャンスが広がります。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶとき、いくつかの重要なポイントがあります。しっかりとした返済計画を立て、金利や手数料の比較を行うことが必要です。
返済計画の重要性
返済計画は住宅ローン選択時の基盤です。返済期間、毎月の支払い額、将来の収入予測を考慮します。具体的には、次の要素を検討します。
- 返済能力:現状の収入に対して無理のない返済額を設定すること。
- ライフプラン:結婚や子育てなど、将来の生活計画を推測しておくこと。
- 金利の影響:金利の上昇による返済総額の変動を意識すること。
このような要素を総合的に考えて、より現実的な返済プランを構築します。
金利と手数料の比較
金利や手数料は住宅ローンの総支払額に大きく影響します。各金融機関の条件を比較する際、以下の点に留意します。
- 固定金利と変動金利:それぞれのリスクと予測のしやすさを分析する。
- 手数料の有無:借入手数料や保証料の発生をチェックし、総額を算出する。
- その他の条件:特典やキャンペーンなど、契約時の付加価値も重要です。
まとめ
住宅ローンの選択は私たちの将来に大きな影響を与えます。最適な借入期間を見極めることで、返済の負担を軽減しつつ、ライフプランに合った選択が可能になります。長期と短期それぞれのメリットを理解し、金利や手数料をしっかり比較することで、より良い条件を見つけることができます。
私たちのニーズに合った住宅ローンを選ぶためには、計画的なアプローチが欠かせません。信頼できる金融機関を選び、しっかりとした返済計画を立てることで、安心して住宅購入を進めることができるでしょう。