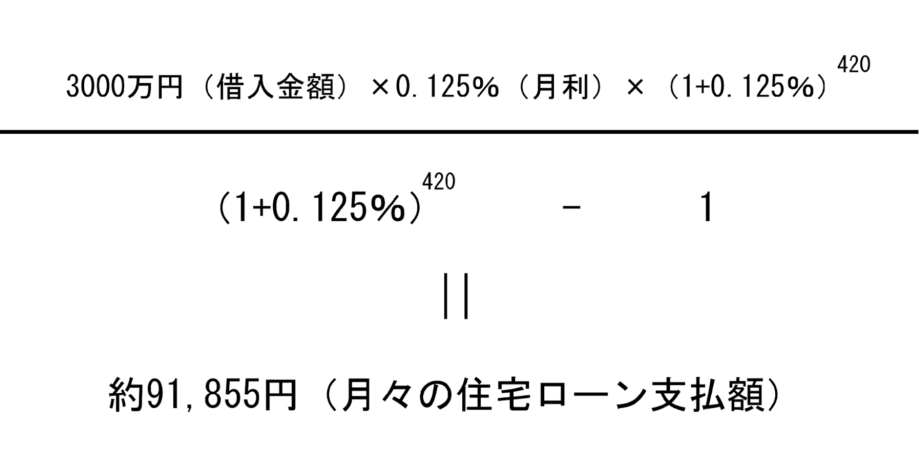
住宅購入を考えている私たちにとって、住宅ローンはいくら借りれるかは非常に重要なポイントです。自分たちの理想の家を手に入れるためには、どのくらいの資金が必要なのかを理解することが第一歩です。私たちが知っておくべき基本的な情報や、借入額を決定するための要因について探っていきましょう。
住宅ローンの基本知識
住宅ローンは、私たちが夢のマイホームを手に入れるための重要な資金調達手段です。正しい知識を持つことで、適切な選択ができるようになります。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。多くの場合、長期的な返済計画が設定され、期間は15年から35年の間で設定されます。住宅ローンには、固定金利と変動金利の2つの基本的な金利タイプがあるため、自分のライフスタイルに合ったプランを選ぶ必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を理解することが重要です。以下に主要な種類を挙げます。
- 固定金利型: 借入時の金利が返済期間中変わらないタイプです。市場金利の影響を受けにくく、安定した返済が可能です。
- 変動金利型: 金利が市場金利に連動するタイプで、返済期間中に金利が変動します。金利が低い時期には、返済負担が軽くなりますが、高金利時にはリスクが増します。
- 短期固定型: 一定期間は固定金利、その後は変動金利に移行します。短期間での固定により初期負担が軽くなります。
- フラット35: 35年間固定金利で、住宅金融支援機構が提供する商品です。一定の条件を満たせば、安定した返済が可能です。
借入可能額の算出方法
借入可能額を算出することは、住宅購入において重要なステップです。いくつかの要因が、私たちの借入額に影響を与えます。
年収と返済比率
年収は借入可能額の基本的な指標です。一般的に、年収の25%から35%を住宅ローンの返済に充てるのが理想とされています。例えば、年収が600万円の場合、年間の返済額は150万円から210万円が目安です。返済比率が高すぎると、生活費に圧迫がかかります。それに対し、低すぎると借入可能額が限定されます。
各金融機関の借入上限
私たちが住宅ローンを利用する際、各金融機関の借入上限を把握することは重要です。借入上限は、借入可能な金額の上限であり、選ぶ金融機関によって異なるため、選択肢を広げる要素となります。
銀行の特徴
銀行の借入上限は一般的に高めに設定されています。以下のポイントが特徴です。
- 金利: 銀行では、固定金利や変動金利が選べます。金利が低い場合、月々の返済額を抑えられます。
- 保障制度: 多くの銀行が借入者の保障制度を提供しており、安心感があります。
- 審査基準: 銀行の審査基準は厳しく、年収や信用情報が重要です。安全性を重視しているため、安定した所得が求められます。
信用金庫とネット銀行
信用金庫やネット銀行も好まれる選択肢です。彼らの特徴は次の通りです。
- 柔軟性: 信用金庫は地域に密着しているため、柔軟な対応が期待できます。
- 低い金利: ネット銀行は、店舗を持たない分、運営コストが低く、その分金利が安く設定されています。
- サービスの違い: ネット銀行の場合、手続きがオンラインで完結することが多く、利便性が高いです。
住宅ローンの審査基準
住宅ローンの審査基準は、借入可能額を決定する重要な要素です。主に年収や信用情報が考慮されます。我々は、各金融機関によって異なる審査基準を理解することで、最適なプランを見つけやすくなります。
必要書類
住宅ローンの審査には、以下の必要書類があります:
これらの書類は、金融機関によって異なる場合があるため、事前に確認が必要です。
審査プロセス
住宅ローンの審査プロセスは通常、以下のステップで進行します:
- 申し込み:必要書類を提出し、金融機関に申し込みを行います。
- 信用調査:金融機関が信用情報を確認します。特に過去の返済履歴が重要です。
- 収入確認:提出した収入証明書を基に、収入の安定性を評価します。
- 審査結果通知:審査が完了すると、結果が通知されます。通過した場合は、借入条件の提示を受けます。
住宅ローン借入のポイント
住宅ローンの借入に関する重要なポイントを理解することは、適切な金額を借り入れるための鍵です。金利や返済計画をよく考慮し、ライフスタイルに合ったプランを選択しましょう。
低金利時代の活用法
現在のような低金利時代は、住宅ローンを借りる絶好のチャンスです。この環境を活用するためには、以下のポイントを考慮しましょう。
- 情報収集: 金利の動向を常にチェックすることが重要です。
- 金利タイプの比較: 固定金利、変動金利、短期固定型のそれぞれのメリットを比較しましょう。
- 借入額の見直し: 低金利を利用して、可能な限り高額の借入を検討できます。
他にも、今後の金利上昇に備えた計画を立てることが大切です。この時期に多くの情報を集め、自分たちのニーズに合った選択を行うことが推奨されます。
返済計画の見直し
住宅ローンの返済計画を見直すことも不可欠です。人生の変化に際して、返済方法を適宜調整することが求められます。具体的な見直しポイントは以下の通りです。
- 収入の変化: 収入が増加した場合、繰上げ返済を考慮しましょう。
- ライフスタイルの変化: 家族構成の変化により、支出状況が変わることがあります。
- 金利の変動: 金利が上昇した場合、返済額の調整をすることが望ましいです。
結論
住宅ローンの借入額を正しく理解することは、理想の家を手に入れるための重要なステップです。年収や返済比率を考慮しながら、自分に最適なプランを選ぶことが求められます。また、金融機関ごとの借入上限や審査基準を把握することで、より良い条件での借入が可能になります。
低金利時代をうまく活用し、金利の動向を常にチェックすることも忘れずに。ライフスタイルの変化に応じて返済計画を見直すことが、安心して住宅ローンを利用するための鍵です。私たちの未来のために、賢い選択をしていきましょう。