住宅を購入する際、私たちが見落としがちなコストの一つが住宅ローンの保証料です。この費用は、借入金額や金融機関によって異なるため、具体的にいくらかかるのか気になる方も多いでしょう。私たちは、住宅ローンを検討する際にこの保証料を正しく理解することが非常に重要だと考えています。
住宅ローン 保証料とは
住宅ローンの保証料は、金融機関が借り手に対して提供する保障サービスの一環です。この保証料は、借入金額や金融機関によって異なるため、具体的な金額を把握することが重要です。
住宅ローン 保証料の定義
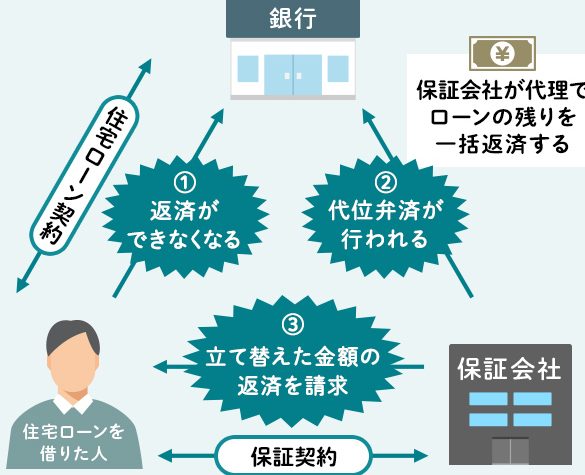
住宅ローンの保証料は、金融機関が借り手の返済無能力時に損失を補填するための費用です。具体的には、銀行が担保とする物件の価値が減少した場合や、借り手が返済を滞らせた場合に、保証会社が代わりに返済を行います。この制度により、金融機関はリスクを軽減し、借り手には融資を受けやすくなる利点があります。
住宅ローン 保証料の役割
住宅ローン保証料の役割は多岐にわたります。主な役割は以下の通りです。
- リスク軽減:保証料によって、金融機関は借り手のリスクに対して備えることができます。
- 融資の円滑化:保証があることで、信用に不安のある借り手でも、融資を受けやすくなります。
- 返済支援:借り手が困難な状況にある場合、保証会社が介入し、返済をサポートします。
住宅ローン 保証料の金額
住宅ローンの保証料は、借入額や金融機関によって異なってくる。主に、金利と貸付期間に基づき計算される。具体的には以下のように計算される。
保証料の計算方法
保証料の計算方法はシンプルで、通常、借入額に対する割合として示される。この割合は金融機関ごとに異なり、0.2%から0.5%の範囲に入ることが多い。以下は、基本的な計算の流れだ。
- 借入金額 × 保証料率 = 保証料
- 例えば、借入金額が3000万円で、保証料率が0.3%の場合
- 3000万円 × 0.003 = 9万円
- 一時金として一括で支払うことが一般的だが、場合によっては分割払いも可能。
返済方式による違い
返済方式によっても保証料は変動する。たとえば、元利均等返済の場合、返済額の変化が少ないため、計算も安定している。一方、元金均等返済では、借入残高が減ることで保証料も減少するため、初期の負担が若干大きくなる。具体的には以下の点が挙げられる。
- 元利均等返済の場合:返済額が一定で、保証料も一定になる。
- 元金均等返済の場合:借入残高に応じて保証料が減る。
住宅ローン保証料の支払い方法
住宅ローンの保証料は、支払い方法によって負担感が異なります。一括払いと月払いのオプションが存在し、各選択肢には利点と欠点があります。
一括払いや月払いの選択肢
一括払いの場合、支払額が固定されるため、支払いの手間が省けます。金融機関によっては、一括払いを選択することで、割引を受けることも可能です。例えば、保証料が10万円の場合、一括払いで9万円になることがあります。反対に、月払いを選ぶと、資金負担が軽減されるものの、総額では一括払いより高くなることがあります。また、長期間にわたって分割できるため、予算に合わせて資金計画を立てやすくなります。
他の費用とのバランス
住宅ローンを申し込む際、保証料は他の費用と並行して考慮すべきです。具体的には、次のような項目があります:
- 登記費用:不動産登記にかかる費用。
- 印紙税:契約書に貼付する税金。
- 仲介手数料:不動産業者への報酬。
住宅ローン 保証料を抑える方法
住宅ローンの保証料を抑える方法はいくつかあります。計画的に進めることで、負担を軽減できる可能性があります。
事前に確認すべきポイント
借り入れ前に確認すべきポイントがいくつかあります。具体的には:
- 保証料の率: 各金融機関で異なるため、複数の機関を比較する。
- 借入額: 借入額によって保証料も変動するので、自分のニーズに合った額を検討する。
- 返済方式の選択: 元利均等返済か元金均等返済か、それぞれのメリットとデメリットを把握することで、さらなるコスト削減が可能です。
こうしたポイントを把握しておくことで、適切な選択肢を選ぶ準備が整います。
競争のある金融機関の利用
競争のある金融機関を利用することも効果的です。市場には多くの金融機関が存在し、それぞれ異なる条件を提示しています。以下の方法で、より有利な条件を得ることができます:
- 複数の金融機関を比較: 確実に良い条件を見つけるため、数カ所から見積もりを取る。
- キャンペーンの利用: 特定の期間に行われるキャンペーンを活用することで、保証料が軽減されるケースもある。
- 条件交渉: 複数の見積もりをもとに、交渉する勇気を持つことで、条件が改善されることも。
まとめ
住宅ローンの保証料は私たちの家購入において重要な要素です。この費用を正しく理解し適切に計画することで、無駄な出費を避けることができます。借入額や金融機関による差異を考慮しながら、最適な条件を見つけることが大切です。
また、支払い方法や返済方式の選択も保証料に影響を与えるため、しっかりと情報を集めて比較検討しましょう。複数の金融機関を利用し、キャンペーンや条件交渉を行うことで、より有利な条件を得るチャンスも広がります。これらの準備を整えることで、私たちの住宅購入がよりスムーズに進むことでしょう。