住宅購入を考えている私たちにとって、住宅ローン控除は大きな助けになります。特に年収1000万の方々にとって、控除額はどれくらいになるのか気になりますよね。住宅ローン控除を利用することで、私たちの負担を軽減できる可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に関する税金の軽減を目的とした制度です。年収1000万円の場合、控除額はどのくらいになるのか、具体的な理解が必要です。以下では、住宅ローン控除について詳しく解説します。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に発生するローンの利息部分に対する税金が控除される仕組みです。この制度では、購入した住宅が条件を満たす限り、確定申告を通じて税額を還付してもらえます。具体的には、税務署に申告することで所得税や住民税を軽減できる点が魅力です。
控除の対象となる住宅とは
控除対象となる住宅には特定の要件があります。例えば、以下の条件が必要です。
- 新築住宅: 新たに建築された住宅
- 中古住宅: 一定の耐震基準を満たす中古住宅
- 共同住宅: マンションやアパートなどの集合住宅
年収1000万の住宅ローン控除
年収1000万円の場合、住宅ローン控除の恩恵を受けられる額は重要なポイントです。私たちは、控除額やその計算方法について具体的に見ていきます。
控除額の計算方法
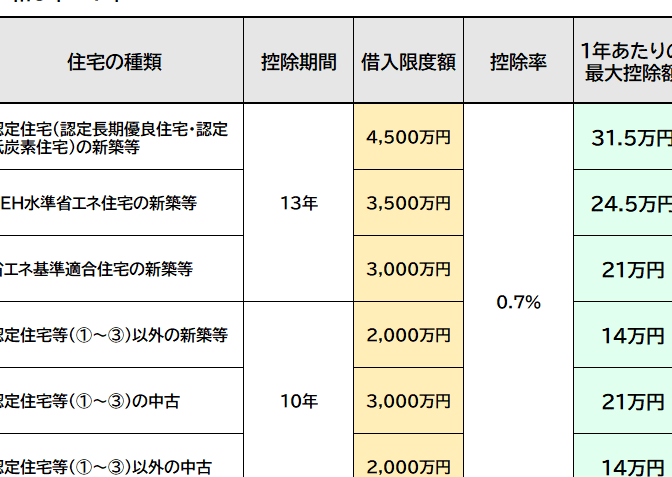
住宅ローン控除額は、年間の住宅ローン残高に基づく税金の軽減を提供します。基本的には、以下の計算式で算出されます:
- 控除率について: 控除率は年によって異なるが、一般的に1%が適用される。
- 控除対象の残高: 住宅ローンの残高が4000万円までが控除対象。つまり、例えば借入額が3500万円の場合、全額が対象。
- 総控除額の上限: 一般に最大控除額は40万円。年収が増えるにつれて適用上限も変動する場合がある。
具体例を挙げると、年収1000万円で4000万円の住宅ローンがあると仮定します。この場合、年間控除額は40万円となります。
年収別の控除シミュレーション
年収によって住宅ローン控除額も変わります。私たちのシミュレーションを使うと、徐々にその変動を把握できます。以下に、年収に応じた控除例を示します。
| 年収(万円) | 借入額(万円) | 控除額(万円) |
|---|---|---|
| 800 | 3000 | 30 |
| 1000 | 4000 | 40 |
| 1200 | 4500 | 45 |
| 1500 | 5000 | 50 |
住宅ローン控除のメリットとデメリット
住宅ローン控除には、実際に利用する価値があるメリットとデメリットが存在します。これらを理解することで、より賢い決断ができるでしょう。
メリット
住宅ローン控除は税金を軽減する効果がある制度です。控除額は年間の住宅ローン残高に基づき、一般的に1%の控除率が適用されるため、税金が減る具体的な恩恵を感じやすいです。たとえば、4000万円のローンの場合、年間で40万円が還付されます。また、控除を受けることで、資金繰りが楽になり、住宅購入の負担を軽減します。さらに、確定申告を通じて手続きができるため、還付金を受け取る手段が明確でスムーズに進む点も魅力です。
申請手続きについて
住宅ローン控除の申請には、いくつかの重要なステップがあります。具体的な手続きを理解することで、スムーズに控除を受けられます。
必要書類
住宅ローン控除の申請にあたって、以下の書類が必要です。
- 確定申告書: 毎年の所得を明記する書類で、税務署に提出します。
- 借入金の残高証明書: 住宅ローンを借りている金融機関からの証明書です。
- 登記事項証明書: 住宅が自分のものであることを示すための書類です。
- 支払った利息の証明書: 特に控除を受けるための利息額を示す書類です。
- 印鑑証明書: 身元を確認するための書類として求められます。
これらの書類を整えておくと、申請が円滑に進みます。
申請の流れ
住宅ローン控除の申請は次の流れで行われます。
- 必要書類の準備: 先に述べた書類を揃えます。
- 確定申告書の作成: 所得や控除額を記入し、税務署に提出します。
- 申告内容の審査: 税務署による内容確認が行われます。
- 還付金の受け取り: 認められた控除額に基づいて、還付金が振り込まれます。
まとめ
住宅ローン控除は私たちの経済的負担を軽減する強力なツールです。年収1000万円の方々にとってもその恩恵は大きく特に控除額がどのように計算されるかを理解することが重要です。必要書類を整え確定申告を行うことで還付金を受け取るプロセスは比較的スムーズです。
私たちが住宅購入を検討する際にはこの制度を最大限に活用し賢い選択をすることが求められます。これからも情報を収集し自分たちに合った最適なプランを見つけていきましょう。