住宅を購入することは人生の大きな決断ですが、住宅ローン控除を活用することで、税金の負担を軽減できるチャンスがあります。特に「住宅ローン控除 所得税ゼロ いつから」というテーマは、多くの人にとって興味深い内容です。私たちは、この制度がどのように機能するのか、そしていつから適用されるのかを探っていきます。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際の借入金に対する税金の軽減措置です。この制度によって、私たちが支払う所得税の一部を控除できます。特に、住宅ローンの年末残高に応じて、控除額が決まるため、支払い総額を抑える効果があります。
具体的には、住宅ローン控除の適用期間は最長で10年間です。この期間中、毎年一定の割合で控除が受けられ、控除対象金額は借入残高に基づいて変動します。たとえば、2023年度の場合、最高控除額は40万円となります。これが意味するのは、年間の所得税の負担が軽減されるということです。
さらに、住宅ローン控除を利用するためには、いくつかの条件があります。代表的な条件には以下のものがあります:
- 居住要件: 購入した住宅に住む必要があります。
- 適用物件: 控除対象となる物件には、要件が設けられています。
- 借入金の上限: 借入金額が一定の上限を超えると、控除が受けられないことがあります。
所得税ゼロの仕組み
所得税がゼロになる仕組みは、多くの人にとって興味深いテーマです。この制度は、住宅ローン控除の活用によって、年末の残高に基づいて控除を受けることができ、実質的な税負担を軽減させるものです。以下では、所得税とは何か、そして住宅ローン控除の適用条件について詳しく見ていきます。
所得税とは
所得税は、個人の収入に対して課せられる税金です。私たちの収入が増えるにつれ、支払うべき税額も増加します。日本では、所得税は累進課税方式を採用しており、収入が高い人ほど高い税率が適用されます。この制度は、税金の公平性を保つ役割を果たしています。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの重要な条件があります。具体的には以下の通りです。
住宅ローン控除の変更点
住宅ローン控除は、税金の負担を軽減する重要な制度です。このセクションでは、過去と現在の制度について詳しく説明します。
過去の制度
以前の住宅ローン控除は、税制改革によって適用条件が厳格化されていました。具体的には、控除額が減少したり、合計支払額が所得税の一定割合以内でなければ適用されないケースがありました。さらに、住宅購入後に一定期間内に住むことを求められる条件も存在しました。このようなルールは、利用者にとって負担となることが多かったのです。
現在の制度
現在の住宅ローン控除制度は、より柔軟で利用しやすくなっています。以下のポイントが重要です。
- 控除期間: 最長10年間の控除が認められています。
- 控除額: 年末残高に応じて最大40万円の控除が受けられます。
- 居住要件: 購入した住宅に実際に住むことが求められています。
- 借入金の上限: 一定の金額内での借入が要件となります。
所得税ゼロはいつから適用されるのか
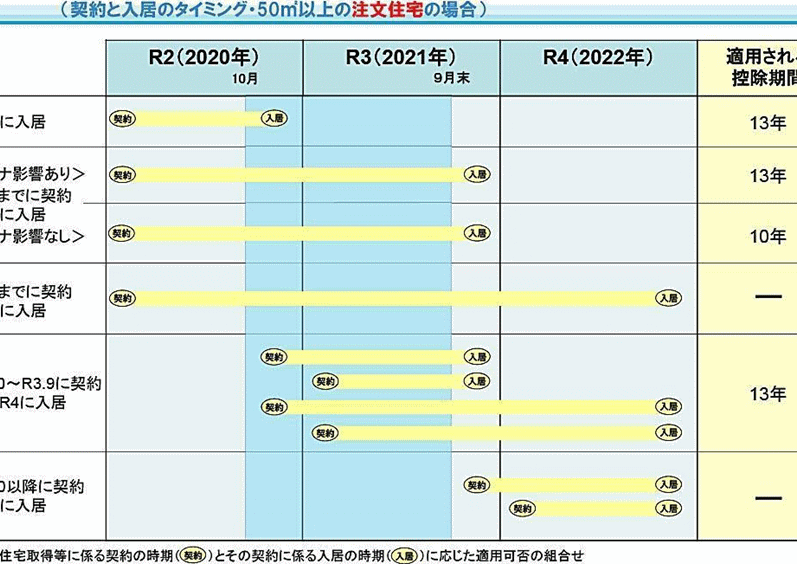
所得税ゼロは、住宅ローン控除を享受する上で重要な要素です。この制度は、一定の条件を満たすことで適用されます。例えば、住宅を取得し、その住宅に実際に居住することが求められます。居住開始日から、税控除の対象となる年末残高が算出されることが一般的です。
適用開始時期
- 購入時期: 住宅を2022年1月1日以降に取得した場合、控除を受ける資格があります。
- 居住要件: 住宅に居住を開始した日から適用されます。このため、居住開始日が重要です。
- 年の途中からの適用: 年度途中で居住を開始した場合、その年の残高に基づき控除額が計算されるため、適用年度がずれることもあります。
控除の計算方法
控除は、住宅ローンの年末残高に基づいて算定されます。具体的には、以下のように計算されます。
- 最大控除額: 年末残高の1%が控除され、上限が設定されています。令和4年度は最高40万円です。
- 実際の控除額: 例えば、年末残高が4000万円なら、控除額は40万円となります。
重要な注意点
住宅ローン控除の適用には、以下のような要件があります。
- 居住継続: 購入住宅に連続して居住し続けること。
- 具体的な条件: 借入金の上限や適用物件の要件も念頭に置く必要があります。
住宅ローン控除のメリットとデメリット
住宅ローン控除のメリットは、税金の軽減が挙げられます。具体的には、控除額が住宅の年末残高に基づいて算出されるため、借入金が多いほどメリットも大きくなります。また、控除は最大10年間受けられるため、長期にわたって税負担を軽減できます。例えば、40万円の控除を受けることができれば、家計において大きな助けになるでしょう。
さらに、住宅を取得する際の資金計画にもポジティブな影響を与えます。控除によって毎月の返済額が実質的に軽減されるため、より無理のない返済計画が立てられます。加えて、所得税ゼロの条件をクリアすることで、さらなる税負担の軽減が見込まれます。
しかし、デメリットも存在します。住宅ローン控除を受けるための条件が厳しく、居住要件や借入金の上限が設けられています。そのため、全ての人が簡単にメリットを享受できるわけではありません。適用されないケースもあるため、自分の状況を考慮する必要があります。
さらに、控除額の変更も注意点です。過去には控除額が減少したり、制度自体が変更されることがありました。これにより、計画的な返済を立てようとした場合に、想定よりも税金が増加するリスクが伴います。制度の動向に注目し、必要に応じて資金計画を見直すことが重要です。
Conclusion
住宅ローン控除を上手に活用することで私たちの税負担を軽減できる可能性が広がります。この制度の適用開始時期や条件を理解することが重要です。特に2022年以降に住宅を取得した場合は、所得税ゼロの恩恵を受けるチャンスがあります。
私たちがこの制度を利用することで、長期的に見ても経済的なメリットを享受できるでしょう。今後も制度の動向を注視し、必要に応じて資金計画を見直していくことが大切です。住宅購入を検討している方々には、ぜひこの機会を逃さずに活用してほしいと思います。