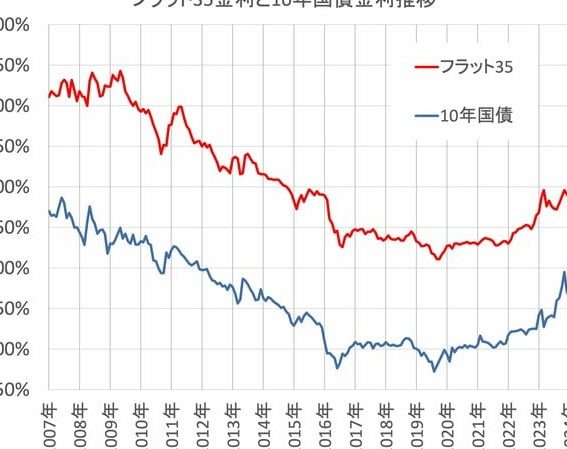
住宅ローンの金利は、私たちの家計に大きな影響を与える重要な要素です。最近の経済状況や政策の変化により、金利の動向が気になる方も多いでしょう。特に「住宅ローン金利今後どうなる」という疑問は、今後の住宅購入や借り換えを考える上で避けて通れないテーマです。
住宅ローン金利の現状
住宅ローン金利の動向は、私たちの家計に大いに影響する。現在、日本の住宅ローン金利は過去最低水準に近く、特に変動金利の設定が多い。固定金利も低水準を保っているが、今後の経済状況によっては変化が予想される。
現在の金利状況
現在の金利状況では、2023年の平均的な住宅ローン金利は以下の通りだ。
| 金利タイプ | 平均金利 |
|---|---|
| 変動金利 | 約0.5% |
| 3年固定金利 | 約0.7% |
| 5年固定金利 | 約1.0% |
このように、変動金利は依然として魅力的で、短期的には低い利息で借り入れが可能。ただし、変動金利は今後の金利上昇が懸念材料となる。住宅購入や借り換えを検討する際、そのリスクをしっかり理解することが重要だ。
金利の推移
最近の金利推移には明確なトレンドがある。2020年以降、景気対策として低金利政策が続いており、この影響で住宅ローン金利は安定。具体的には、以下のような変化が見られた。
- 2020年:変動金利は約0.6%
- 2021年:変動金利は約0.5%
- 2022年:ほぼ横ばい、変動金利は約0.5%
- 2023年:さらに低下、約0.5%で推移中
住宅ローン金利の影響要因
住宅ローン金利は多くの要因に影響される。経済指標や国際情勢が特に重要であり、これらの要因を理解することで、今後の金利動向を予測しやすくなる。
経済指標の動向
経済指標は、住宅ローン金利に直接影響を与える。例えば、以下の指標が特に注目される。
- **国内総生産(GDP)**の成長率が高いと、金利が上昇する傾向がある。
- 失業率の変動は、消費者の利子に関わる信頼感を左右し、金利に影響を及ぼす。
- インフレーション率が上昇すると、中央銀行が金利を引き上げる可能性があるため、住宅ローン金利も高くなる。
データのトレンドを分析することで、金利の動きがどうなるのかをある程度予測できる。たとえば、最近の失業率が低下している場合、景気が安定しているため金利が維持または上昇する見込みだ。
国際情勢の影響
国際情勢も住宅ローン金利に影響を与える要因である。特に以下の点が挙げられる。
- 米国の金利動向は、日本の金利にも波及する。米国が利上げを行うと、日本の市場に影響を与えることが多い。
- 地政学的リスクが高まると、投資家は安全資産を求めて動くため、金利に変動が生じることがある。
- 国際的な政策変更(例:貿易協定や経済制裁など)は、経済全体に影響を及ぼし、金利にも反映される。
住宅ローン金利の予測
住宅ローン金利の今後の動向は、さまざまな要因に影響されます。私たちは、専門家の意見や過去のデータに基づいた予測を以下に整理しました。
専門家の意見
専門家たちは、2024年に向けて金利が上昇する可能性が高いと考えています。これは、以下の要因に基づいています:
- 経済成長:国内総生産(GDP)の成長が続く場合、金利も上昇する傾向があります。
- インフレ率:インフレーションが高まれば、中央銀行は金利を引き上げることで対応するでしょう。
- 国際情勢:米国の金利政策や地政学的なリスクが日本の金利に影響を与えることがあります。
このように、専門家は環境の変化に注意を払いながら、今後の金利動向を見守っています。
過去のデータに基づく予測
過去の金利データを分析すると、金利の上昇と経済指標の関連性が明確になります。私たちは、以下の重要なデータを参照しています:
| 年 | 金利 | GDP成長率 | インフレ率 |
|---|---|---|---|
| 2019 | 0.6% | 0.7% | 0.5% |
| 2020 | 0.5% | -4.8% | 0.4% |
| 2021 | 0.4% | 1.7% | 0.8% |
| 2022 | 0.3% | 2.1% | 1.1% |
| 2023 | 0.5% | 2.3% | 2.0% |
住宅ローンの選び方
住宅ローンを選ぶ際の重要なポイントを押さえることで、自分たちのニーズに最適なローンを見つけられる。金利や返済方法を理解することが、賢い選択につながる。
人気の金利タイプ
<自身の予算やライフスタイルに合った金利タイプを選ぶあたり、いくつかの人気のある選択肢がある。>
- 変動金利: 短期間の内に利息が低く、柔軟性がある。初期はお得だが、金利が上昇するリスクがある点に注意が必要。
- 固定金利: 返済期間中、金利が一定なので、安心感がある。将来の金利上昇に対する対策として有効。
- ミックス金利: 変動金利と固定金利を組み合わせたもの。安定性と柔軟性の両方を求める方に人気。
返済計画の重要性
<返済計画は住宅ローン選定において極めて重要です。>
- 返済額の設定: 月々の返済額を明確にし、自分たちの収入に見合った額を設定することが重要。
- 期間の設定: 返済期間を選ぶ際、自分たちの将来の計画やライフステージを考慮することが必要。
- 予備資金の確保: 緊急時に備えた資金を残しておくことも大切。これにより、返済の不安を軽減できる。
結論
住宅ローン金利の今後の動向は私たちの家計に大きな影響を与える要素です。経済指標や国際情勢の変化に目を向けることで金利の動きを予測しやすくなります。専門家の意見を参考にしながら、2024年に向けた金利上昇の可能性を考慮することが重要です。
私たちが住宅ローンを選ぶ際には、金利タイプや返済方法をしっかり理解し、自分たちのニーズに合った選択をすることが求められます。これにより、将来的な金利変動に備えた安定した返済計画を立てることが可能になります。