住宅を購入した私たちにとって、住宅ローン控除は大きなメリットです。しかし、年末調整のタイミングで還付を受けるには、いくつかのポイントを押さえておく必要があります。具体的に、住宅ローン控除の還付はいつ行われるのか、その流れを理解しているでしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅ローンの利子に対する税額控除制度です。この制度を利用すると、税金の軽減が可能です。住宅を所有していることが条件となり、その際には適切な手続きを行う必要があります。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借入れたローンの年末残高に応じて、所得税の一部が還付される制度です。具体的には、住宅借入金等特別控除として税額から直接差し引かれます。控除額は借入金の年末残高に基づき、一定の率で計算されます。この控除は、所得税が発生する場合に適用され、年に1回の確定申告や年末調整を通じて還付を受けられます。
対象となる条件
住宅ローン控除の対象となるための条件は以下の通りです:
- 住宅の取得日:新築・中古物件ともに対象となり、取得後、特定の期間内に住宅ローンを契約していること。
- 所得制限:一定の所得以下であることが求められます。例えば、年収が3000万円以下である必要があります。
- 住宅の用途:住居専用であることが前提です。投資用や貸出用の物件は対象外です。
- 必要書類の提出:住宅ローンの契約書や登記簿謄本、支払い証明などの書類を提出する必要があります。
年末調整の仕組み
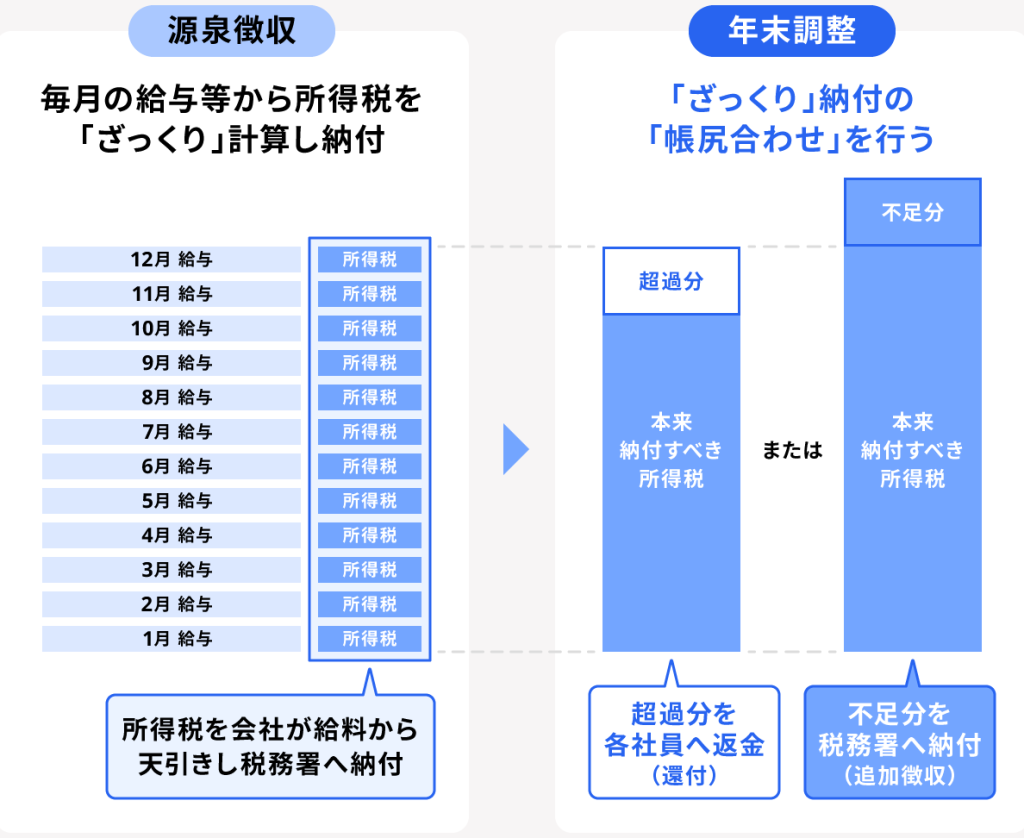
年末調整は、所得税の精算を行う制度で、特に住宅ローン控除を受ける際には重要な役割を果たします。年末調整の際に適切に手続きを行えば、税金の還付を受けられるかもしれません。
年末調整の目的
年末調整の目的は、年間を通じて支払った所得税を正確に計算し、過不足を調整することです。具体的には以下の項目があります。
- 適正な税額の確定:年間の収入や控除額を基に、支払うべき税額を確定します。
- 控除の反映:扶養控除や医療費控除、そして住宅ローン控除も含まれ、正確な控除が反映されます。
- 過剰納税の還付:適用された控除により、多く税金を支払っている場合、還付金の受領が可能です。
控除を受けるための手続き
控除を受けるための手続きは明確で、いくつかのステップがあります。必要な手続きは次の通りです。
- 必要書類の準備:住宅ローンの残高証明書や借り入れ契約書を用意します。
- 年末調整の申告書記入:年末調整に使用する申告書に、控除を受けるための情報を記入します。
- 会社への提出:記入した申告書と必要書類を勤務先の総務部門へ提出します。
いつ還付されるのか
住宅ローン控除の還付金は、年末調整の際に計算され、還付のプロセスにおいて重要な役割を果たします。還付を受けるためには、その計算方法とタイミングをしっかり把握しておくことが大切です。
還付金の計算方法
還付金の計算は、主に以下の要素に基づいて行われます。
- 住宅ローンの年末残高: 借入残高に基づき、控除額が算出されます。
- 控除率: 住宅ローンの控除率は、借入開始年によって異なります。一般的には1%から0.7%程度です。
- 所得税の税率: 所得税率により、還付金の最終額が変動します。
具体例を挙げると、年末残高が3,000万円、控除率が1%、税率が20%の場合、還付金は以下のように計算されます。
- 控除額 = 3,000万円 × 1% = 30万円
- 還付金 = 30万円 × 20% = 6万円
還付のタイミング
還付金の支払いタイミングは、年末調整の手続きが完了してから数週間以内となります。通常、年末調整は12月に行われ、還付金は翌年の1月から2月にかけて支払われることが多いです。具体的には、給与が支払われる際に還付が反映される場合が多いです。
- 年末調整の締切: 12月の給与支払い日前に申告が必要です。
- 還付の反映: 年明けに企業の給与計算により、還付が行われます。
還付金の受け取り方
還付金の受け取り方は明確な手順に従い、適切に行われる必要があります。以下の情報を参考にしてください。
銀行口座への振込
還付金は一般的に、指定した銀行口座に振り込まれます。具体的な振込の流れは次の通りです。
- 年末調整で確定した還付額が、給与支払い時に自動的に振り込まれます。
- 口座情報の提出が必要であり、会社の経理担当者に正確に伝えることが重要です。
- 銀行口座の情報に誤りがあると、還付金の振込が遅れる可能性があります。
そのため、振込先の口座が正しいか細心の注意を払いましょう。
書類の準備
還付金を受け取るためには、適切な書類が必要です。準備すべき書類は以下の通りです。
- 年末調整の申告書: 正確に記入し提出します。
- 住宅ローン関連書類: 契約書や残高証明書が必要です。
- 身分証明書: 例えば運転免許証など、本人確認のために提出します。
注意すべきポイント
住宅ローン控除に関連する注意点を知っておくことが重要です。私たちが理解しておくべきいくつかのポイントをご紹介します。
控除に関する変更
控除制度は、毎年の税法改正により変更される可能性があるため、最新の情報を確認することが必要です。たとえば、住宅ローン控除の対象となる住宅の種類や控除率が見直されることがあります。このため、取得した住宅が控除対象となるかどうか、またその内容は年ごとに変わる場合があります。私たちが知っておくべき変更点には以下が含まれます:
- 控除率の変動
- 対象住宅の条件
- 所得制限の見直し
そのため、詳細な情報は国税庁の公式サイトなどで確認するのが望ましいです。
申告ミスのリスク
申告時に間違いを犯すことは、控除を受ける際の大きな障害となります。申告書に誤記や必要書類の不備があると、控除を受けられない場合があります。具体的には、以下のようなミスが考えられます:
- 住宅の取得日を誤って記入
- 必要書類の提出を忘れる
- 計算間違いによる控除額の誤り
Conclusion
住宅ローン控除は私たちの税負担を軽減する大切な制度です。年末調整を通じて還付金を受け取るためには、手続きや必要書類を正確に準備することが不可欠です。還付金は通常翌年の1月から2月にかけて振り込まれますが、申告のタイミングや内容に注意を払うことが重要です。私たちが最新の情報を把握し、適切な手続きを行うことで、スムーズに還付を受けることができるでしょう。税法の改正に伴う変化にも敏感であることが、私たちの利益を守る鍵となります。