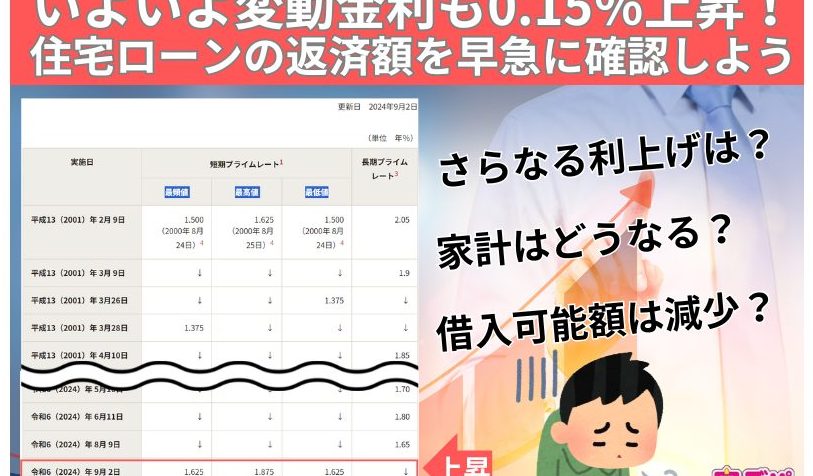
変動金利の住宅ローンを選ぶと、将来の金利上昇に不安を感じることがあるでしょう。特に最近の経済状況を考えると、金利がどれくらい上がるのか気になりますよね。私たちもその影響を受ける可能性があるため、しっかりと理解しておく必要があります。
変動金利 住宅ローンの基本
変動金利住宅ローンは、金利が市場の動きに応じて変化するタイプのローンです。私たちは、このローンがどのように機能するのかを理解することで、将来的な金利上昇への備えを強化できます。
変動金利とは
変動金利とは、金利が一定期間ごとに見直され、変動する仕組みを指します。具体的には、以下の特徴があります。
- 市場金利に連動する: 変動金利は、主に基準金利に影響を受けます。
- 短期間での変動: 金利の見直しが行われるのは通常6ヶ月ごとや1年ごとです。
- 割安感: 出発時点での金利は通常、固定金利よりも低く設定されることが一般的です。
住宅ローンの仕組み
住宅ローンは、家を購入するための資金を借り入れる貸付の一種です。このローンには、変動金利や固定金利などのタイプがあります。以下の要素が基本的な仕組みを構成します。
- 借入額: 購入する住宅の価格から、頭金を引いた金額が借入額となります。
- 返済期間: 多くの場合、返済期間は15年から35年とされます。
- 金利の設定: 変動金利の場合、初めは低金利でスタートすることが多いですが、将来的に上昇するリスクがあります。
- 月々の返済額: 借入額、金利、返済期間が決まると、毎月の返済額が算出されます。
変動金利の現状
変動金利の住宅ローンは、経済環境や市場の動きに敏感です。最近の金利動向がどのように変わっているかを把握することが重要です。
金利上昇の要因
金利の上昇は、いくつかの要因から影響を受けます。以下に主要な要因を示します。
- 中央銀行の政策: 中央銀行が利上げを発表すると、変動金利も上昇する傾向があります。
- インフレ率: インフレが進むと、金利も上昇することが多いです。
- 経済成長: 経済が成長していると、需要が増加し、金利が上がる場合があります。
- 市場の期待: 投資家の期待が変わると、金利も反応します。
これらの要因が組み合わさることで、変動金利の上昇が起こります。
過去の金利推移
過去の金利推移を見ると、変動金利には大きな変動があったことが分かります。以下に過去10年間の金利の推移を示します。
| 年 | 金利 (%) |
|---|---|
| 2014 | 0.5 |
| 2015 | 0.3 |
| 2016 | 0.2 |
| 2017 | 0.4 |
| 2018 | 0.5 |
| 2019 | 0.6 |
| 2020 | 0.4 |
| 2021 | 0.5 |
| 2022 | 1.0 |
| 2023 | 1.5 |
いくら上がるのか
変動金利が将来どの程度上がるのかは、住宅ローンの選択にとって重要です。私たちが知っておくべき具体的な金利の上昇幅や、家計への影響について詳しく見ていきます。
具体的な金利の上昇幅
過去数年にわたり、変動金利には顕著な違いが見られました。以下の要因が金利上昇に寄与しています。
- 中央銀行の政策金利: 中央銀行が金利を引き上げると、住宅ローンの変動金利も上がります。
- インフレ率の影響: インフレが進むと、金利が上昇する傾向があります。
- 経済成長: 経済が安定して成長する場合、金利も上昇します。
最近のデータによると、特に金利は年1%から2%の範囲で変動していることが一般的です。今後の予測として、金利がさらに0.5%から1%上昇する可能性があるとされています。このため、私たちが住宅ローンを選ぶ際には、その変動幅を考慮することが求められます。
家計への影響
変動金利の上昇は、家計に直接的な影響を与えます。私たちは次の点を考慮しなければなりません。
- 毎月の返済額の増加: 金利が上がると、月々の返済額は増加します。例えば、金利が1%上昇した場合、借入額2000万円で返済期間が30年なら、月額返済が数千円増える計算です。
- 総支払額の変化: 長期的に見ると、金利の上昇により総支払額も大きく変わります。例えば、1%の上昇で総支払額が数百万円増加する可能性があります。
- ライフスタイルに及ぼす影響: 返済額が増加することで、他の支出に影響を与え、家計のバランスを見直す必要が出てくるかもしれません。
変動金利 住宅ローンのメリットとデメリット
メリットの詳細
- 初期金利が低い: 変動金利住宅ローンは、一般的に固定金利ローンよりも金利が低く設定されます。そのため、初期の返済額を抑えることが可能となります。
- 金利の下落の恩恵: 市場金利が下がると、私たちの金利も見直されることがあり、返済額が減少します。これは家計にとってプラス材料です。
- 柔軟な返済計画: 変動金利ローンは、定期的な金利見直しが行われるため、私たちの返済計画を柔軟に変更することができます。これはライフスタイルの変化にも対応しやすい要素です。
デメリットの詳細
- 金利上昇のリスク: 変動金利は市場の動向に影響され、将来的に金利が上昇する可能性があります。これにより、返済額が増えるリスクが存在します。
- 返済計画の不安定性: 金利の変動により、毎月の支払額が事前に予測しづらく、家計の管理が難しくなることがあります。これが不安材料となる場合もあります。
- 長期的な支出の増加: 金利が大幅に上昇した場合、結果的に総返済額が固定金利よりも高くなる可能性もあります。この点も注意が必要です。
変動金利の選び方
変動金利の住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。特に、私たちは将来の金利動向を予測し、借入条件を注意深く確認する必要があります。
知っておくべきポイント
変動金利を選ぶ際に知っておくべきことはいくつかあります。具体的には以下のポイントを考慮します。
- 借入額の設定:私たちが借り入れる金額によって、金利が変動した場合の返済額に大きな影響が出ます。
- 返済期間の確認:長期の住宅ローンであれば、金利上昇のリスクが増すため、短期プランとの比較が重要です。
- 現在の市場金利:金利が低い時期に借りることができれば、初期の返済額が軽減されます。
- 金利の見直し頻度:金利の更新が6ヶ月ごとや1年ごとに行われる場合、タイミングに注意が必要です。
これらを総合的に検討し、自分たちに最適なプランを見つけることが大切です。
相談先の提案
変動金利の住宅ローンを選ぶ際には、専門的なアドバイスが有益です。以下のような相談先が考えられます。
- 銀行の融資担当者:最新の金利情報やローン条件を直接確認できます。
- ファイナンシャルプランナー:家計全体を見渡した上で、最適な借入れを提案してくれます。
- 不動産仲介業者:地域の市場動向に詳しいため、適切な情報を得られます。
Conclusion
変動金利の住宅ローンを選ぶ際には、将来の金利上昇リスクをしっかりと理解することが不可欠です。私たちの家計に与える影響を考慮しつつ、メリットとデメリットを見極めることが大切です。
金利の動向は常に変化しており、私たちのライフスタイルにも影響を与える可能性があります。専門家の意見を参考にしながら、自分たちに最適なプランを見つけていきましょう。将来を見据えた賢い選択が、安心した生活につながります。