住宅ローンを利用して家を購入した私たちにとって、**住宅ローン控除の2年目はいつ入るのか**という疑問は非常に重要です。控除を受けることで、税金の負担が軽減されるため、家計にとって大きな助けになります。実際、2年目に控除が適用されるタイミングや手続きについて知っておくことは、私たちの資金計画に直結します。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時や住宅の取得にかかるローンの利息を一定期間、所得税から控除する制度です。この制度の利用で税金の負担を軽減し、住宅取得の負担を軽くする効果があります。
住宅ローン控除とは
住宅ローン控除は、住宅用のローンを利用して家を購入した際、税金から特定の金額を控除できる制度です。控除額は、年ごとに借入金残高に応じて変動し、最大で10年間の控除が可能です。この制度によって、家計の安定や住宅購入の促進が期待されます。
控除の対象と条件
控除の対象には、以下の条件があります。
- 住宅の種類: 住宅を取得する際に利用したローン
- 契約年月: 一定の期間内に契約した住宅ローン
- 居住要件: 購入した住宅に住むことが必須
- 収入制限: 年収が一定額以上でないこと
2年目の控除について
2年目の住宅ローン控除について理解を深めるのは重要です。この控除は、住宅購入者にとって税負担を軽減する大切な制度です。
2年目の申請方法
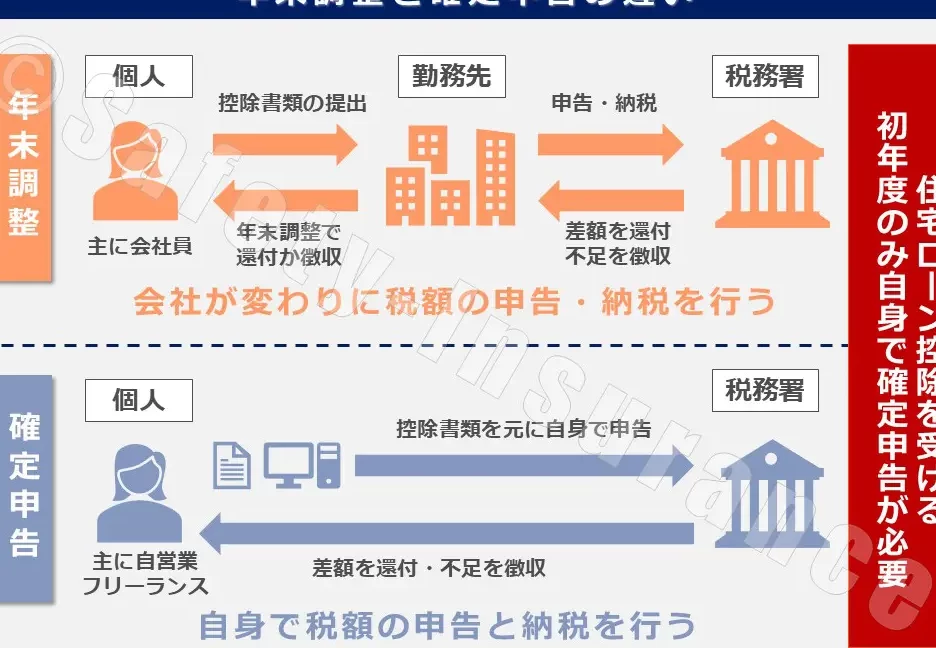
2年目の控除を受けるためには、申請手続きが必要です。具体的な流れは次の通りです。
- 確定申告を行う: 毎年の確定申告期間中に税務署に必要書類を提出します。
- 必要書類を用意する: ウェブサイトや税務署から入手できる必要書類を揃えます。これには、住宅ローン残高証明書や、前年度の確定申告書が含まれます。
- 電子申請も可能: e-Taxを利用すれば、オンラインで申請ができます。これにより、手続きがスムーズになります。
このように、申請に必要なプロセスを確認しておくことで、控除を効率的に受けることができます。
控除が反映されるタイミング
控除が実際に反映されるタイミングは、確定申告が完了した後です。税務署での審査が終わり、控除が適用されます。一般的には、確定申告を経て約2ヶ月以内に還付金が振り込まれることが多いです。この期間を把握しておくことで、資金計画に役立ちます。また、還付金の状況を確認するためにも、税務署への問い合わせが有効です。
住宅ローン控除を利用するメリット
住宅ローン控除には、様々な利点が存在します。私たちはその中から代表的な2点を取り上げます。
経済的なメリット
まず住宅ローン控除は、年間の税負担を軽減する重要な手段です。この控除により、居住用不動産購入者が年ごとに支払う税額が減少します。具体的には、以下のような利点があります。
- 家庭の資金繰りが楽になる
- 余剰資金を教育費や生活費に回せる
- 住宅取得が経済的に支援される
このように、住宅ローン控除が家庭の経済状況を改善し、家計の安定に寄与します。実際に、控除を適用した例では、年額で数万円から数十万円の節税が可能です。
税制上のメリット
次に税制上の特典が存在する点にも注目します。住宅ローン控除は、一定基準を満たす住宅に対して適用されます。その条件には以下の要素が含まれます。
- 新築または購入した住宅であること
- 常時居住していること
- 所定の期間内に借入を行うこと
条件を満たす場合、他の所得控除と組み合わせることで、全体的な税負担がさらに軽減します。また、税務署への申請が適切に行われることで、控除が受けられ、これがさらに資金計画の向上に貢献します。
住宅ローン控除に関する注意点
住宅ローン控除を利用する際の注意点を理解しておくことは、資金計画において非常に重要です。控除を活用することで税金の軽減が期待できる一方、特定の条件や手続きに関して注意を払う必要があります。
計画的な返済
計画的な返済が必要です。通常、住宅ローンの返済は数十年にわたるため、返済プランを立てておくことが求められます。以下の点を考慮して返済計画を立てましょう。
返済が滞ると、控除対象から外れる可能性もあるため、注意が必要です。更に、返済シミュレーションを行うことで、将来の支出に対する見通しが立てやすくなります。
最終年の控除手続き
最終年の控除手続きにおいては、特に重要な手続きがあります。控除の適用を受け続けるためには、以下の手順を意識しましょう。
Conclusion
住宅ローン控除の2年目について理解を深めることは私たちの家計にとって非常に重要です。控除を適用することで税負担が軽減されるため、資金計画がより安定します。申請手続きや必要書類の準備を怠らずに行うことが大切です。特に確定申告のタイミングを逃さないようにし、e-Taxを活用することで手続きをスムーズに進められます。
私たちが住宅ローン控除を最大限に活用することで、経済的なメリットを享受し、将来の資金計画をより良いものにしていきましょう。