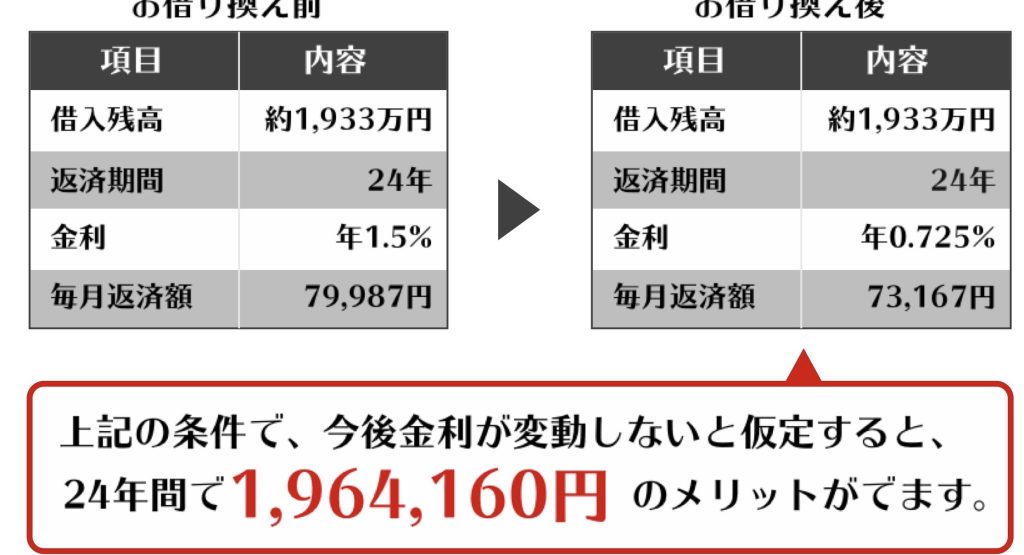
住宅ローンの借り換えを検討している私たちにとって、「いつから借り換えを始めるべきか?」は重要な疑問です。金利の変動やライフスタイルの変化に応じて、借り換えのタイミングを見極めることが、将来的な経済的負担を軽減する鍵となります。
住宅ローン 借り換えの基本
住宅ローンの借り換えとは、現在の住宅ローンを新たな条件のローンに置き換えることで、金利の低下や返済負担の軽減を目指す行為です。このプロセスは、経済的メリットを最大化するための重要な手段となります。
借り換えとは何か
借り換えは、契約中の住宅ローンを、新たな金融機関や異なる条件のローンに変更することです。例えば、金利が低くなる時期や返済期間を見直したい時に利用されます。主に以下のようなメリットがあります:
- 金利の低下:新しいローンは、より低い金利が適用されることが多いです。結果、月々の返済額が減ります。
- 返済期間の短縮:返済期限を短縮することで、トータルの利息支払いが減少します。
- 生活の変化への対応:収入の変化やライフスタイルの変化により、返済計画を再評価できます。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ異なる特性があります。一般的なものを挙げると次の通りです:
- 固定金利ローン:当初の金利が返済期間中ずっと固定されるため、安定した返済計画が立てられます。
- 変動金利ローン:市場金利に応じて金利が変動します。金利が下がれば、月々の返済額も減少しますが、上昇すると負担が増えるリスクがあります。
- 段階的金利ローン:借入初期に低金利で始まり、徐々に金利が上昇するタイプです。初期の負担を軽減できる利点があります。
住宅ローン 借り換えのメリット
住宅ローンの借り換えには、さまざまなメリットがあります。金利の低下や返済額の軽減により、経済的負担が軽減される可能性があります。
金利の低下
金利の低下は、借り換え最大のメリットです。市場の金利が下がった場合、私たちは低金利のローンに乗り換えることで、総返済額を大幅に減らせます。たとえば、金利が1%下がると、年間の利息負担も軽減されます。これにより、長期的には数十万円から数百万円の節約が期待できます。
借り換えを考えるべきタイミング
住宅ローンの借り換えを考える際、何がそのきっかけになるのでしょうか。私たちは、以下の要素に注目し、適切なタイミングを見極めることが重要です。
金利が下がったとき
市場の金利が下がったタイミングは、借り換えを検討する最も重要なポイントの一つです。例えば、現在のローンの金利が2%で、新たなローンが1%に下がった場合、借り換えによって年間の利息負担が大きく軽減されます。また、金利の低下に伴い、月々の返済額も減少し、総返済額が数十万円から数百万円の範囲で節約できる可能性があります。このように、金利動向を常にチェックすることで、大きなメリットを享受できるかもしれません。
住宅ローン 借り換えの手続き
住宅ローンの借り換え手続きは、効率的に進めることが重要です。以下に必要な手続きと具体的なポイントを示します。
必要書類
住宅ローンの借り換えには、幾つかの必須の書類が必要です。具体的には、以下の書類が求められます。
- 本人確認書類:運転免許証やパスポートなど。
- 収入証明書:給与明細や確定申告書。
- 現在の住宅ローンの明細:融資残高の確認のため。
- 物件に関する書類:登記事項証明書や評価書。
これらの書類を整えておくことで、借り換えがスムーズに進行します。
相談先の選定
借り換えの相談先選びは、非常に重要なステップです。選定する際のポイントは以下の通りです。
- 金融機関の選定:大手銀行から信用金庫まで、比較が必要です。
- 専門家への相談:住宅ローンアドバイザーやファイナンシャルプランナーに相談するのも良いです。
- オンラインサービスの利用:無料でシミュレーションできるサイトの活用。
住宅ローン 借り換えの注意点
住宅ローンの借り換えには、いくつかの注意点がある。特に手数料や審査基準の理解は、借り換えを成功させるために欠かせない要素だ。
手数料の発生
手数料は、借り換え時に掛かる重要な費用だ。以下のような手数料が発生することがある。
これらの手数料を事前に把握することで、借り換え後のコストを正確に見積もることができる。特に、金利が低下しても、手数料が高ければ期待する savings が減少する可能性がある。事前に比較検討を行い、最も費用対効果の高い選択をすることが重要だ。
審査基準の理解
審査基準は、借り換えを行う際に厳守すべき要素だ。新しいローンの審査基準は、以下のようなポイントで構成される。
Conclusion
住宅ローンの借り換えは私たちの経済的負担を軽減する大きなチャンスです。金利の動向やライフスタイルの変化を見極めることで、最適なタイミングを逃さずに済みます。必要な書類を整え、専門家の意見を参考にしながら進めることで、スムーズに借り換えを実現できます。
手数料や審査基準についても理解を深めておくことが、成功への鍵です。私たちが賢く選択することで、将来の経済的安定を手に入れることができるでしょう。常に情報を更新し、最適な判断を下していきましょう。