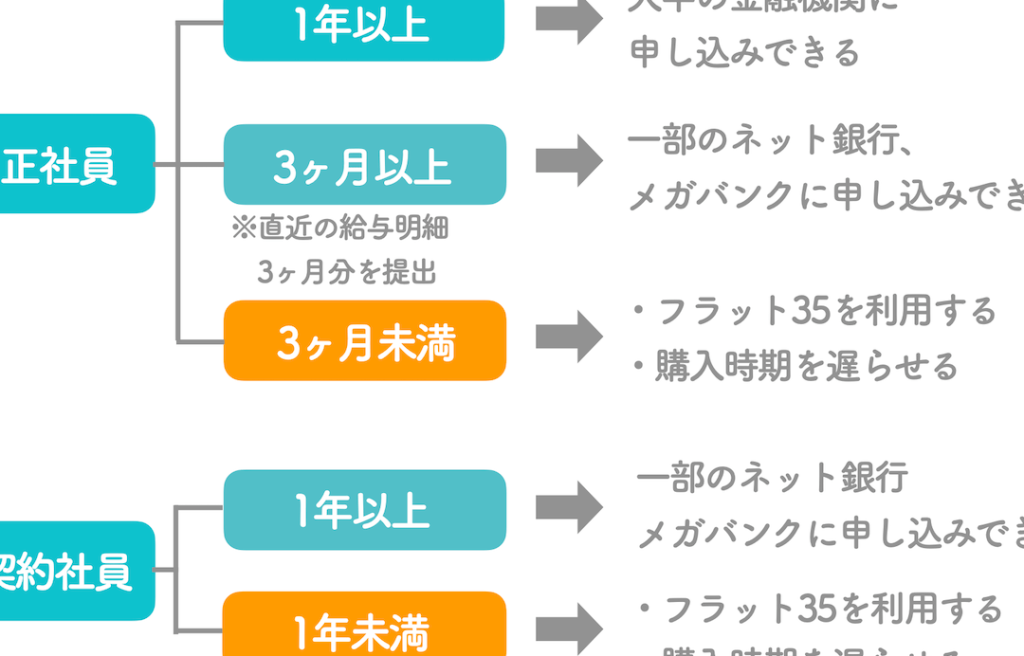
住宅購入を考えるとき、**正社員何年目で住宅ローンを組めるのか**は重要なポイントです。私たちもこの疑問を抱えたことがあります。一般的に、安定した収入が求められるため、正社員としての勤務年数が影響を与えることが多いです。では、実際にはどのくらいの年数が必要なのでしょうか?
正社員の住宅ローンの基礎知識
正社員としての勤務年数は、住宅ローンの取得において重要な要素です。一般的に、安定した収入を証明できることが求められます。これには、以下のポイントが関連しています。
- まず最初に、勤務年数: 多くの金融機関では、2年以上の勤務が望ましいとされます。1年目では信用度が不足することが多いです。
- 次に、収入の安定性: 正社員であれば、毎月の給与が安定して入ってくるため、住宅ローンの申請でも有利になります。
- 最後に、借入金額: 勤務年数が長くなるほど、金融機関は高額な借入を審査しやすくなります。
住宅ローンを組むための条件
住宅ローンを組むにあたり、いくつかの重要な条件があります。具体的な年数や収入、返済能力などが審査の基準になります。以下に条件を詳しく挙げます。
勤続年数の重要性
勤続年数は、住宅ローンを組む際の大きな要素です。一般的に、2年以上の勤務が求められることが多いです。これは、金融機関が安定した収入を重視しているためです。また、1年目では信用度が低く、ローンの承認が難しくなります。勤続年数が長ければ長いほど、借入可能額も増える傾向があります。これは、長期的な雇用が信用力を高めるからです。
正社員何年目で住宅ローンが組めるのか
住宅ローンを組むタイミングについて考慮する際、正社員としての勤務年数が大きな影響を与えることが分かります。一般的には、2年以上の勤続年数が望まれていますが、実際の状況にはさまざまな要因が絡みます。
1年目からの可能性
1年目の正社員でも住宅ローンを組むチャンスはゼロではありません。初年度は信用度が低く、審査が厳しくなることが多いですが、安定した収入や良好な職歴があれば、金融機関によっては申請を受け付けてくれる場合もあります。特に、若い人材に投資を行う意欲のある金融機関は、柔軟な審査基準を設定することがあるため、スムーズな審査を期待できるかもしれません。
3年目のメリット
3年目になると、信用度や安定性が向上します。多くの金融機関では、3年目の正社員が組むローンには有利な条件を提示します。具体的には、給与が安定してきていることや、雇用契約の継続性が確認できることが、借入可能額を増やす要因となります。また、自己資金を用意することで、金利が低くなる傾向も見られます。
住宅ローンの審査基準
住宅ローンを組む際の審査基準は、主に以下の要素から成り立っています。
- 勤続年数: ほとんどの金融機関では、勤続年数が2年以上が望ましいとされます。この年数が信用力を高め、借入可能額に直接影響します。また、長期的な雇用が安定性を示し、審査を通過しやすくします。
- 収入: 収入の安定性や額も重要な要素です。たとえば、定期的な給与収入があれば、返済能力の目安になります。さらに、年収に応じた借入限度額が設定されることが一般的です。
- 返済能力: 家計における返済比率も大切です。年間の返済可能額が収入の30%以下であれば、より有利な条件で申し込むことができます。借入によってかかる負担を少なくする工夫が求められます。
- 信用情報: 信用情報機関が評価したクレジットスコアも考慮されます。適切な支払い履歴があれば、より良い条件でローンを組むチャンスが増えます。逆に、支払い遅延があれば、審査が厳しくなる可能性があります。
正社員以外の選択肢
正社員以外にも住宅ローンを組む方法がある。例えば、契約社員や派遣社員でもローン申請が可能なケースがある。ただし、条件が異なることを理解しておく必要がある。
- 契約社員の場合: 働く期間が短期間であることが多いため、金融機関によっては安定性が低いと判断されることがある。しかし、年収が高い場合や、長期契約が見込まれる場合には、借入が可能になることもある。
- 派遣社員の場合: 派遣先の企業の信用度や、自身の職歴によって影響が出る。特に、同じ派遣先で長く働いている場合、収入が安定しているとみなされやすい。金融機関によっては、1年の勤務経験があれば申請を受け付けることもある。
- フリーランスの場合: 定期的な収入があるかどうかが重要だ。確定申告や収入証明書を提出することで、一定の信用を獲得できる。一般的に、過去2年以上の収入実績があると有利だ。
私たちが注意するべきポイントは、金融機関の融資基準に合わせること。信頼性のある収入を証明できる書類を用意し、申請の際に強みをアピールすることがカギとなる。さらに、貯蓄も重要で、自己資金を多く用意することで金利を下げるチャンスが生まれる。
Conclusion
住宅ローンを組む際の正社員としての勤務年数は非常に重要です。一般的に2年以上の勤務が望ましくなるため、私たちは早めに計画を立てることが大切です。特に3年目以降は信用度が高まり、より有利な条件での借入が可能になります。
また、正社員以外の選択肢も視野に入れることで、住宅購入のチャンスは広がります。安定した収入を証明できる書類を整え、自己資金を準備することで、金利を下げることも可能です。私たちの未来のために、しっかりと準備を進めていきましょう。