年収800万の私たちが、住宅ローンを組む際にどれくらい借りられるのか、気になりますよね。住宅購入は人生の大きな決断であり、適切な資金計画が不可欠です。私たちは、年収800万という基準に基づいて、住宅ローンの限度額や返済計画について詳しく解説します。
年収800万の住宅ローンの基本
年収800万円の人が住宅ローンを考えるとき、いくつかの基本的なポイントを理解することが重要です。適切なローン額を知ることで、資金計画が立てやすくなります。
住宅ローンの仕組み
住宅ローンは、金融機関から資金を借り入れ、その資金を用いて不動産を購入する仕組みです。返済は通常、金利と元本を含む月々の支払いとして行います。具体的には、以下の要素が含まれます:
- 金利タイプ:固定金利と変動金利があり、それぞれ異なるリスクと利点が存在する。
- 返済期間:一般的には15年から35年が選ばれる。
- 月々の返済額:借入額や金利、返済期間によって異なる。
選択肢が多いため、市場の動向や自身のライフプランに合った商品を選ぶことが大切です。
年収と借入の関係
年収と住宅ローンの借入額には密接な関係があります。一般に、年収の約5倍から7倍の金額が借入可能とされています。例えば、年収800万円の場合、借入可能額は以下の通り:
| 年収 | 借入可能額 |
|---|---|
| 800万円 | 4,000万~5,600万円 |
この借入可能額は、返済比率や他の負債も考慮に入れる必要があります。返済比率は、年収に対する年間返済額の割合で、一般的には25%から35%以内が推奨されます。この比率を守ることで、借入後の生活に余裕を持たせることができます。
年収800万の場合の借入可能額
年収800万円の場合、借入可能額は年収の約5倍から7倍が目安となります。つまり、約4000万円から5600万円程度が一般的な範囲です。この数字は、各金融機関の基準や個人の信用状況によって変動します。
目安となる借入額
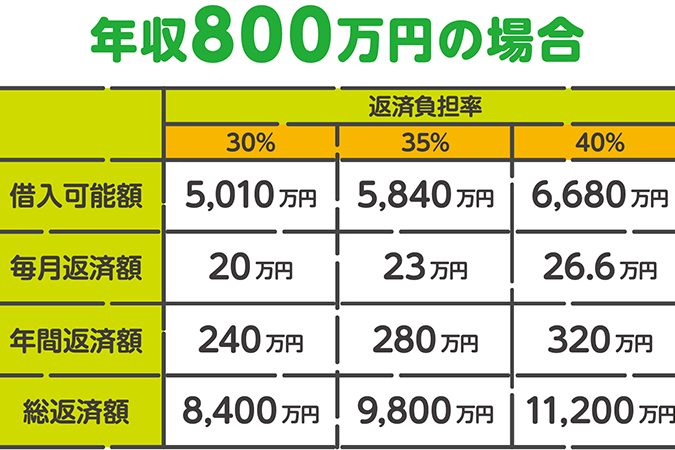
具体的な借入額は、返済負担率を考慮に入れることが重要です。返済負担率とは、年収に対する年間の住宅ローン返済額の割合です。以下は、年収800万円の場合の目安です。
- 返済負担率25%の場合: 年間200万円、月々約16.6万円の返済が可能
- 返済負担率30%の場合: 年間240万円、月々約20万円の返済が可能
- 返済負担率40%の場合: 年間320万円、月々約26.6万円の返済が可能
これを基に、実際の借入額を計算することができます。
具体的なシミュレーション
シミュレーションを行うことで、実際の借入可能額をさらに具体的に把握できます。以下の条件でシミュレーションを行った場合を考えます。
- 金利: 1.0%
- 返済期間: 35年
この条件で考えると、例えば月々16.6万円の返済が可能な場合、借入可能額は約4000万円となります。月々20万円の場合、借入可能額は約4800万円、月々26.6万円の場合は約5500万円となります。これにより、各自の返済プランに応じた合計借入額の目安が明確になります。
住宅ローンの返済プラン
住宅ローンの返済プランは、借入額や金利に大きく影響される。適切な返済プランの選択は、生活における大切な資金計画の一環である。
返済期間の選択
返済期間により毎月の返済額が変わる。我々は一般的に、返済期間を10年、20年、または35年から選択できる。返済期間が短いほど毎月の返済額は増加するが、トータルの利息は少なくなる。例えば、30年の返済期間と20年の返済期間で比較すると、20年の方が長期的には利息負担が軽くなることが多い。返済期間を選ぶ際は、将来の収入予測や生活スタイルを十分に考慮することが求められる。
住宅ローン審査のポイント
住宅ローン審査では複数の要素が重要である。一つには収入ですが、そのほかにも考慮すべき要素があります。
収入以外の考慮要素
住宅ローン審査においては、以下の要素が不可欠です。
- 借入額:借入希望額が自身の返済能力に見合っているか。
- 信用情報:過去の借入履歴や返済状況が影響します。
- 自己資金:頭金の有無や額も審査基準に含まれます。
- 返済比率:年収に対する返済額の割合が重要です。一般的には25%以下が望ましいとされています。
- 雇用形態:正社員か契約社員か、また勤務年数も考慮されます。
これらが揃って初めて、審査がスムーズに進行します。ですので、事前に整理しておくことが大切です。
審査基準の変化
住宅ローンに関する審査基準は、経済状況や金融政策により変動します。最近の傾向として、以下の点が挙げられます。
- 金利の変動:低金利が続く中、審査基準も柔軟化する傾向にあります。
- 信用評価の厳格化:不正融資防止のため、信用情報の確認が厳しくなっています。
- 自己資金の重視:頭金比率の札が高いほど審査が通りやすくなります。
結論
年収800万円での住宅ローンは慎重に考えるべきです。借入可能額は約4000万円から5600万円ですが返済負担率によって生活に与える影響は大きいです。適切な返済プランを選ぶことで、将来の収入やライフスタイルに合わせた資金計画が可能になります。
また住宅ローン審査では収入だけでなく多くの要素が影響します。事前にしっかりと情報を整理し、計画的に進めることが重要です。これにより安心して住宅購入を進められるでしょう。私たちはこのプロセスを通じて、より良い未来を築く手助けができると信じています。