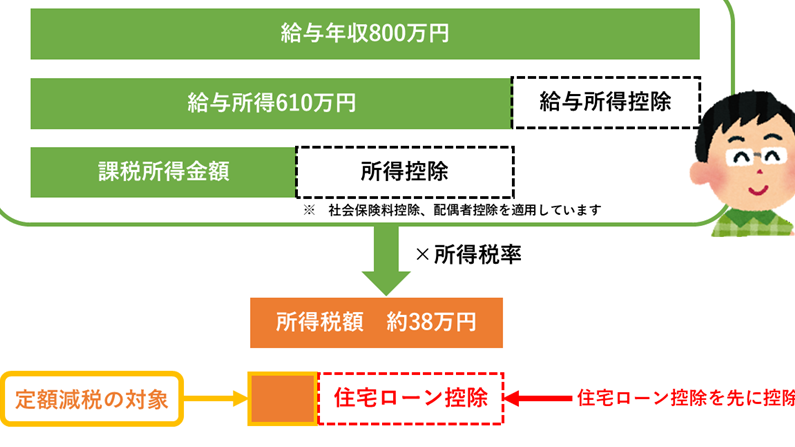
住宅を購入する際に気になるのが住宅ローン控除 いつやるかということです。私たちもこの制度を利用することで、税金の負担を軽減できることを知っています。しかし、具体的にどのタイミングで手続きを行うべきか、悩んでいる方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に税金の軽減を目的とした制度です。この制度を利用することで、納税者は控除対象額に応じた税金の還付を受けられます。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために借入れたローンの利息部分に対して税金を軽減する制度です。具体的には、期間や借入額によって控除額が決まります。この制度では、控除できる金額に上限があり、取得した年から10年間にわたって適用されます。詳しい控除率や適用条件は年度ごとに異なるため、最新の情報を確認することが重要です。
対象となる条件
住宅ローン控除の適用を受けるためには、次の条件を満たす必要があります。
- 住宅の取得:自己居住用の住宅でなければなりません。
- 借入れ金額:住宅ローンの借入額が一定以上であることが求められます。
- 居住要件:住宅を取得した年度の年末までに居住しなければなりません。
- 納税者要件:控除を受ける人が納税義務を持っていることが必要です。
住宅ローン控除の適用時期
住宅ローン控除の適用は、取得した年から始まり、特定の条件を満たすことで利用できる。この制度の申請には、いくつかの重要な期間が存在する。
申請開始日
申請開始日は、住宅を取得した日から数えて、税務署に提出できる日となる。通常、住宅を取得した年の1月1日から12月31日までが申請期間だ。ただし、取得日によっては、翌年の確定申告時期に申請を行うことが可能になる。正確な日付については、最新の税務署の情報を確認する。
住宅ローン控除の手続き
住宅ローン控除を受けるには、いくつかの手続きが必要です。適切な書類をそろえ、所定の流れに沿って手続きを進めることで、控除を正しく利用できます。
必要書類
住宅ローン控除申請に必要な書類は、以下の通りです。
- 住宅借入金等特別控除申請書:税務署所定の書式
- 住宅の登記簿謄本:住宅の所有を証明
- 借入金の契約書:借入金の内容を示す
- 納税証明書:所得税の支払いを証明
- 住宅の引渡し証明書:購入した住宅の引き渡し日を表す書類
これらの書類が整っていれば、申請手続きはスムーズに進められます。
手続きの流れ
手続きの流れは次の通りです。
- 必要書類の準備:上記の書類をすべて整える。
- 税務署への提出:住宅を取得した年の1月1日から12月31日までが申請期間。これに合わせて提出します。
- 確定申告の実施:確定申告を行う必要があります。これにより、控除が適用されます。
- 控除適用の確認:申請後、控除が正しく計上されているか、税務署から通知が来ることを確認します。
住宅ローン控除のメリット
住宅ローン控除の制度には、特に税金の軽減や家計への影響という重要なメリットがあります。これらのポイントを詳しく見ていきましょう。
税金の軽減
住宅ローン控除は、住宅を購入した多くの人々にとって、魅力的な税金軽減の手段です。借入れた金額の利息部分に対して所得税を控除できるため、実質的な負担が軽減されます。この控除は、原則として借入れの年から始まり、最長で10年間にわたって適用されます。具体的には、控除額は次のように算出されます:
- 住宅の取得に使った借入金の年間利息や、借入金の残高に基づく計算
- 控除を受けるための条件を満たした場合、年毎に決められた上限までの控除額が適用される
このような仕組みによって、税金の負担を大幅に軽減することが可能になります。
家計への影響
家計における住宅ローン控除の影響は非常に大きいです。控除によって、家庭の総支出が減り、生活に余裕が生まれます。例えば、控除による税金軽減が毎年数万円に上る場合、その分を教育費や生活費に充てることができます。具体的な影響を示すと、
- 控除額が年間10万円であれば、10年間で合計100万円の節約
- 借入金による利子支払いの軽減がつながり、長期的な負担が減少
結論
住宅ローン控除は私たちの家計に大きな影響を与える可能性があります。適切なタイミングで手続きを行うことで税金の負担を軽減し、生活に余裕を持たせることができます。取得した年からの申請が基本ですが、状況に応じて翌年の確定申告時期に申請することも可能です。
必要書類を整え正しい手続きを踏むことで、控除をスムーズに受けることができるでしょう。私たちがこの制度を利用することで、将来の経済的安定を図る一助となります。最新の税務署の情報を確認しながら、賢く活用していきましょう。